在2008—2009年全球金融危机爆发之前,除了日本以外,通缩几乎已不再是发达经济体政策制定者和投资者关注的问题。近一代人的时间里,日本一直面临物价持续下行的压力。如今,通缩担忧再次减弱。
到20世纪60年代中期,发达经济体开始进入通胀压力上升的时期,这主要由美国扩张性的财政和货币政策引发,并因20世纪70年代的油价飙升而显著加剧。到那个十年末,“滞胀”——经济增长低迷与通胀高企并存——成了热门词。大多数当时的市场预测都将这些趋势外推,预计油价和大宗商品价格将一路持续上涨。通胀被视为长期顽疾,政界人士转而寻求价格管制和收入政策。在大多数发达经济体,实际(经通胀调整后的)短期利率持续为负。
1979年10月,美联储主席保罗·沃尔克大幅收紧美国货币政策,结束了这一漫长周期。滞胀让位于一个新词:“通胀回落”。随着通胀率从两位数下降,这一词准确描述了许多发达经济体的状况。
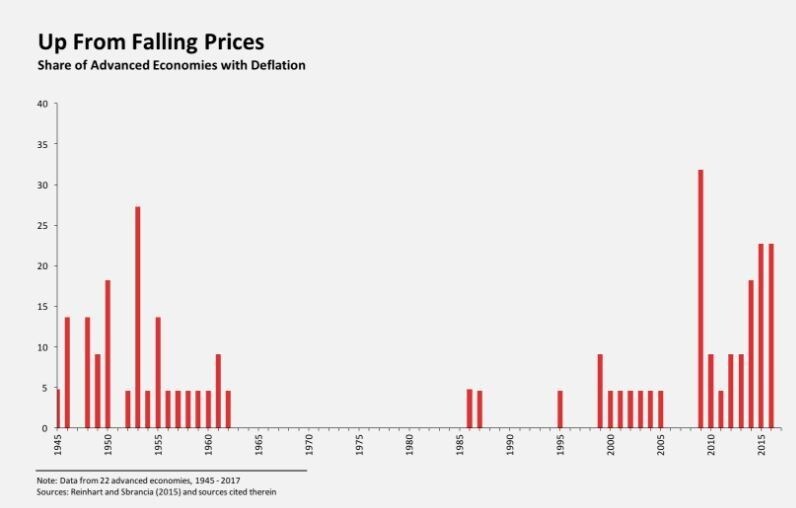
但通胀回落并不等同于通缩。如图所示,1962年至1986年间,没有一个发达经济体出现年度物价下跌。许多新兴市场的通胀率飙升至三位数,其中数个国家和地区出现恶性通胀。直到1991年,希腊的通胀率仍约为20%。即便是当时历来物价稳定的瑞士,通胀率也超过了5%。
自2013年以来,希腊物价持续下跌,同时经历债务危机和产出崩塌;相比之下,往昔似乎已恍如隔世。瑞士国家银行则一直在应对瑞士法郎过去几年大幅升值带来的通缩效应。
2008年爆发的深度且旷日持久的全球危机造成重大经济和金融动荡,由此引发了通缩力量。私人部门去杠杆化持续掣肘央行推升通胀的努力。2009年,约三分之一的发达经济体出现物价下跌,创下战后最高比例。在此后的几年里,通缩发生率按战后标准仍居高不下,大多数央行的通胀目标(约为2%)本已极为温和,却仍持续未能达到。
美国总统唐纳德·特朗普的刺激计划具有顺周期性——当美国经济处于或接近充分就业时,这些计划很可能发挥更大作用——因此重新唤起了人们对美国通胀率将走高的预期。事实上,普遍预期通胀将超过美联储2%的目标。但货币环境趋紧会减轻通胀飙升的幅度:预计美国政策利率的上升,将是美联储历史上最温和、最渐进的一次“正常化”;美元持续升值则应会限制各类进口商品及其国内竞品的涨价幅度。
这种预期中的物价走势转折并非美国独有。如果国际货币基金组织对2017年的预测大致准确,那么今年将是十年来首个没有发达经济体经历通缩的年份(见图)。或许,备受期待的历史性货币扩张终于开始显效。最可能的催化因素是英国、日本和欧元区的货币贬值。
如果2017年确实标志着十年通缩局面的广泛逆转,那么可以合理预期,在经历了十年左右(日本更久)多数时候低于预期的通胀之后,即使通胀超过目标,大多数主要央行也不会倾向于反应过度。此外,一些学术界和政策界人士越来越认同,提高通胀目标(或许设为4%)可能有益,因为这能让央行在未来经济衰退时有更大空间降低利率。
当然,可能还有另一个因素促使主要央行容忍更高的通胀。但央行负责人或许不愿公开承认这一点:正如我在其他地方所论述的,即便是温和通胀持续发生,也有助于消蚀发达经济体在过去约15年间累积起来的巨额公共和私人债务