
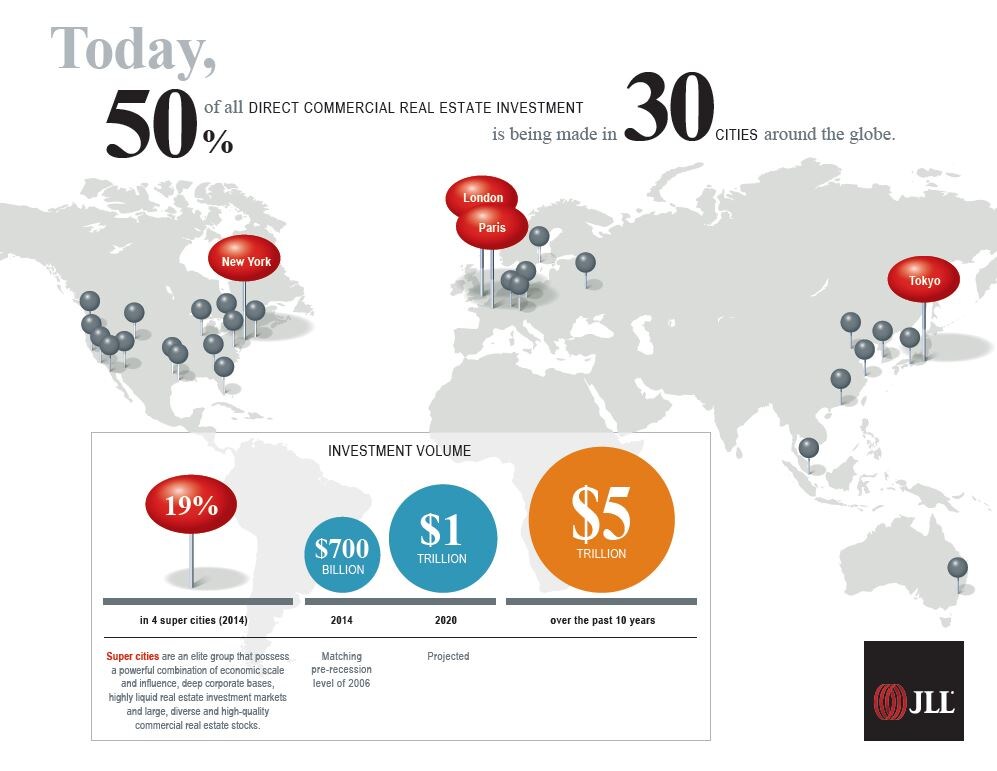
全球直接房地产投资于2014年恢复至经济衰退前的水平,并有望在五年内达到每年约1万亿美元。
受全球经济环境日益向好推动,去年房地产直接投资总额估计为7000亿美元——这是自2006年金融危机前以来未见的水平。 我们开展的研究 显示,2015年投资额将进一步增长10%至15%,到2020年,房地产直接投资年额将达到1万亿美元。
我们预计投资将继续增长,因为与经济衰退前相比,市场基础更加稳健、可持续,对投资的管控和审查也更加有力。
管控的改善包括减少对杠杆的依赖、更多使用股权融资,以及采用更严格的承销标准并加强投资委员会的审查。其他令人乐观的因素包括来自亚洲及其他新兴市场的新资金来源,以及受低利率和不断演变的监管环境吸引的机构投资者更加关注房地产直接投资。
我们的研究确定了30座城市;过去十年,商业房地产直接投资总额达5万亿美元,其中一半投向了这些城市。关于顶级投资城市的研究,对当前房地产市场揭示了什么?
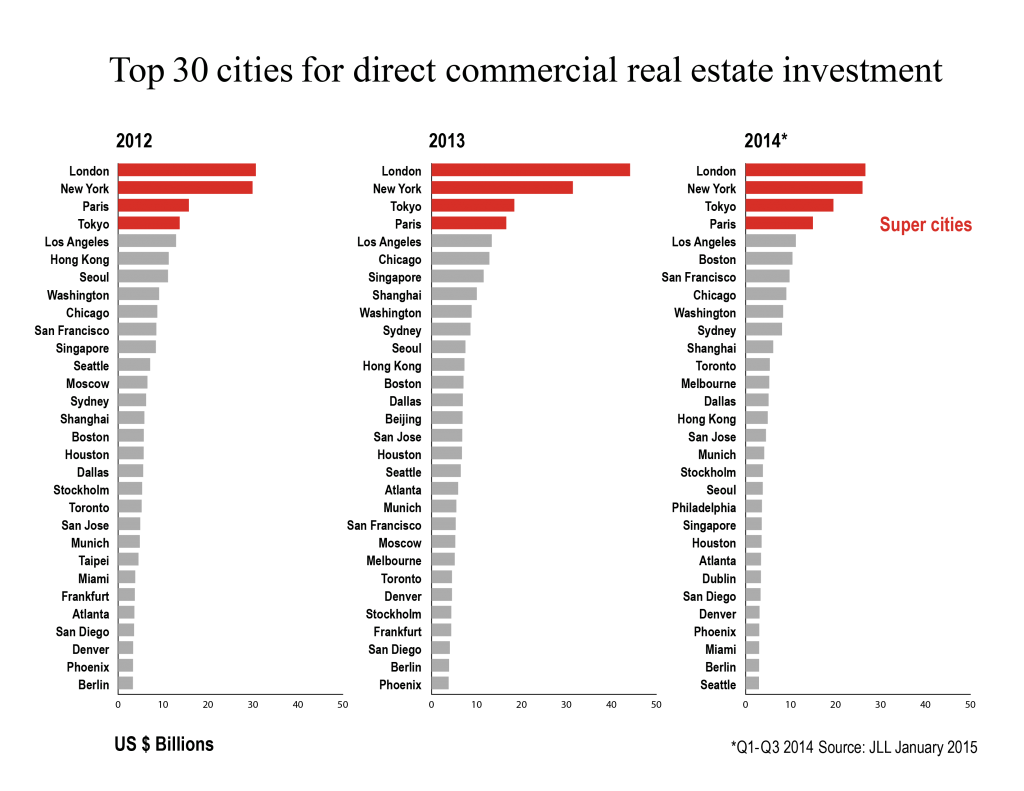
大型交易帮助四座顶级“超级城市”保住了榜首位置,这几年来它们一直位居前列。这些交易涉及大型单体资产,例如伦敦的“小黄瓜”大楼和汇丰办公大楼、东京的太平洋世纪广场办公大楼、纽约的华尔道夫酒店,以及巴黎的香格里拉酒店(原巴黎万豪香榭丽舍酒店)。其中两笔交易由高净值人士完成;这一新兴投资者群体有能力与机构争夺标志性优质资产。
2014年,投资整体转向第二梯队城市的趋势显著加剧。这在欧洲尤为明显;例如,伦敦和巴黎的交易数量同比下降17%,而接下来的20座城市则增长了37%。
在北欧,中型城市的投资额占GDP的比例尤其高。杜塞尔多夫、汉堡和慕尼黑、阿姆斯特丹,以及北欧首都奥斯陆和哥本哈根等城市,凭借透明稳定的房地产市场吸引了企业租户和投资者;这些市场还拥有强劲的科技实力和出色的环境表现。
投资增长也扩展至都柏林和马德里等城市,而就在几年前,这些城市几乎无人问津。都柏林在全球投资排名中跃升至第24位(2013年为第93位),其办公楼租金过去一年的增幅也位居全球之首。
在美国,主要城市(纽约、洛杉矶、芝加哥、旧金山、华盛顿和波士顿)的商业房地产投资额同比增长66%,而美国整体市场的增幅为37%。
费城、迈阿密和夏洛特等部分次级市场,受到国内机构买家的更多关注。除标志性核心增值类交易外,去年外国买家在多数次级城市并不活跃。随着更多资产上市,预计次级城市的交易额将在2015年增加。
2014年,泛亚洲投资大多集中于东京、悉尼、墨尔本、香港、新加坡、首尔、上海和北京等主要市场。由于该地区整体交易额较低、透明度不足,投资者对次级城市的机会兴趣较小,除非是标志性资产或核心物业。
在美国备受投资者关注的多户住宅资产,也开始受到英国和澳大利亚等国的青睐。此外,近年来中国住宅开发商积极拓展海外市场,重点布局伦敦、纽约、旧金山、多伦多和悉尼。
作者:Colin Dyer,仲量联行总裁兼首席执行官
图片:2009年2月16日,从伦敦金融城纪念碑观景台望去,阳光映照着诺曼·福斯特设计的“小黄瓜”大楼,它矗立在伦敦金融城的其他建筑之间。REUTERS/Andrew Winning。




