本世纪以来,拉丁美洲的政治体制发生了重大变化。该地区大多数国家已建立民主制度,定期举行公平选举,媒体自由且具有调查报道能力,政府各分支之间相互独立。
2018年,拉丁美洲将举行多场选举,其中备受瞩目的是哥伦比亚(5月至6月)、墨西哥(7月)和巴西(10月)的总统选举。除总统职位外,这些国家还将改选国会,并选举若干州政府。总统选举及国会选举的结果将有助于塑造该地区未来十年的经济政策。
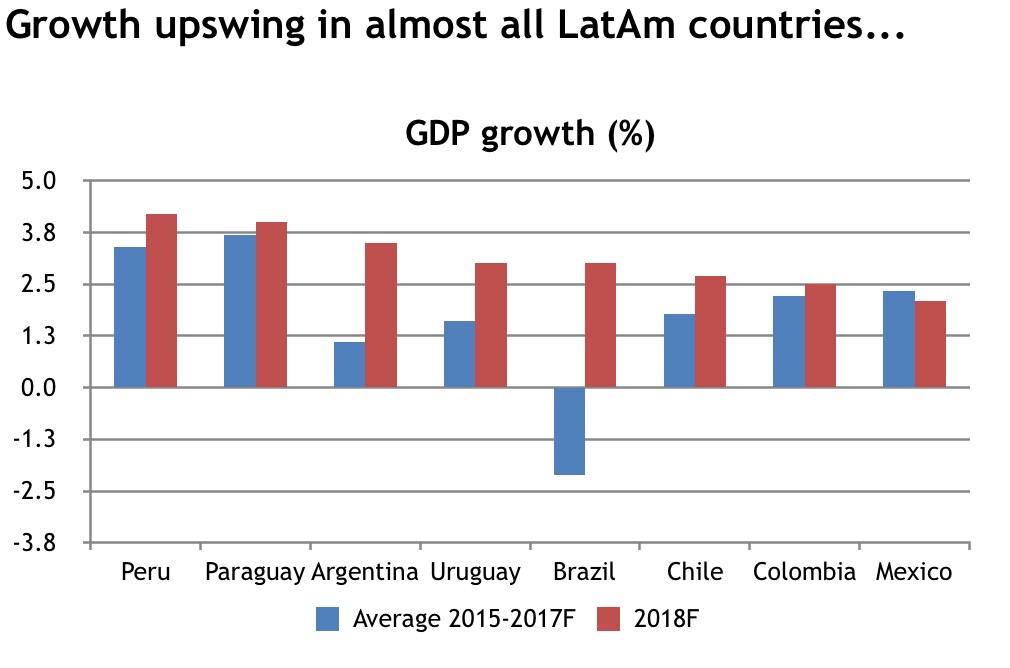
选举将在该地区温和复苏的背景下举行。原则上,这应有利于执政党。具体而言,国内生产总值增速可能上升:哥伦比亚将从1.6%升至2.5%,墨西哥将维持在略高于2%的水平,巴西则将从1%加快至3%。这些国家的通胀压力可能仍然受控,保持在3%至4%之间,接近三国央行的目标水平。
如果没有重大冲击,巴西雷亚尔和哥伦比亚比索应会小幅贬值,这得益于美国持续收紧货币政策。墨西哥比索的走势则更加不确定。该货币似乎被低估,因此有望升值,除非正在进行的《北美自由贸易协定》(NAFTA)谈判结果过于不利。在此背景下,哥伦比亚的货币政策可能进一步放宽,降息约50至75个基点;巴西也可能降息50个基点。墨西哥则可能进一步收紧政策(25至50个基点),因为其央行在一定程度上跟随美国联邦储备委员会的步伐。
这些选举固然重要,但不应高估其影响。这些经济体面临的挑战限制了可采取行动的空间,也将占据最终胜选者的注意力和精力。
对哥伦比亚而言,挑战在于完成和平进程,并承担由此产生的财政成本,同时不危及该国重要的投资级信用评级。近期主权信用评级下调便体现了这一问题。尽管与该地区其他一些国家相比,哥伦比亚的债务占国内生产总值比率并不算高,但自2012年以来,初级财政余额已大幅下滑,原因是石油相关收入不断减少。
无论政治立场如何,当局都需要增加收入,以使盈余恢复至接近国内生产总值1%的水平。哥伦比亚还必须应对来自邻国委内瑞拉的大批难民。在某些情景下,这可能造成财政影响,规模接近国内生产总值的0.5%。
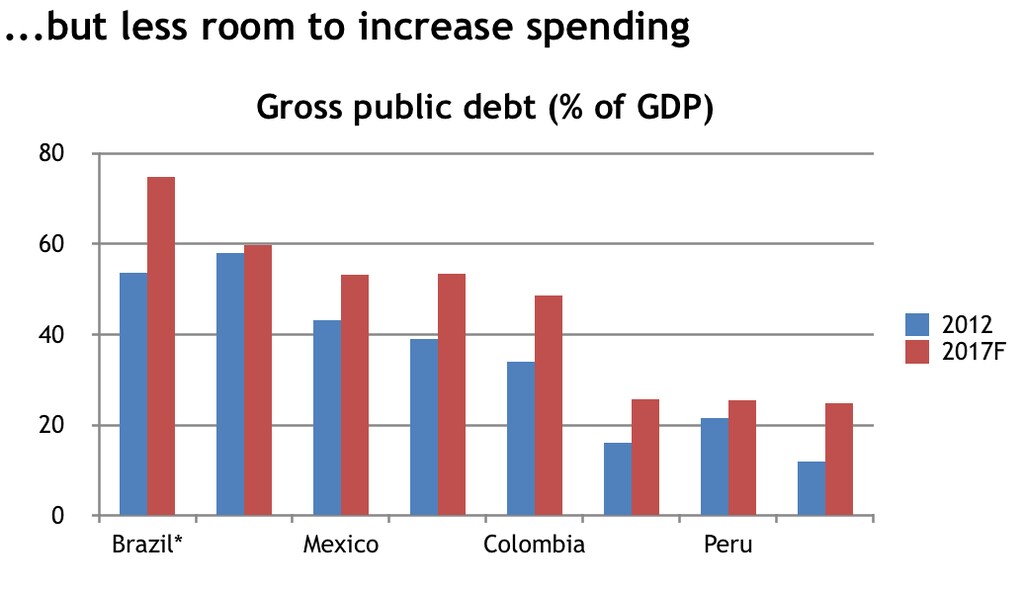
墨西哥面临的挑战更多与外部环境有关,而非财政问题,不过后者也不容忽视(我们估计,公共部门总债务上升,2012年至2017年间增加了相当于国内生产总值12个百分点)。新一届政府面临的关键挑战,是处理《北美自由贸易协定》谈判的后续影响。如果新的北美贸易安排阻碍该地区三个经济体之间货物流通,各国货币就需要调整。
墨西哥比索(MXN)将是墨西哥应对新局面的关键机制。比索走弱会带来通胀影响,进而影响短期经济政策决策,尤其是利率决策。人们希望《北美自由贸易协定》谈判结果不会导致墨西哥放弃其贸易和对外开放的发展战略,无论选举结果如何。
至于巴西,无论选举结果如何,财政困境都应是新一届政府的首要任务。公共部门总债务上升,2012年至2017年间从约占国内生产总值的54%升至接近75%。为了稳定债务,巴西需要实施财政调整,规模约为国内生产总值的5个百分点。为此,当局通过宪法规定了支出增长上限,以逐步调整财政立场,但其能否经受考验仍未可知。短期内,一些因素应有助于改善财政状况,例如经济复苏以及历史低利率的影响。
然而,如果不进一步改革,短期内债务走势可能再次恶化,从而阻碍经济活动实现可持续复苏。贸易仅占国内生产总值的18%,在二十国集团中比例最低之一;与此同时,欧盟与南方共同市场的贸易谈判正进入关键阶段。巴西新一届政府需要考虑,是继续坚持该国长期以来的保护主义立场,还是更坚定地融入全球贸易。
这三个国家在数字包容方面也都面临日益严峻的挑战。数字包容很可能成为本世纪竞争优势(或劣势)的关键来源。巴西、哥伦比亚和墨西哥在世界经济论坛《2017—2018年全球竞争力报告》中分别位列第55、第65和第71名,该排名涵盖137个国家。卢森堡、瑞士和荷兰位居前列,美国排名第6。
很难想象拉丁美洲经济体在竞争力和人均收入排名上取得进步,却不同时提升技术准备度。无论选举结果如何,这项挑战在未来一段时间内都将持续存在。
2018年拉美选举马拉松可能不时加剧资产价格波动,也必将吸引投资者和企业领导者的注意。但不应高估它对长期议题的重要性。财政、贸易和技术挑战仍是重中之重。




