2018年伊始,全球经济呈现强劲且同步的增长态势。但随着这一年推进,增长势头减弱,各地增长趋势开始分化。得益于年初实施的财政刺激,美国经济加速增长;与此同时,欧元区、英国、日本和中国的经济开始走弱。2019年,这种分化趋势将持续。IHS Markit预测,全球经济增速将从2018年的3.2%小幅降至2019年的3.1%,并在未来几年继续放缓。
未来一年一个主要风险是全球贸易增长急剧下滑:其增速从2018年初的5%以上降至年底时接近零。随着贸易冲突预计将升级,全球贸易收缩可能进一步拖累全球经济。与此同时,利率上升以及股市和大宗商品市场波动性飙升的综合影响,意味着全球金融状况正在收紧。这些风险表明,全球经济越来越容易受到进一步冲击,未来几年发生经济衰退的可能性也在上升。
我们对2019年的十大经济预测
1. 美国经济增速将继续高于趋势水平
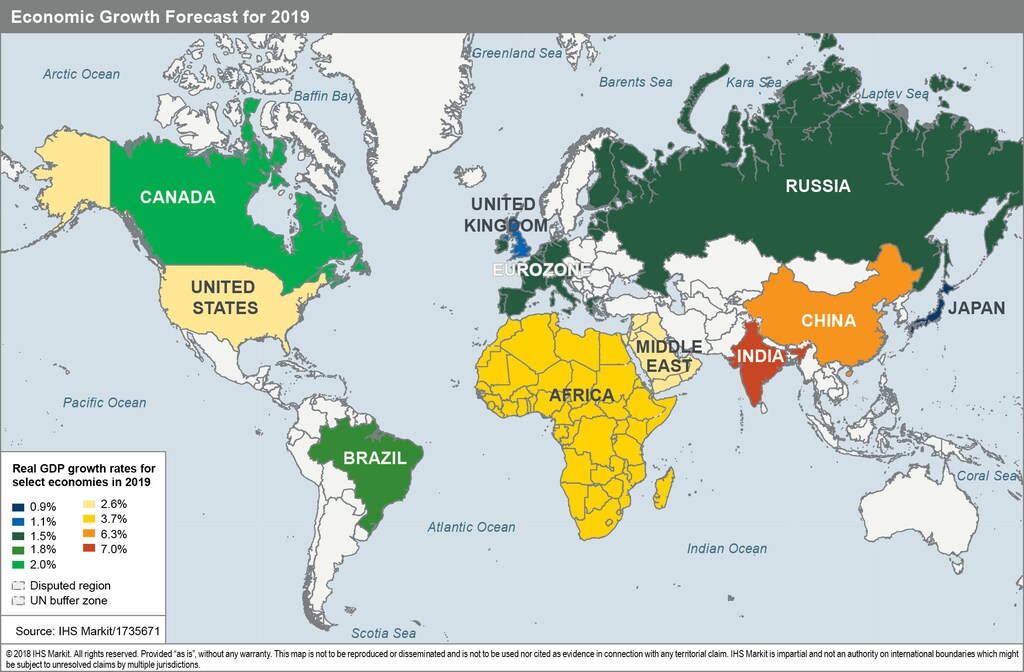
根据对劳动力和生产率可持续增长的估算,我们认为美国经济的趋势增长率(即潜在增长率)约为2.0%。2018年,美国经济增长率为2.9%,远高于趋势水平,不过增速加快几乎完全归功于大规模财政刺激,包括减税和增加支出。2019年仍将感受到这项刺激的影响,但其作用会随着时间推移而减弱。因此,我们预计2019年经济增长率为2.6%,低于2018年,但仍高于趋势水平。
2. 欧洲经济扩张将进一步放缓
欧元区经济增长在2017年下半年达到峰值,此后持续稳步下滑。IHS Markit预测,2019年增速将进一步降至1.5%。包括英国脱欧、埃马纽埃尔·马克龙政府面临的挑战,以及安格拉·默克尔总理任期即将结束在内的政治不确定性,正导致企业信心下降。信贷条件收紧、贸易紧张局势加剧等经济因素,也在推动增长放缓。
3. 日本经济复苏仍将乏力,2019年经济增速将低于1%
预计日本经济2018年增长0.8%,2019年仅略微升至0.9%。中国经济放缓以及中美贸易紧张局势带来的影响,都在拖累增长。明年货币政策将继续保持极度宽松。日本经济增长的周期性下滑,发生在长期增长极其疲弱的背景下。人口结构的不利变化——尤其是劳动力减少——未能得到足够强劲的生产率增长的抵消。安倍经济学的“第三支箭”原本旨在实施重大结构性改革并提高生产率,但进展缓慢。
4. 中国经济将继续放缓
自2017年初以来,中国季度经济增速持续小幅下行,并在2018年第三季度降至十年来最低水平。按年度计算,经济扩张速度从2017年的6.9%放缓至2018年的6.6%,2019年还将进一步降至6.3%。针对近期的经济冲击——包括美国关税的影响(迄今影响有限)——政策制定者已推出一系列货币和财政措施,以支持增长并稳定金融市场。
不过,这些措施可能仍将保持温和。至少在中长期内,巨额债务负担以及政府致力于去杠杆化,将继续制约信贷增长。另一方面,如果中美贸易紧张局势再次升级并严重损害经济增长,政府的刺激措施很可能会变得更加积极。
5. 新兴市场经济增速将在2019年放缓至4.6%
2018年,包括巴西、印度和俄罗斯在内的一些经济体增长略有回升;而阿根廷、南非和土耳其等其他经济体则承受着巨大的金融压力,陷入衰退或濒临衰退。展望未来,新兴市场面临多重阻力,包括发达经济体增长放缓、全球贸易增速下滑、美元走强、金融状况收紧,以及巴西和墨西哥等国政治不确定性加剧。少数国家能够逆势而上,尤其是亚洲负债水平较低、充满活力的经济体。
6. 2019年大宗商品市场可能再度剧烈波动
明年的需求增长看起来仍足以支撑大宗商品市场,因此不太可能出现2015年那样的价格暴跌。不过,2019年大宗商品市场仍将持续波动,尤其是石油市场。我们预测,短期内油价将略有上涨,未来一年平均约为每桶70.0美元,低于2018年每桶71.0美元的平均价格。尽管如此,鉴于需求增长放缓、供应增加,石油和其他大宗商品价格面临的风险主要偏向下行。尽管市场波动,我们预测到2019年底,价格与当前水平相比不会有太大变化。
7. 全球通胀率将维持在3.0%左右
2015年至2018年间,消费者价格通胀率从2.0%升至3.0%,这在很大程度上是因为发达经济体从通缩或接近通缩的状况,转向通胀率接近央行2.0%的目标水平。短期内,我们预计全球通胀率和发达经济体通胀率将分别维持在3.0%和2.0%左右。
随着许多经济体的产出缺口收窄、失业率下降(有些已降至数十年来的低点),通胀面临上行压力;但同时也存在下行压力。美国以外地区的经济增长正在走弱。此外,与2018年相比,2019年大宗商品价格平均而言将相对平稳。最后,随着贸易战进入“暂时休战”状态,关税上调带来的推升作用将暂时搁置。
8. 美联储将加息,其他几家央行或将跟进
全球主要经济体处于商业周期的不同阶段,因此各国央行采取行动的速度和方向不同,并不令人意外。不过,鉴于经济增长减弱、通胀压力温和,退出宽松政策的步伐可能比此前预期的还要缓慢。
美国联邦储备委员会可能在2019年加息三次。包括英格兰银行(视英国脱欧进程而定)、加拿大银行,以及巴西、印度和俄罗斯等国的少数新兴市场央行在内的其他央行,也可能加息。
欧洲央行要到2020年初才会加息。同样,我们认为日本银行要到2021年才会结束负利率政策。中国人民银行是唯一一家采取相反行动的主要央行;由于担忧经济增长,它正在提供温和刺激。
9. 2019年大部分时间里,美元将维持在当前高位
美国经济持续高于趋势水平增长,以及美联储进一步加息,是美元预计保持强势的主要原因。鉴于近期外汇市场相对平静,尤其是相对于新兴市场货币而言,美元不太可能再大幅升值。
尽管如此,市场波动的可能性仍然很高。欧洲的政治不确定性可能对欧元和英镑极为不利;我们预计欧元兑美元汇率将在2019年底达到约1.10美元,而2018年底为1.14美元。同时,我们预测人民币兑美元汇率将相对稳定在7.0这一心理关口下方,这反映了中国政府对金融稳定的追求。
10. 政策冲击风险已经上升,但可能还不足以触发2019年经济衰退
政策失误仍是2019年及以后全球经济增长面临的最大威胁。持续发酵的贸易冲突十分危险,原因并非迄今已造成损害——事实上还没有——而是它们很容易升级并失控。此外,美国预算赤字扩大,美国、欧洲和日本债务水平高企,以及主要央行可能出现失误,都对全球经济构成威胁。
好消息是,2019年此类政策失误严重损害全球经济增长的可能性仍相对较低。不过,IHS Markit认为,随着经济增长进一步放缓,2020年及以后政策失误造成损害的风险将会上升。




