2019年至2020年,非洲电子商务增长了57%。
消费者信贷获取渠道不足,正制约零售业发展。
信贷有助于提升购买力并促进电子商务发展。
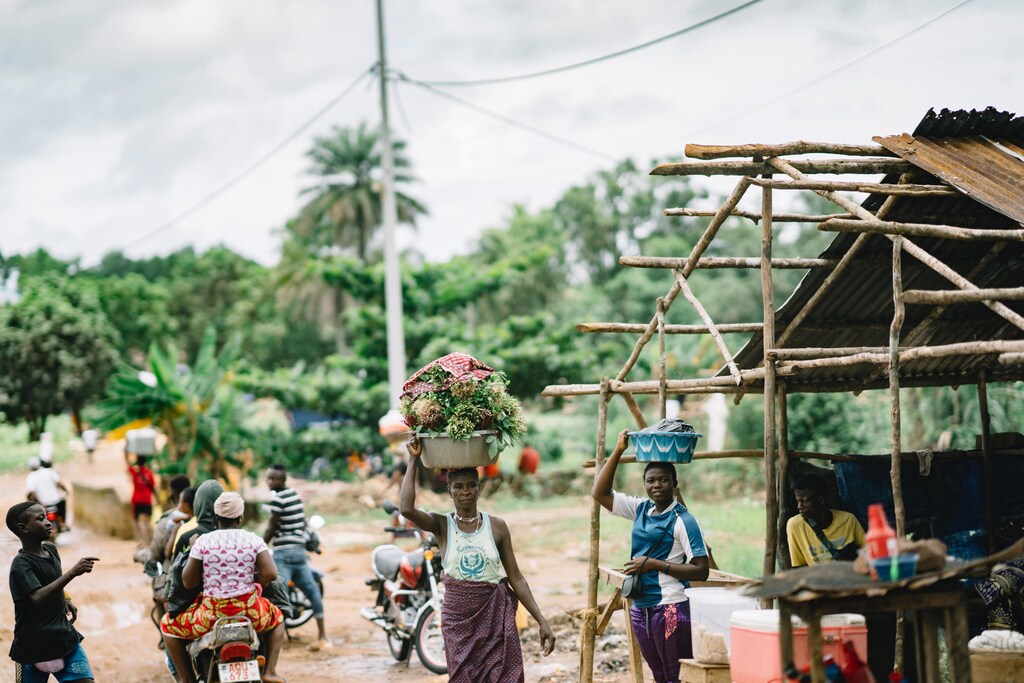
非洲零售业主要以非正规经营为主。大多数消费者在露天市场、小商店、摊桌、售货亭和街头小贩处购物。这些卖家以非正规方式经营,是许多非洲国家贸易的支柱。
然而,近年来,非洲电子商务呈现增长势头。非洲电子商务市场收入增长了52.7%,这是2019年至2020年间的增幅。此外,大量非正规零售商正逐步上线。越来越多的商贩开始接触现代工具和支持系统,例如在线市场和社交媒体商店。如今,从汽车零配件、二手车到布料和牲畜饲料,各种商品都能在网上找到,销售者正是那些在街市设有实体摊位的零售商;这表明他们正在适应互联网使用日益普及以及非洲大陆消费者日益精通数字技术的趋势。
然而,随着零售业不断发展,非洲各地的普通消费者仍在很大程度上受制于缺乏完善的消费信贷体系。正规和非正规零售商都没有支撑客户信贷服务所需的基础系统,大多数商贩主要采用现金现货交易模式。因此,消费者总得等到有能力全额付款时才能购买。
直到最近,发展中的电子商务领域大体上仍沿袭这一趋势,为消费者提供信贷购物的机会有限。但只要消费信贷得到妥善设计,就有巨大的机会推动电子商务和更广泛的零售业增长。
信贷机遇
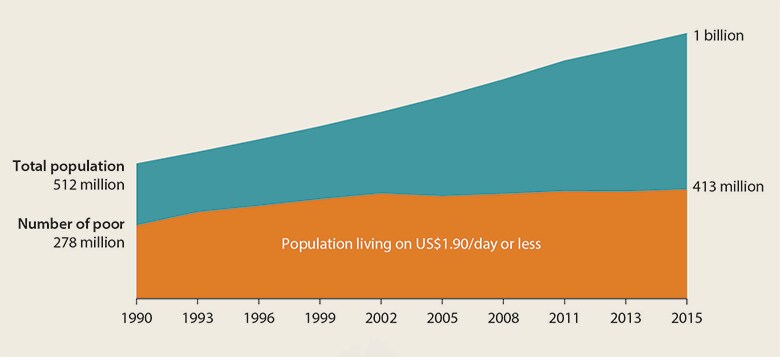
在收入低且波动频繁的市场中,消费信贷有望提升购买力。在撒哈拉以南非洲,几乎每两人中就有一人生活在贫困之中。只有七个非洲国家的最低工资达到或超过200美元,而大多数国家的最低工资不到100美元。因此,许多非洲消费者无力一次性支付手机或发电机组等必需品的费用;这些物品既能维持他们的生计,也有助于改善生活水平。
然而,信贷能够扭转局面,减轻贫困带来的艰难处境。低收入和中等收入群体若能更方便地获得消费信贷,就更有机会买得起能够改善生活方式和生计的物品。例如,一位妇女在路边卖冷饮,把饮料和冰块一起装在冷藏箱里,每月利润不到100美元,她很可能无力一次性买下一台冰柜。然而,如果能获得消费信贷,她就可以买一台冰柜,用来经营并扩大自己的微型生意,而且往往还能减轻家务烹饪负担。
值得庆幸的是,数字技术已通过一些创新方式帮助消费者拓展信贷获取渠道,从非结构化补充服务数据(USSD)选项到几乎无需或完全无需文书手续的手机贷款应用。不过,随着这些服务逐渐普及,它们需要与非洲大陆各种形式的电子商务相衔接。
推动消费者采用信贷
提供可持续、便捷的销售点信贷选项,能够进一步提高电子商务的普及率,并吸引新的互联网和智能手机用户,以及此前持观望态度的买家。
信任被认为是制约电子商务普及的因素之一。例如,在考察中非电子商务普及率较低的原因时,一份GSMA报告指出,一些“消费者不愿在互联网平台上输入银行卡信息,或者希望在付款前先检查送达商品是否合乎要求”。能够无需一次性付款即可购买商品,有助于通过降低买家的风险来建立信任,而不必预先付清款项。
总体而言,如果更多消费者能够获得此前因选择有限而买不起的商品,电子商务业绩势必会有所提升。据RBC资本市场称,“许多零售商正越来越多地转向线上销售点(POS),因为这能使转化率提高20%至30%,并使平均客单价提升30%至50%。”
在世界另一端的东南亚,一些大型数字科技公司也在尝试推出消费信贷以推动电子商务发展。该地区是一个很好的例子,因为它与非洲市场条件相似,例如金融普惠率较低、移动互联网接入不断增长。东南亚电子商务商品交易总额预计将在今年超过1000亿美元。Gojek和Grab等公司正利用PayLater等服务来争取更多电子商务市场份额。两家公司与该地区的其他“超级应用”一样,将这些信贷服务叠加在市场平台、网约车等其他服务之上。
归根结底,机遇显而易见:非洲消费者需要更便捷地获得信贷。填补这一缺口,有望显著增加电子商务销售额、带来回头客,并推动电子商务快速增长。




