帕特里克·恩乔罗(Patrick Njoroge)是肯尼亚中央银行行长,他在文中指出,我们现在已具备实现包容性可持续发展的工具和专业知识。
我们必须利用这些工具,借助新型数字金融技术,构建一个服务于人类和地球的金融体系。
随着全球经济迈向更好的重建,数字服务将在转账、贷款和储蓄机制等方面为个人提供关键支持。
“我们正经历自1870年以来人均人均收入的最急剧下降”,联合国秘书长(UNSG)安东尼奥·古特雷斯(António Guterres)在近期的一次讲话中指出,新冠疫情危机使7000万至1亿人面临被推入极端贫困的风险。防止这一结果需要采取协调一致的全面行动,以可持续、包容的方式重启和重建全球经济。技术,尤其是新型数字金融工具,可在这一进程中发挥重要作用。
在新冠疫情期间,从远程医疗、远程办公到在线学习,数字服务已成为数百万因封锁和居家令而受影响的人们的生命线。数字金融对于促成许多此类活动至关重要,使人们能够支付商品和服务费用、获得劳动报酬、领取社会救助金,并为陷入困境的企业获得银行贷款等金融支持。
即便在疫情之前,利用数字金融造福地球及其公民的必要性也日益受到认可。事实上,这正是联合国秘书长可持续发展目标数字融资工作组的核心目标,我已在该工作组任职过去18个月。
该工作组成员包括政府部长、科技企业家、银行和投资机构首席执行官、民间社会代表、多边机构官员及知识界领袖。我们即将发布的最终报告《人民的资金:利用数字化为可持续的未来提供融资》聚焦于普通民众的需求。
报告总结指出,金融体系必须服务于作为储蓄者、投资者、借款人和纳税人的每一位公民。它必须利用数字技术,让人们重新掌控自身财务,从而能够投资于自己、家庭、社区、国家和地球。政府、监管机构和金融机构应支持并促成实现这一目标所需的变革。
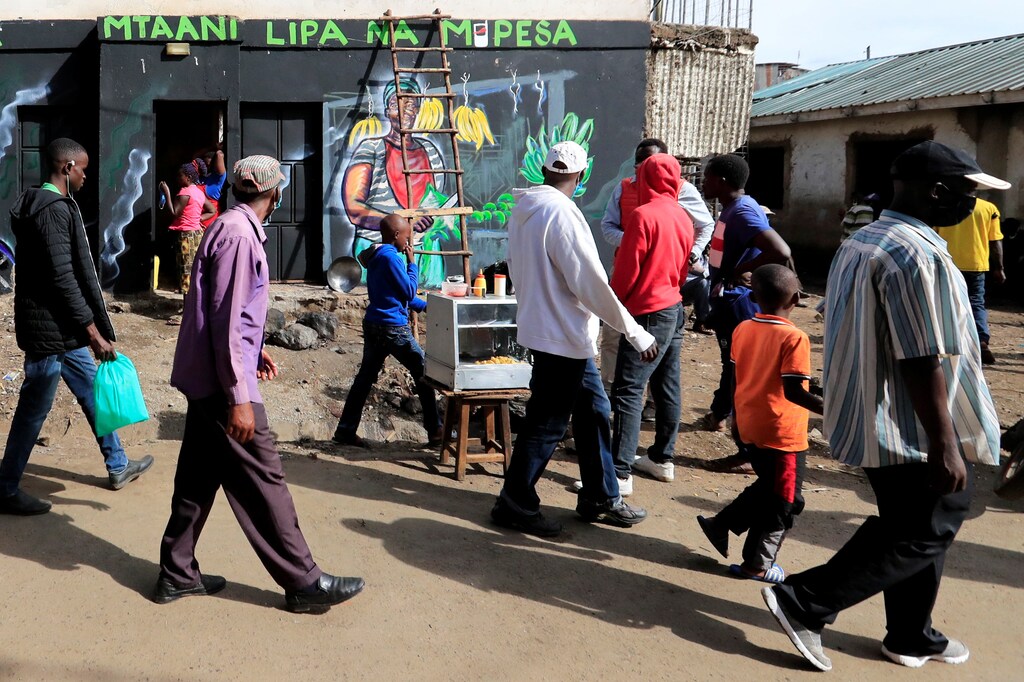
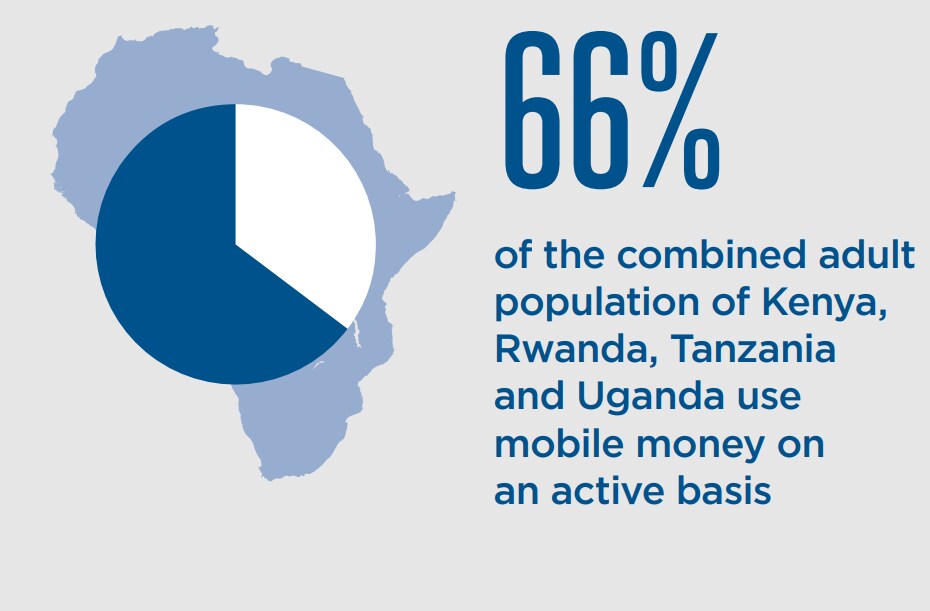
此类变革已有可借鉴的成功模式。非洲——尤其是我的祖国肯尼亚——率先拥抱金融科技,并从移动货币起步。肯尼亚的M-Pesa——一项基于手机的转账、支付和小额信贷服务——有力推动了金融包容性的扩展。自2006年以来,肯尼亚获得金融服务的人口比例已从26%跃升至82%以上。
政府机构同样采用了在线支付方式,这一发展提升了公众对数字金融服务的信心。如今,肯尼亚集中式电子政务平台(eCitizen)上超过90%的支付涉及移动货币。
政府和中央银行推动的创新,以及边做边学的方法,在推动这一进展中发挥了重要作用。例如,肯尼亚于2017年推出的M-Akiba,是全球首个仅通过移动设备认购的政府债券。与需要最低购买额为50,000肯尼亚先令(460美元)的现有政府债券不同,M-Akiba允许公民最低仅以30美元进行投资。因此,肯尼亚资本市场已变得面向普通大众开放,同时政府也开辟了全新的投资者群体。不出所料,在M-Akiba首次发行的投资者中,85%的人是首次购买政府债券。首次。
然而,尽管肯尼亚以及卢旺达、南非和塞舌尔等其他几个非洲国家在把握金融科技机遇方面取得了巨大进展,但仍任重道远。在经济体日益紧密相连、数字商业模式需要规模经济才能蓬勃发展的当下,建立区域乃至全球性的数字金融生态系统至关重要。
肯尼亚中央银行正在这一进程中发挥领导作用。我们与新加坡金融管理局合作,正在学习如何培育一个横跨非洲和亚洲、充满活力的金融科技行业。
该行业越活跃、越广泛,对我们各自的民众就越有利。毕竟,将此前未享有银行服务的人群纳入金融体系,直接支持经济增长和体面就业的创造,并有助于减少经济不平等、贫困和饥饿。结合新型数字金融创新,更高的包容性可以扩大优质教育、清洁饮水和卫生设施等的可及性,从而全面改善健康和福祉。
此外,通过增强家庭的储蓄能力,金融包容性可以创造更多可投资资本,这些资本可用于向中小企业放贷,并为绿色基础设施建设提供资金。连接人员、资金和数据的数字金融创新有助于释放这些投资潜力。
然而,要确保数字融资真正服务于民众,必须实施有效的监管。当人们首次获得金融服务时,他们容易受到操纵和剥削。当这种情况大规模发生时尤其如此,因为市场集中度会增强大型数字金融平台的权力,而其中许多平台已在全球范围内运营。
除非这些平台受到充分的监管和监测,否则后果将十分严重,不仅对个人用户如此,对可持续和包容性的经济增长同样如此。发展中经济体将首当其冲承受这些失败的后果。
新冠疫情危机是一场悲剧,但它也是变革的契机。经历了数十年的不平等加剧和不可持续的投资之后,我们拥有更好地前行的工具和专业知识。我们只需要有使用它们的意愿。




