
过去十年间,中国的数字经济经历了大规模增长。
大约10年前,中国在全球电子商务市场中的占比不到1%;如今,其占比已达42%。相比之下,美国在该市场的占比为24%,低于2005年的35%,如下图所示。
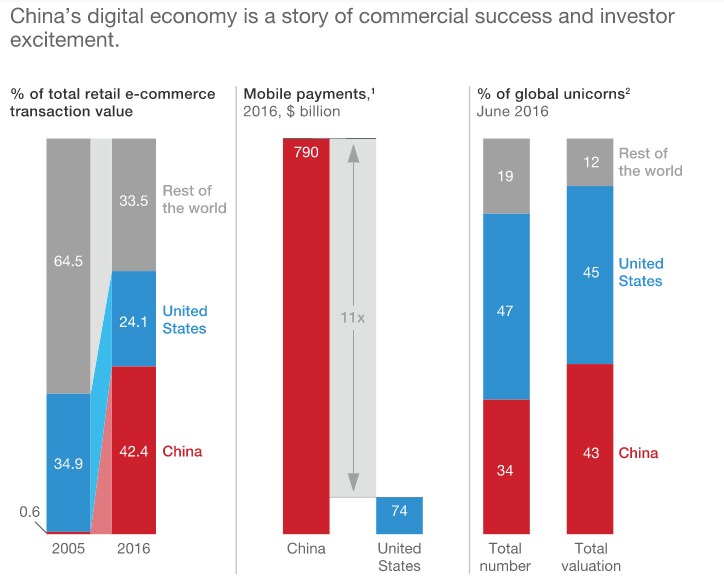
中国在电子商务领域的主导地位如此之强,其每年处理的交易笔数已超过法国、德国、日本、英国和美国的总和。
这一数据来自一份报告,该报告由麦肯锡全球研究院发布,评估了中国数字体系的优势、其各行业的数字化程度,以及数字技术转变和创造价值的空间。
移动支付
中国之所以占据主导地位,一个原因是移动支付的爆发式增长:移动互联网用户中使用移动支付的比例从2013年的25%飙升至2016年的68%。在中国14亿人口中,共有7.31亿人使用互联网。
该报告显示,2016年与消费相关的移动支付总额达7900亿美元,是美国的11倍,而美国的移动互联网用户为2.62亿。
此外,全球262家估值超过10亿美元的非上市初创企业(俗称“独角兽”)中,三分之一(34家)来自中国,占这些企业全球总价值的43%。
近年来,中国的风险投资行业也迅速壮大:2011年至2013年间风险投资额为120亿美元,2014年至2016年间增至770亿美元,占全球总额的19%。
该报告指出,风险投资的大部分流向大数据、人工智能(AI)等数字技术以及金融科技公司。在这些投资中,42%来自中国三大互联网巨头:百度、阿里巴巴和腾讯。
此外,百度、阿里巴巴和腾讯在过去两年中达成了35笔国际交易,而美国排名前三的互联网公司同期达成的交易为20笔。
全球展望
该报告显示,受上述因素推动,过去五年中国的数字服务实现了每年100亿至150亿美元的顺差。
然而,在各行业的数字化方面,中国仍落后于发达经济体。
例如,2013年美国的数字化程度约为中国的五倍。但这一差距正在缩小。到2016年,美国的优势已缩小至3.7%。
数字化驱动力
随着这一差距进一步缩小,该报告预测,中国各行业的收入和利润池将发生重大转变。
报告称,到2030年,中国的数字化有望转移(并创造)相当于消费品与零售、汽车与出行、医疗保健以及货运与物流行业收入池10%至45%的价值。
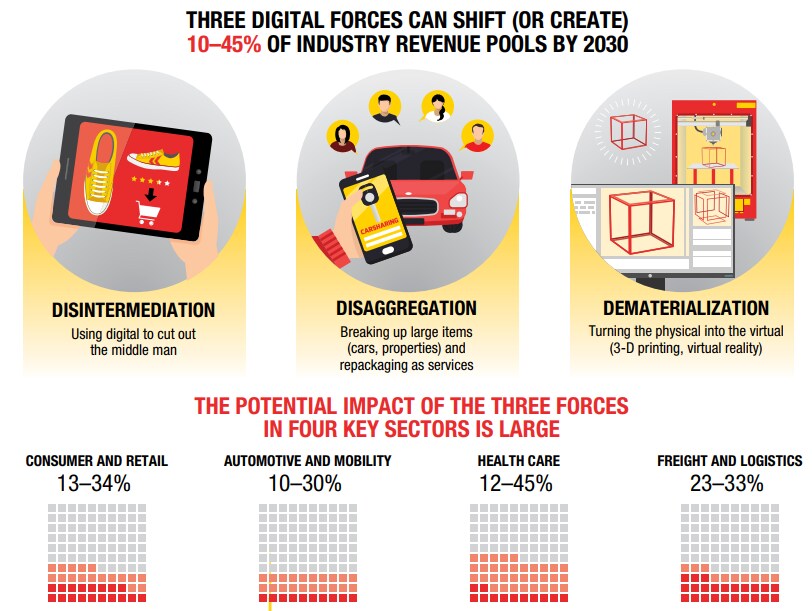
“去中介化”、“业务拆分”和“去物质化”这三大“数字化驱动力”预计将把价值从行动迟缓的老牌企业转移至更灵活的企业,并将价值在产业链的不同环节之间转移。
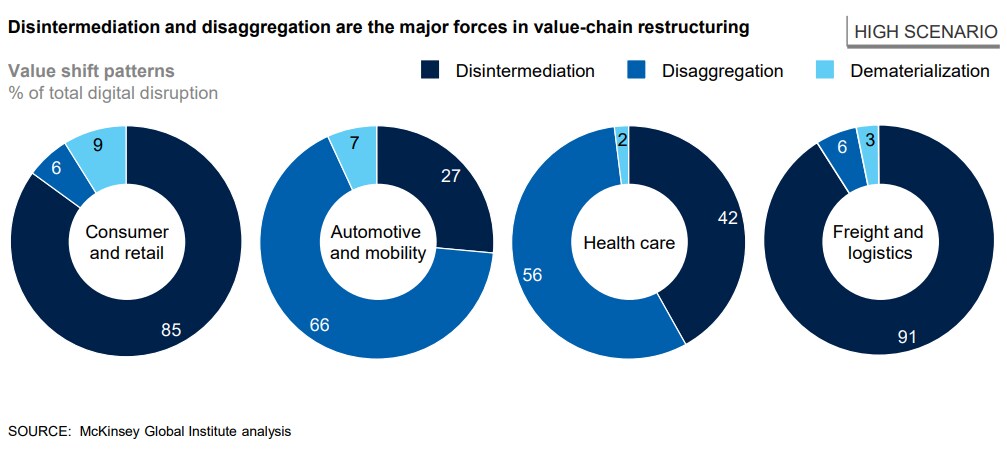
对于尤其是大型传统企业而言,这意味着其相当大一部分收入可能面临被数字企业的新产品、新服务和新商业模式夺走的风险。
面向企业的六大解决方案
基于与跨国公司合作的经验,麦肯锡建议,随着中国推进数字化,中国企业应优先考虑以下六种做法:
1. “采取大胆战略” 包括企业为扩大客户群而筹备颠覆自身商业模式。
2. “善用中国庞大的数字生态系统” 建议企业思考如何与大型数字平台及中国互联网巨头实现最佳协作。
3. “利用中国的数据资源池,最大化分析价值” 包括确立收集和分析数据的业务必要性,从而为企业带来竞争优势。
4. “构建促进数字化转型的敏捷型组织” 指减少企业的层级结构,转而将企业组织为规模更小的团队。
5. “基于稳健的转型计划推进运营数字化” 因为数字技术正在迅速改变经济格局,许多中国企业尚未做好准备。
6. “与中国的政策和监管展开互动” 因为政府已明确表示,经济数字化是一项重要的优先事项。
报告称,如果这些优先事项得以落实,未来几年中国有望引领有关全球治理议题的更广泛讨论,例如外国竞争壁垒、互惠原则和数字主权等。




