肉类替代蛋白日益流行,预计到2035年将占蛋白质消费总量的11%。
研究发现,投资替代蛋白对脱碳的影响最为显著,其单位资金带来的二氧化碳当量(CO2e)减排量高于任何其他行业。
当前食品系统造成全球温室气体排放量的26%,其中畜牧业是食品系统中最大的排放源。
随着世界向更可持续的食品系统转型,加快蛋白质转型并为其投资,是应对气候危机的重要手段。
消费者的选择值得肯定。我们的最新研究显示,世界各地的人们正在接受替代蛋白,而且对尝试的产品非常满意。我们在首份 《食物的思考》报告(2021年发布)中预测的市场份额正在成为现实:当前预测模型显示,到2035年,替代蛋白将占蛋白质消费总量的11%;在技术、投资者和监管机构的助力下,这一时期替代蛋白还可能占据全球市场的22%。
对于所有参与全球气候变化应对行动的人来说,这是个好消息。食品系统目前占全球温室气体(GHG)排放量的26%。畜牧业是食品系统中最大的温室气体排放源,占全球排放量的15%,与交通运输行业的排放量大致相当。如果替代蛋白到2035年达到11%的市场份额,我们预计到2030年全球二氧化碳当量(CO2e)排放量将减少0.85吉吨,相当于航空业脱碳95%。与减少乘机或改造现有住房等其他解决方案相比,转向替代蛋白所需的经济投入和消费者个人取舍相对较小。我们的调查表明,消费者认识到了这一点:超过30%的消费者认为,对气候产生重大积极影响是转向替代蛋白的首要原因。
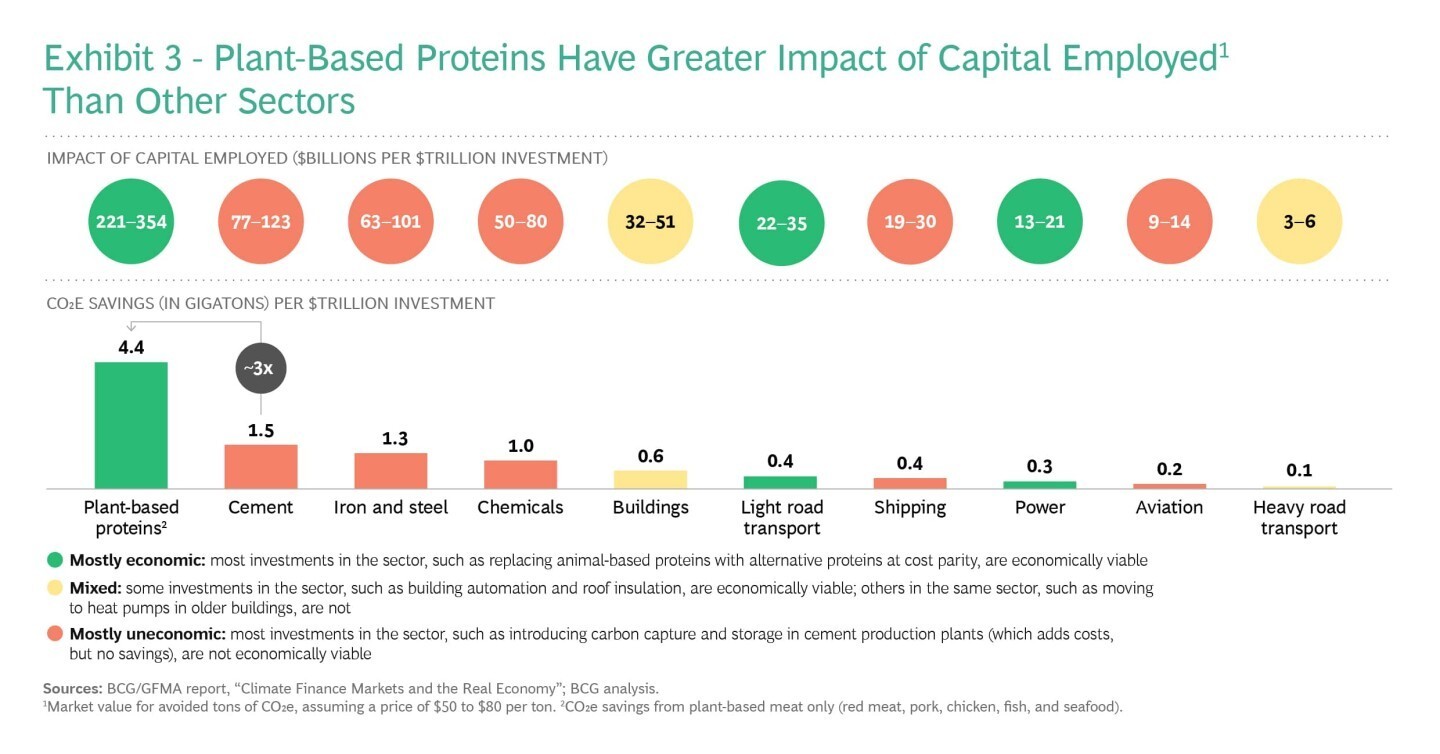
这正是替代蛋白所能实现的。按每投入一美元减排资金所避免的CO2e排放量的市场价值衡量,投资这一领域对脱碳的影响最为显著。我们将其称为资本投入的影响(IoCE)。与交通运输或建筑等其他高排放经济领域的相应脱碳投资相比,替代蛋白投资所产生的IoCE高出许多数量级。
蛋白质转型是食品系统全面重塑的一部分。随着围绕新技术和新流程形成新的价值池,以解决口味、健康和成本等关键问题,动物屠宰、肉类加工等一些长期沿用的流程将逐渐减少。价值链上的每个利益相关方都可能受到转型影响,许多人也会发现参与建设可持续食品系统能带来重大机遇。
消费者乐于尝试
替代蛋白在消费者中取得了长足进展。消费者普遍了解这一新兴食品类别,尝试现有产品后也普遍给予好评。(见图表1。)波士顿咨询公司(BCG)和Blue Horizon于2022年开展的一项调查覆盖七个国家的3,700多名受访者。调查显示,在大多数市场中,消费者最看重产品的口味、营养价值和健康属性。我们还发现,改善健康、口味和价格这三个关键方面,是提升需求的关键。约75%的受访者表示,追求更健康的饮食是他们开始食用替代蛋白的主要动机。不过,在多个产品之间作出购买选择时,口味是关键标准。价格在所有市场仍是一个难点。如果产品的口味仅与动物性产品相当,消费者不愿为其支付溢价。
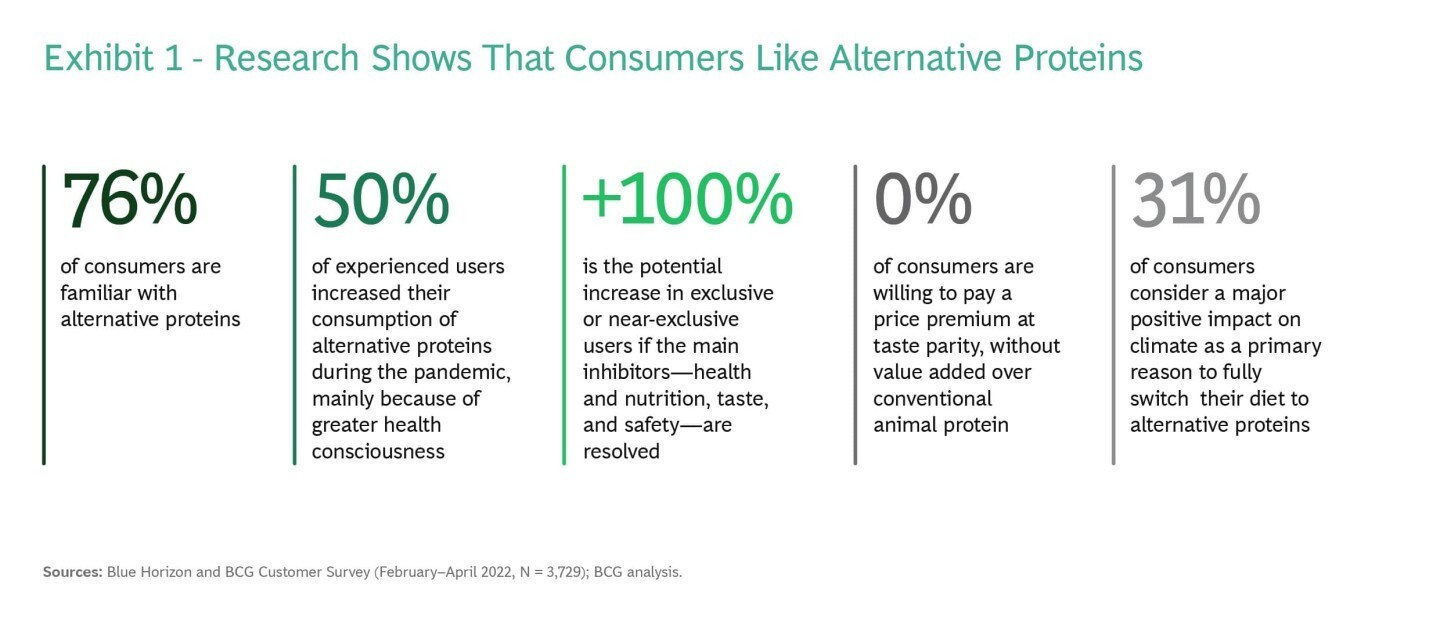
近三分之一的消费者表示,如果转向替代蛋白饮食能对气候产生重大积极影响,他们就会改变饮食。因此,显然需要更积极地推广替代蛋白并开展消费者教育。
如果产品在健康与营养、口味和安全方面能够消除消费者最大的顾虑,各个市场的消费者都表示愿意进一步改变消费习惯。在这种情况下,主要或仅食用替代蛋白的受访者比例将翻一番(从13%升至27%),在替代蛋白和传统蛋白之间均衡消费的人数也将增加近三分之一。
多方利好汇聚
多种因素推动着进展。根据良食研究所(Good Food Institute)的数据,替代蛋白领域的风险投资额从2019年的10亿美元增至2021年的50亿美元,年增长率为124%。对发酵法和动物细胞培养这两种较新技术相关企业的投资正在快速增长。2019年至2021年,前者增长逾137%,从3亿美元增至17亿美元;后者增长逾425%,从5,000万美元增至14亿美元。
许多传统食品企业也在投资替代蛋白。2020年,企业参与了约60%的融资轮次。2021年,随着细胞培养和发酵蛋白投资迅速增长,这一比例有所下降;这些领域吸引了更多风险投资,企业资金则较少。不过,企业仍在持续提供有价值的非现金投资。例如,啤酒酿造商不仅投资初创企业,还向合作伙伴开放生产设施并提供熟练员工。替代蛋白投资总体增长,与全球更加重视可持续投资的趋势相符;可持续投资的增长速度是传统投资的三至五倍,重点关注应对气候危机的解决方案。
替代蛋白价值链各环节的技术都取得了进步,助力新产品进入市场。成本正在下降,逐渐接近传统动物蛋白产品的价格水平;混合产品也开始涌现,使发酵法和动物细胞培养原料能够更快地触达消费者。
世界各地的监管机构正在推动相关进展。2015年,以色列宣布其食品安全监管新框架将适用于替代蛋白,此后其他监管机构也纷纷跟进。新出台或修订的程序涉及多方面议题,包括生物技术中心(中东和新加坡)、初创企业不断变化的需求(美国和以色列)、资源稀缺、供应安全与自主保障(中东、新加坡和中国)、蛋白质缺乏(印度)、食品安全(中国)以及气候目标(欧洲)。植物基产品的审批程序通常已较为成熟,发酵法和细胞培养产品的审批程序也在加快推进。
对气候产生重大影响
所有这些进展都发生在关键时刻。减少食品价值链中的畜牧业,是应对全球气候危机、影响极为显著的解决方案。
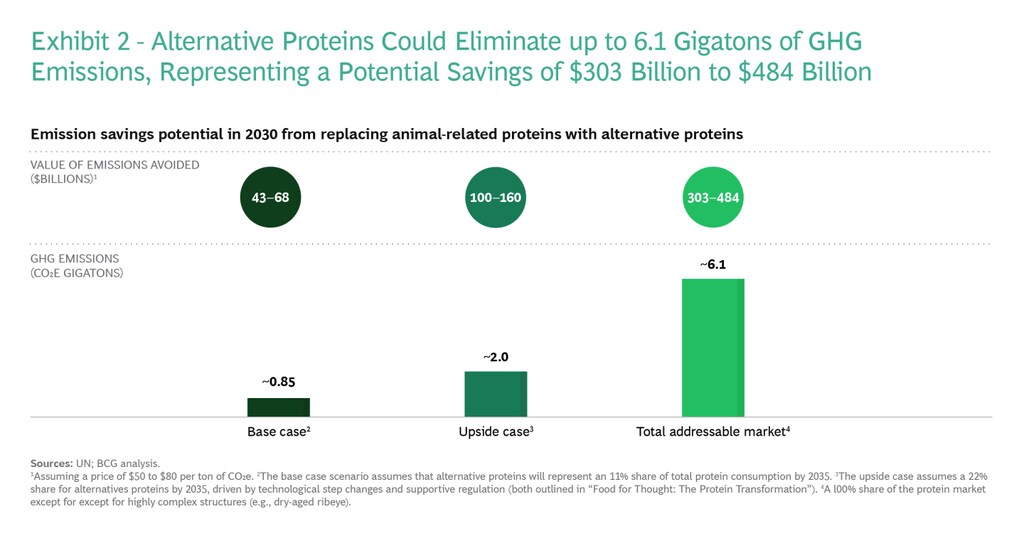
联合国预测,如果当前政府政策没有变化,到2030年温室气体排放量将达到55吉吨。在我们2021年的《食物的思考》报告中,我们估算,转向牛肉、猪肉、鸡肉和鸡蛋的替代产品,到2035年可减少超过1吉吨(Gt)CO2e排放;到2030年则可减少约0.85 Gt CO2e。这相当于航空业或航运业的大部分脱碳,或建筑业约22%的脱碳。在我们的乐观情景中(假设替代蛋白占据22%的市场份额),到2030年可实现2.2 Gt CO2e的减排,相当于联合国当前政策情景下排放量的4%。如果在现有技术基础上,替代蛋白以同类替代品取代动物蛋白的全部可替代市场,全球排放量将减少6.1 Gt CO2e,相当于2030年预计当前排放量的11%。(见图表2。)
此外还有额外的气候益处。饮食结构若显著转向更多替代蛋白,将立即对地球产生降温效果,因为畜牧业温室气体排放中有很大一部分是甲烷,占比最高可达50%。甲烷的全球变暖潜能远高于二氧化碳(CO2),但在大气中的存留时间短得多。因此,降低大气中的甲烷含量不仅能防止进一步升温,还能带来降温效果。
这为食品行业带来了重大机遇。从宏观经济角度看,在任何行业中,植物基蛋白投资的单位投入资本CO2e减排量最高,因此IoCE也最高。但尽管经济效益良好、潜力诱人且消费者兴趣浓厚,可持续食品获得的投资仍只是其他行业投资的一小部分。同样,其他行业获得的减排资金远超食品生产,尽管其排放量低得多。(见图表3。)
可持续食品系统意味着重大变革
面对这一机遇,关键问题是:各方如何在行善的同时实现良好业绩?转向替代蛋白将给所有食品行业参与者带来重大变革和巨大机遇。新的流程和方法将改变多个沿用已久的范式,价值链中的某些环节也将发生根本变化。农民、供应商、制造商和投资者等各环节参与者都必须评估转型将以多快的速度推进,以及自身面临哪些风险和机遇。
最大的变化将是价值池向上游迁移,转向新蛋白来源的生产和加工。在每种情况下,影响的速度和程度将取决于相关蛋白质类型(肉类、鱼类、乳制品或鸡蛋)和替代方式(植物基、发酵法或动物细胞培养)。不过,价值池将持续变化。例如,植物基蛋白改进提取方法的价值可能会随着时间推移而增加。对于发酵法和动物细胞培养蛋白,如果新技术能显著减少对昂贵培养基投入品的需求,或使生产转向更廉价的碳源,价值就可能进一步转向改良菌株和细胞系。新蛋白来源和产品的上游赋能环节,以及消除关键瓶颈的技术,将带来更高回报,并发挥乘数效应,扩大影响。无论处于价值链的哪个环节,能够实现口味和质地相当或提升营养价值的蛋白质来源、原料和流程,都将继续保持较高的价值占比。
在受到变革影响的利益相关方中,迄今为止,关注最少的却是将受到最大影响的群体。农民是推动食品系统走向可持续的关键力量,但也面临最大的风险之一。除大型农业综合企业外,他们可用资源也最少。其他利益相关方必须参与制定激励措施,帮助农民完成必要的转型。
加快推进
每个人都与加快蛋白质转型、推动食品系统更广泛地向可持续方向转型息息相关。我们认为,需要集中关注并采取行动的领域有五个,完整报告对此进行了深入探讨:
支持农民
确保传统蛋白与替代蛋白在政策和监管方面享有公平竞争环境
引导资本投向具有变革意义的项目
优化资源利用并回收废弃物
持续提升消费者接受度
消费者研究表明,条件已经成熟:下一代健康、美味的产品一旦上架,替代蛋白的采用率就有望再次激增。我们的影响分析显示,蛋白质转型是应对气候危机的最佳工具之一。种种迹象都指向一个尚未开发、人人都能把握的机遇。