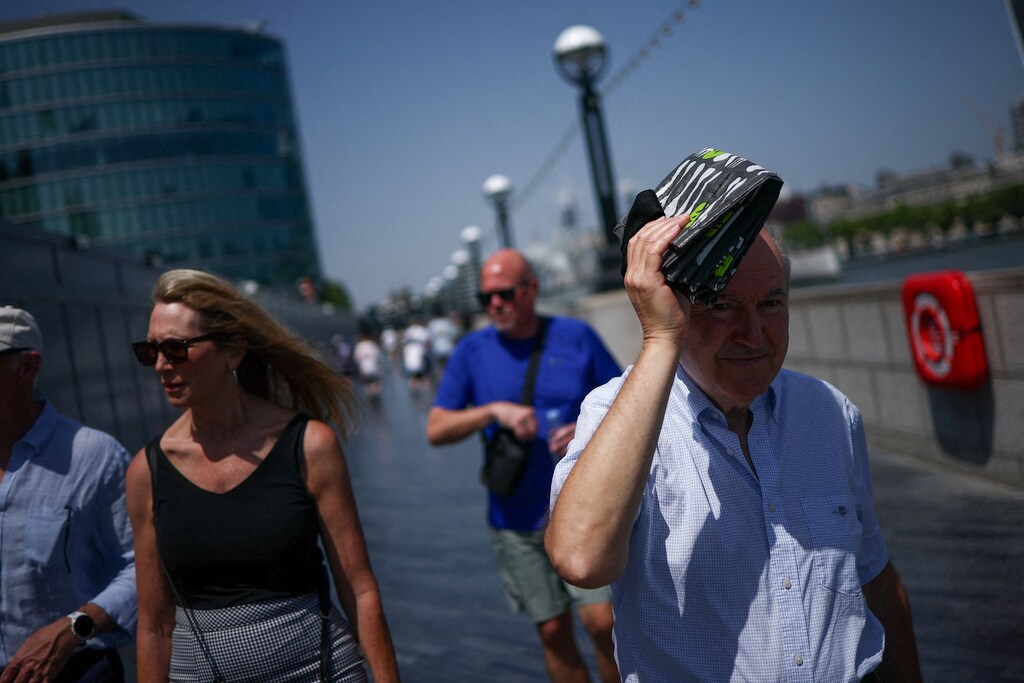
今年夏天,欧洲大部分地区遭遇历史性热浪,凸显出随着此类天气成为常态,减排至关重要。
随着极端天气在全球各地愈发频繁,银行和金融业需要积极助力大规模气候行动。
欧洲银行需要制定明确的减排战略,规划2030年以后的行动,以便在二十年后实现全球净零目标。
今年夏天,历史性且令人陷入瘫痪的热浪再次席卷欧洲大部分地区,凸显出随着此类天气成为常态,减排势在必行。
从欧洲大陆各地及其他地区报告的极端高温来看,未来几年,银行和更广泛的金融业亟须加大力度,更积极地推动大规模气候行动。
在今年的公开小组讨论中——或许在闭门会议上更是如此——伦敦气候行动周期间,人们对采取行动、扩大影响的热切期待显而易见。人们普遍认为,化石燃料价格上涨以及过去几个月的价格波动,只会进一步推动转型。
我们全力支持加快转型融资;与此同时,我们北欧银行、荷兰合作银行和Triodos银行希望进一步强调,我们金融业需要推动这类融资流向正确的最终目标。
这意味着长期持续实现绝对减排;更确切地说,减排幅度必须稳定且足够大,才能实现《巴黎协定》的关键目标,即将全球气温升幅控制在远低于2°C的水平,并尽可能限制在1.5°C,相较于工业化前水平。
强度目标无法确保实现《巴黎协定》目标
大多数银行都为其融资所涉行业设定了各自的排放强度目标。乍一看,这似乎已经足够。然而,这些目标并不能保证实现《巴黎协定》的目标。
强度目标是用某种产出指标(如产品重量或创造的收入)来除排放量。这意味着,如果产出增长速度超过相关排放量的增长速度,即使达到强度目标,绝对排放量仍可能上升。
绝对目标至关重要,因为气候稳定受物理限度支配:碳预算是有限的。《巴黎协定》始终关注的是绝对减排,而不是全球生产的效率。
过去十年来,许多银行一直在提升评估、监测、报告气候问题并与相关方开展互动的能力。事实上,欧洲大多数大型银行都设定了排放强度目标,以引导其融资方向。
这些目标过去有助于、今后也将继续有助于提高效率,而效率无疑是解决方案的重要组成部分。如今,我们该考虑设定绝对减排目标,以确保实现长期目标。
欧洲银行尤其具备迈出这一步的有利条件。欧盟公共政策和银行监管也在坚定地推动这一方向,为银行创造公平竞争环境,同时通过一系列脱碳激励措施支持我们提供融资的客户。
2030年已近在眼前,现在正是大规模系统化落实行动的时机,这也是当务之急。
制定面向2050年的气候战略
大多数欧洲银行都详细阐述了截至2030年的气候战略,但没有说明此后的规划。与此同时,这些银行几乎都已承诺到2050年实现净零排放。我们这个行业需要考虑未来两个关键十年的战略。
归根结底,我们需要持续实现的绝对减排要由客户来完成。我们提供融资,支持符合客户目标的脱碳举措,而不同行业的目标可能大相径庭。
适用于房地产行业的做法未必适用于航运业。因此,我们需要制定各类方案、产品和举措,帮助每位客户减少排放。如果我们提供融资的客户实现脱碳,那么我们银行融资所涉的排放量也会随之减少。
推进减排并非可选项,因为欧洲已将2050年实现气候中和写入法律,银行必须认识到自身在共同履行这一义务方面的作用。
近期的地缘政治动荡进一步证明,无论着眼当下还是未来,采取这些行动在经济上都合乎情理。这一事实加上公共政策压力,构成了商业论据的重要部分。未来几年,银行应为客户减轻资金负担,帮助他们顺利实现转型。
银行还应发挥集体规模优势,加快新兴脱碳解决方案市场的发展。通过发挥这些作用,并结合有针对性地与客户互动、限制化石燃料融资,以及扩大对可再生能源和能效领域的融资等举措,我们才能真正采取气候行动。
亟需设定绝对减排目标
没有一种战略适用于所有银行。各家银行的地域布局、客户群和业务目标各不相同。但我们的最终目标是一致的:实现绝对减排,进而达成《巴黎协定》目标和净零排放。
北欧银行和Triodos银行已经证明,纳入必要绝对减排措施的业务战略切实可行。荷兰合作银行近期也加入其中,承诺到2030年制定绝对排放量兜底目标。我们各家银行都在制定不同的长期战略,且完全符合《巴黎协定》。
经历了欧洲最严重的热浪后,我们现在可以(暂时)松一口气,以更清醒的头脑思考必须采取哪些行动,才能确保此类事件仍属异常情况。
对于欧洲银行而言,前进方向十分明确:我们都需要制定清晰的2030年及以后的战略。未来二十年,我们需要携手果断采取气候行动,并帮助我们接触的客户获得所需融资,以实现各自的减排目标。
距离2030年只剩几年,银行很快就必须回答这个问题:你们的气候计划是什么?