若各国履行其气候承诺,化石燃料需求将于2025年前达峰。
这是根据国际能源署(IEA)最新发布的《世界能源展望2021》得出的结论。
国际能源署首次将符合《巴黎协定》的路径置于其极具影响力的展望报告的核心位置。
然而,今年这份386页的展望报告(自称为即将召开的COP26气候峰会的“指南”)强调了现行政策、各国气候承诺所设定的雄心,与将全球升温控制在1.5C以下所需的大量额外努力之间的差距。
国际能源署表示,这些差距可以在2030年前的“关键”十年内弥合,具体措施包括:“大规模”推动风能、太阳能及其他低碳电力;“不懈”聚焦能效;“广泛推动”减少化石燃料作业中的甲烷排放;以及“大力促进”清洁能源创新。
该报告称,成功向1.5C转型将避免气候行动不足带来的“巨大风险”,并创造一个价值1.2万亿美元的清洁能源市场,其规模可与当前石油行业相媲美。
国际能源署首次将符合《巴黎协定》的路径置于其极具影响力的展望报告的核心位置。其1.5C“2050年净零排放”情景(NZE)首次于5月提出,是报告中被提及最多的路径,卡本简报(Carbon Brief)的分析显示。
此外,报告在对当前全球能源危机的分析中与全球大部分媒体报道的看法相悖。报告中的“关键原因”导致价格创历史新高的因素包括疫情后的经济反弹,国际能源署表示,这些因素“与向清洁能源转型的努力无关”。
新情景
国际能源署每年秋季发布的《世界能源展望》(WEO)被广泛视为最
具影响力的年度成果之一,对气候与能源辩论具有重要影响。
该报告探索了一系列情景,分别代表全球能源系统可能的不同未来,所用模型为其“世界能源模型”和“能源技术展望”模型。
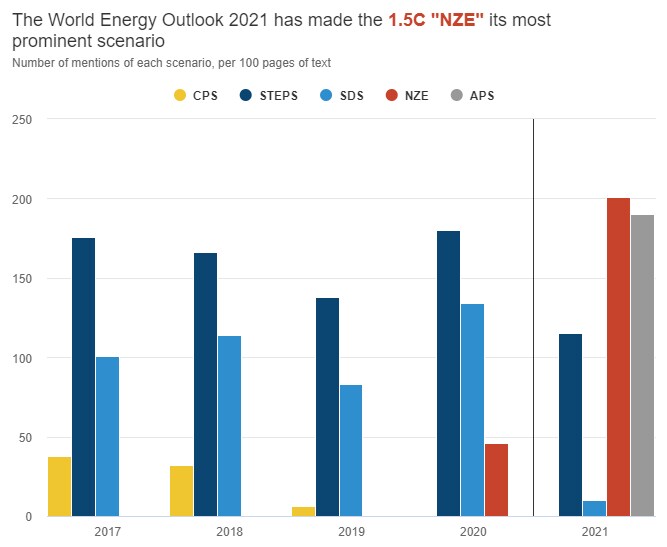
今年的展望报告在国际能源署的情景选项中出现了重大转变。该报告首次将新的、与1.5C相符的NZE情景置于报告的核心位置。如下图红色所示,NZE被提及的频率高于其他任何路径。
国际能源署将NZE称为“规范性”情景,即从一个固定目标(将升温限制在1.5C)出发,然后反向推导实现该目标的可能路径。
今年报告中另外两条主要路径是“探索性”情景,即在现行政府政策和承诺以及预期的人口、经济增长和技术发展变化的条件下,探讨可能发生的情况。
第一种是“既定政策情景”(STEPS),基于国际能源署对政府政策已实施或正在稳步制定的情况所作的评估(图中深蓝色,见上图)。第二种是“宣布承诺情景”(APS),即政府的气候承诺得到全面落实(灰色)。
例如,在英国,表B.6解释称,STEPS情景包括政府的十点计划和能源白皮书,而只有APS情景包括对更新后的巴黎气候承诺、第六个碳预算和2050年净零目标的全面落实。
展望报告还包括国际能源署的“可持续发展情景”(SDS),这是一条实现“远低于2C”目标的路径,该机构去年称其与《巴黎协定》完全一致。
值得注意的是,过去的“现行政策情景”(CPS)经常被用于为证明继续投资化石燃料的合理性,如今已完全不再出现,去年曾被暂时排除在外。
展望报告的引言强调,今年的报告是“特别版”,其结构有别于以往,旨在服务于COP26谈判。虽然未来展望报告的结构“仍有待确定”,但NZE“现已加入《世界能源展望》系列中国际能源署核心情景之列……”。
尽管NZE情景现已成为核心情景,但其并未完整呈现在展望报告的数据表中。与STEPS、APS和SDS情景提供的区域细分不同,NZE仅在全球层面报告。
(今年展望报告中另一项微妙但重要的变化,是使用艾焦(EJ)——能源的标准单位——来报告全球能源供应,而非百万吨油当量。国际能源署效仿了石油巨头英国石油公司(BP)的做法,后者在其2020年的《世界能源统计评论》中也采取了同样的举措。)
净零
今年《世界能源展望》的重点转变还体现在其他方面:“净零”一词每100页约出现75次,高于2020年的38次,2018年每100页仅出现1次。同样,“1.5C”一词每100页出现19次,是去年频率的两倍。
在《世界能源展望2019》中,国际能源署首次尝试性地探讨1.5C目标,当时表示该目标将“带来极难且代价高昂才能克服的挑战”。
如今,报告强调了未减排排放所带来的“巨大”风险,既包括对人类健康的影响,也包括极端天气事件带来的物理风险,其中“能源行业将感受到这些影响”。
展望报告还强调了“无可辩驳的变化迹象”,这些迹象已在改变排放曲线,并称“新能源经济正在显现”。报告写道:
“这一新能源经济的出现不能保证一帆风顺,而且其到来的速度不足以避免气候变化带来的严重影响。但很明显,明天的能源经济将与今天我们所拥有的大不相同。”
(展望报告也发出了警示,下文将进一步探讨,其中写道:“然而目前,每一个显示能源变革速度的数据,都可以被另一个显示现状顽固性的数据所抵消。”)
国际能源署表示,“对于那些实现向新能源经济跨越的人而言,潜在收益巨大”,并补充称,在NZE 1.5C路径下,到2050年清洁能源技术市场每年将超过1万亿美元,国际能源署将这一规模与当前全球石油市场进行了比较。
报告称,清洁能源就业将“足以抵消[]传统化石燃料供应行业的下降”。国际能源署表示,可再生能源、汽车、能效、发电及其他领域的就业增长将轻松超过煤炭、石油和天然气领域的损失,在APS情景下到2030年将带来约1300万个全球净就业岗位,在NZE情景下则翻倍。
化石燃料达峰
展望报告接着阐述了各情景对全球能源系统的影响,认为“新能源经济”的进展如今由“更低的成本”所支撑。
例如,国际能源署表示,风能和太阳能已是“大多数地区”中“最便宜的新增发电来源”,而且基于总拥有成本,电动汽车(EV)在“许多市场”中存在“令人信服的理由”。
国际能源署表示,这些发展连同STEPS情景中已实施的气候政策,意味着未来三十年低碳能源将满足“几乎全部的能源需求净增长”。
因此,虽然化石燃料使用量在未来五年内将出现反弹,但即便在STEPS情景的“更为保守的基准”下(各国未能充分落实其气候承诺),其很快便会达峰,并在2050年前保持平稳。下图灰线显示了这一点。
国际能源署表示,截至2021年9月,约53个国家和欧盟已承诺实现净零排放,约占全球二氧化碳排放量的三分之二。此后,俄罗斯、土耳其和阿拉伯联合酋长国已加入该名单。
(国际能源署表示,中国2060年的净零承诺具有“全球意义”。一项国际能源署的详细研究与“中国领先能源专家”共同完成,展示了该国如何实现这一目标,并指出若无中国参与,则“没有可行路径”可实现1.5C目标。该机构表示:“2030年前实现更快进展是可能且有益的。”)
若各国实现其净零及其他新的气候目标(如APS情景所示),则国际能源署的展望报告表明,化石燃料排放将于2025年前达峰,随后迅速下降(红线)。
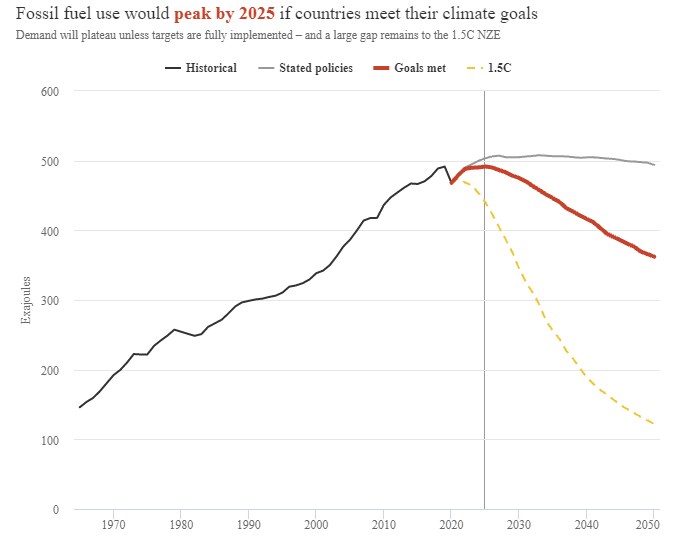
尽管化石燃料使用量将达峰值并随后下降,但全球气候承诺的雄心仍远不足以将升温控制在1.5C以内,如黄色虚线所示。
该展望报告重申了其1.5C报告的观点,即该路径意味着除已获批准开发的油气田外,不再新增石油和天然气田投资。
升温限制
总体而言,国际能源署表示,在STEPS情景所包含的现行政策下,排放量到2050年仅会略有下降(如下图蓝线所示)。国际能源署表示,这意味着到2100年气温将比工业化前水平升高约2.6C。
(温度预测基于“MAGICC”简化气候模型,假设非能源温室气体与二氧化碳排放同比例减少,且2050年前的趋势在本世纪剩余时间内延续。)
尽管2.6C距离《巴黎协定》的目标仍有很大差距,但根据该图(红线,蓝色楔形区域),其相较“前巴黎基准”已取得巨大进展,该图在展望报告发布时被以推文形式分享,发布者为国际能源署执行主任法提赫·比罗尔(Fatih Birol)。
如果各国履行其最新的“格拉斯哥”气候承诺(如APS情景中的黄线所示),本世纪升温将被控制在2.1C,这更接近但仍远未达到《巴黎协定》“远低于2C”的目标。
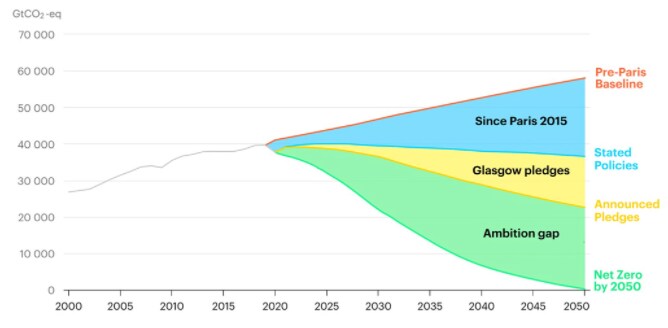
然而,各国雄心与其现有政策之间存在“执行差距”,2030年约为26亿吨二氧化碳(GtCO2),它介于当前趋向2.6C的路径与各国承诺下可实现的2.1C之间。
此外,这些承诺与《巴黎协定》1.5C挑战性目标之间还存在更大的120亿吨二氧化碳“雄心差距”,该差距可在国际能源署的NZE情景下实现。
国际能源署表示,这意味着当前的承诺仅覆盖实现“保持1.5C路径可及”所需减排量的“不足20%”。
雄心差距
为给COP26气候峰会的讨论提供参考,国际能源署在其展望报告中专门用一整章探讨1.5C“雄心差距”以及弥合该差距所需的措施。
展望报告指出:“所有国家都需要做得更多:已作出净零承诺的国家约占额外减排量的一半,其中尤以中国为主。”
报告指出了各国需要在2030年前的“关键时期”取得进展的四个重点领域,并称,相对于APS情景,所涉行动中超过40%具有成本效益,仅从其可为消费者节省成本的角度而言。
国际能源署为弥合雄心差距提出的建议如下方瀑布图所示,图的下部进一步分解了具有成本效益的部分。
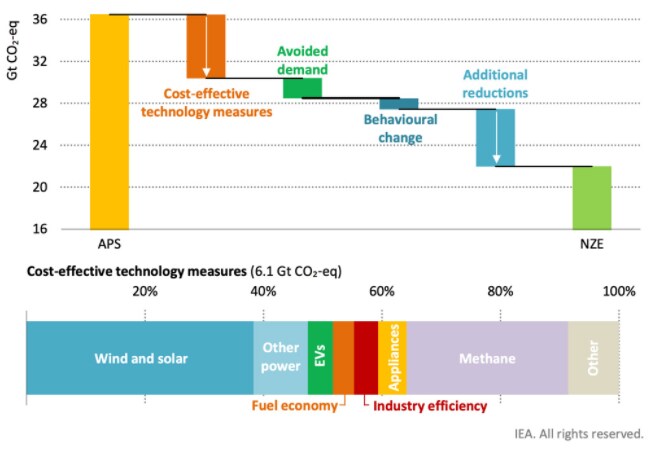
报告确定的四项“关键措施”中,首要且最重要的一项是“大规模推进”清洁电气化,基于相对APS情景风能和太阳能装机容量翻一番,并“大幅扩展”其他低碳能源,包括“在可接受的情况下”发展核电。这将使2030年排放量减少约50亿吨二氧化碳。
国际能源署还呼吁“迅速淘汰煤炭”——发达经济体于2030年前、全球于2040年前完成——并终止对煤炭的新投资决策,有望到2030年避免8亿吨二氧化碳排放。
更多的清洁电力供应需要辅以电力基础设施的“大规模建设”以及电网“各类形式”的灵活性。(电力行业整体将于2035年在发达经济体、2040年在全球范围内实现净零排放。)
(展望报告中的图4.29按不同情景分解了2050年电网灵活性的来源:在NZE情景下,需求响应和电池约占总量的一半,水电及其他可再生能源再占四分之一。其余部分主要由氢能提供,核能和化石天然气的作用较小。)
第二项关键措施是“不懈”聚焦能源效率,并通过材料效率和行为改变来“抑制”需求。国际能源署表示,这些措施合计可弥合约26亿吨二氧化碳的雄心差距。
然而,要实现这一目标,需要能源强度使全球经济到2030年每年改善4%,超过2020年前十年所见速度的两倍。展望报告补充称,这些收益中超过80%将为消费者带来成本节约。
第三项措施是减少甲烷排放,尤其是化石燃料作业(特别是石油和天然气行业)中的甲烷排放,有望到2030年避免约17亿吨二氧化碳当量的排放。
展望报告确定的第四个关键领域是“推动清洁能源创新”,尽管这在2030年之后才会对排放产生重大影响。报告解释称:
“实现2030年深度减排所需的所有技术都已具备。但NZE情景下2050年实现的减排量中,几乎一半来自目前仍处于示范或原型阶段的技术。”
能源危机
在展望报告本身及前一天发布的评论文章中,国际能源署驳斥了一种被媒体广泛
宣扬的观点,即气候行动是导致当前全球能源危机的原因。。
评论称,受新冠疫情后经济快速复苏、北半球漫长寒冬以及化石燃料供应中断等因素影响,天然气、煤炭和电力价格已攀升至“数十年来的最高水平”。
该文认为,将责任归咎于清洁能源转型是“不准确且具有误导性的”,而展望报告的前言则指出:“能源价格大幅上涨的主要原因与向清洁能源转型的努力无关”。
尽管如此,前言也指出,如果各国政府的清洁能源转型计划“无法做到为所有公民提供安全、可负担且公平的能源”,则可能“面临失败的风险”。
为应对这些风险,该展望报告专设一章探讨“安全转型”的必要性:
“从设计上看,本展望报告中的情景描述的是平稳、有序的变革过程。然而在实践中,能源转型可能是动荡且断断续续的,各方利益相关者利益诉求各异、相互博弈,而且能源供需之间始终存在错配风险。”
风险包括:由于各地区清洁能源转型速度不一,全球贸易关系紧张;以及化石燃料使用量急剧下降,使依赖其销售收入的国家依赖收入的经济陷入不稳定。
报告还指出,随着风能和太阳能在电力结构中所占份额不断上升,“电力市场的运行方式将发生根本性变化”。到2050年,在净零排放情景(NZE)下,这些可变可再生能源将占全球总发电量的68%,部分市场的占比甚至更高。
展望报告指出,应对这些变化“要求政策制定者调动对所有灵活性资源的投资,以维持电力安全”。
其他问题还包括气候变化带来的实体风险。国际能源署指出,2021年8月“艾达”飓风期间,输电线路和炼油厂受损等近期事件便是例证:艾达飓风期间,输电线路和炼油厂受损。
报告指出,全球13%的沿海火力发电厂、25%的陆上液化天然气(LNG)设施以及10%的沿海炼油厂“已面临严重沿海洪水的风险”,并补充道:“随着海平面上升,这些风险水平将进一步提高。”
同样,国际能源署指出,由于水资源压力日益加剧,能源相关基础设施面临风险,其中三分之一的现有火力发电厂和核电厂已位于高水资源压力地区。
下图展示了2020年火力发电厂(蓝色圆点)、核电厂(紫色三角形)、炼油厂(绿色方块)和铜矿(蓝色菱形)与水资源短缺情况的对应关系,颜色越深表示暴露程度越高。
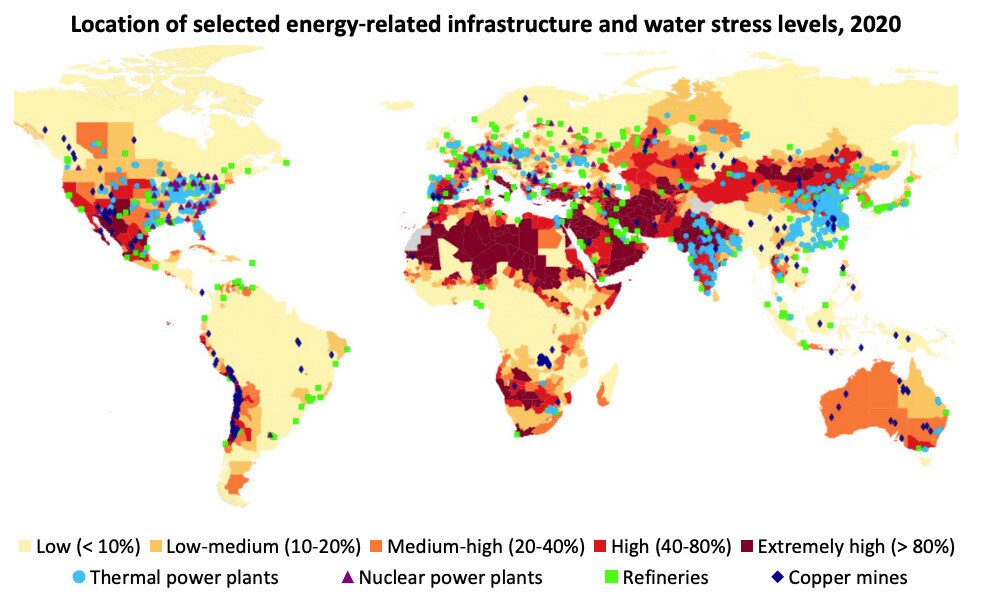
展望报告补充道:“根据IPCC RCP 4.5情景(一种中等排放情景)下预测的水资源可用量,到2040年,超过40%的淡水冷却火电和核电机组预计将位于高风险地区。”




