自第二次世界大战结束以来,美国在世界GDP中的占比已从近30%降至约18%。其他发达经济体在全球经济中的份额也持续下降。但从国际货币体系来看,你可能不会意识到这一点。
同期,中国在世界GDP中的占比几乎增长了两倍,达到约16%(仅次于美国);新兴市场目前约占全球产出的60%,高于战后初期的约40%。鉴于发达经济体的增长前景仍然低迷,这些趋势很可能会延续,即使中国和其他新兴市场的增长显然正在放缓。
然而,全球金融并未反映出这种从发达经济体向新兴经济体的力量转移。战后布雷顿森林体系确立了美元作为主要储备货币的地位;直到20世纪70年代,全球GDP约有三分之二与美元挂钩。其余部分主要由英镑和苏联卢布分担。
在近期一项研究中,我与伊桑·伊尔泽茨基和肯尼斯·罗格夫合作记录了美元仍保持着全球储备货币的主导地位,而且优势显著。超过60%的国家(占世界GDP的70%以上)以美元作为锚定货币。其他指标也显示出类似程度的“美元主导地位”,包括以美元计价的贸易比例,以及美国资产(尤其是美国国债)在各国央行外汇储备中的占比。
欧元远居第二。自20世纪80年代初至1999年欧元推出,德国马克(DM)的影响力先是在西欧、随后在东欧不断扩大。但欧元崛起后整合了德国马克区和法国法郎区(非洲),其势头似乎已停滞。从某些衡量方式来看(考虑到欧洲在世界产出中的份额不断缩小),欧元的全球重要性已经下降。
目前没有其他主要的成熟国际货币能够与之竞争全球领导地位。
图中所示的生产与金融趋势分化,源于美国经济相对规模缩小之际,美国仍在满足全球对储备资产日益增长的需求,需求主要来自新兴市场。
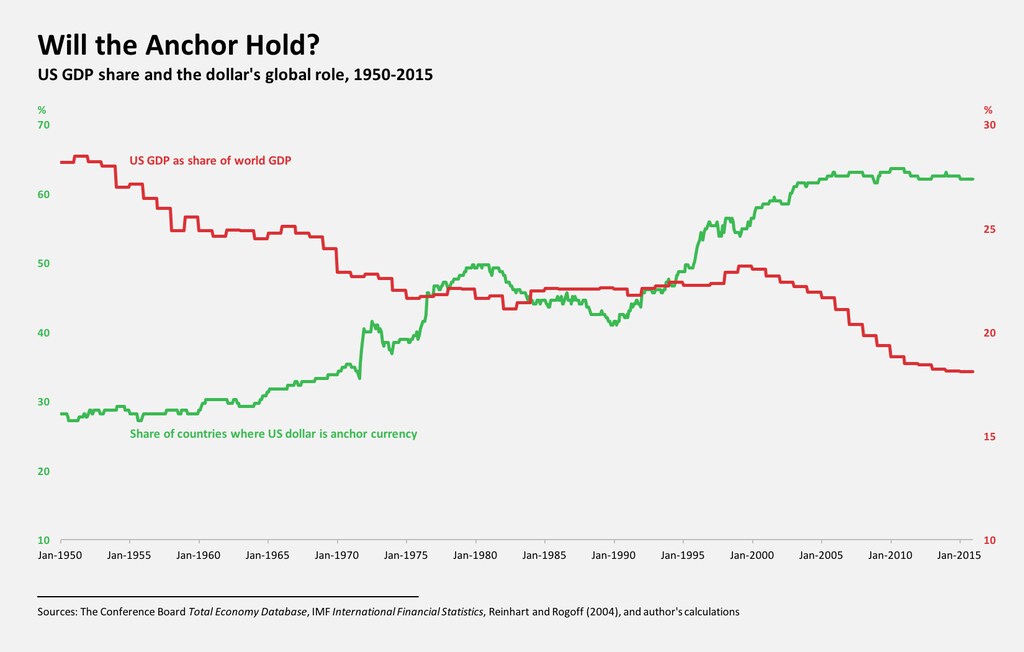
这种分化并非全新现象。随着欧洲从第二次世界大战中复苏、全球贸易不断扩大,储备需求在20世纪50年代迅速增长,并在20世纪70年代初之前一直居高不下。当时,美元以黄金为支撑。由于全球黄金供应增长赶不上储备需求的增长,缺口由美国的(纸面)债务填补。
随着时间推移,为满足全球储备需求,“纸面美元”储备与黄金储备的比率持续上升,这与维持官方美元兑黄金平价的目标无法相容。国家目标(维持平价)与美国作为储备货币唯一提供者所承担的国际角色之间无法调和,这正是比利时经济学家罗伯特·特里芬早在1960年就预见到、并认为会危及布雷顿森林体系的困境本质。
1971年12月和1973年2月两次相对于黄金的贬值,仍不足以纠正美元的“高估”。1973年3月,布雷顿森林体系宣告结束,美元和其他主要货币获准浮动,美元随后进一步贬值。
如今和当年一样,美国可以通过发行更多美元债务来满足世界其他地区对美元的需求。这要求美国持续出现经常账户赤字,并伴随财政赤字。当然,尽管美元与黄金的联系早已成为过去,任何旨在遏制美国债务增长的国内财政目标,都将与美国作为储备货币唯一提供者的国际角色相冲突。
无论如何,中国都将在解决这一现代“特里芬困境”的过程中发挥重要作用。一种可能是,美国经常账户赤字不可避免的减少(无论何时发生)或许源于美元持续贬值(如20世纪70年代),这意味着中国及其他美国国债主要持有者将遭受资本损失。另一种可能是,中国最终成为新的储备资产提供者。在这种情形下,储备资产的供应将与全球增长最快的地区相匹配。
这种联系可以是直接的,即人民币获得储备货币地位;也可以是间接的,即国际货币基金组织的记账单位特别提款权成为储备管理者青睐的资产,正如人民币目前已纳入特别提款权货币篮子。赋予特别提款权储备资产地位是国际货币基金组织长期以来的愿望,但这一构想始终未能获得多少支持。
但还有第三种可能:全球对美国储备资产的需求可能减弱。中国持续的资本外逃正导致对美国国债的需求立即大幅下降;而更可持续的情形是,中国转向有管理的浮动汇率制度,国内金融市场更加成熟,同时不再那么强调维持可信的外汇储备“战备库”。