由于美国经济体量庞大且与世界紧密相连,美国经济的发展势必会对全球产生重大影响。美国拥有全球最大的单一经济体,按市场汇率计算,其国内生产总值(GDP)接近全球总量的四分之一,占全球外国直接投资(FDI)的五分之一,股票市值则超过全球总量的三分之一。对全球五分之一的国家而言,美国是最重要的出口目的地。美元是全球贸易和金融交易中使用最广泛的货币,美国货币政策和投资者情绪的变化在影响全球融资环境方面发挥着重要作用(世界银行,2016年)。
与此同时,全球经济对美国也很重要。在海外运营的美国跨国公司附属机构,以及位于美国的外国公司附属机构,在美国的产出、就业、跨境贸易和金融流动以及股票市值中占有很大份额。近期研究考察了全球增长对美国经济的重要性(Shambaugh,2016年)、美国货币政策变化对全球的影响(Rey,2013年),以及美国贸易政策变化对全球的影响(Furman等,2017年;Crowley等,2017年)。
美国的增长、货币和财政政策很可能发生变化,美国金融市场也可能面临不确定性。这些变化会产生怎样的全球溢出效应?我们的近期研究(Kose等,2017年)试图回答这些问题:
美国与全球商业周期的同步程度如何?美国增长和政策冲击产生的全球溢出效应有多大?全球经济对美国有多重要?美国与全球商业周期的同步程度如何?
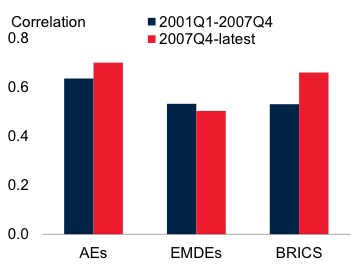
美国、其他发达经济体(AEs)以及新兴市场和发展中经济体(EMDEs)的商业周期高度同步(图1.A)。这部分反映了美国经济与世界其他地区之间强劲的全球贸易和金融联系,也反映了全球冲击会引发共同的周期性波动。2008—09年全球金融危机期间,这一现象尤为明显。不过,这并非新现象。自1960年以来,全球经济经历的四次衰退(1975年、1982年、1991年和2009年)虽然由许多地区的诸多问题引发,但都与美国的严重衰退同时发生(Kose和Terrones,2015年)。
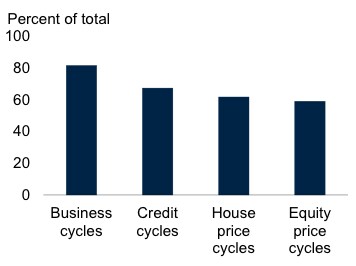
其他国家大约有80%的时间与美国处于相同的商业周期阶段(图1.B)。与美国金融周期的同步程度略低,但仍然显著:信贷、房地产和股价周期约有60%的时间处于相同阶段。虽然难以通过实证确定美国经济是否引领其他经济体商业和金融周期的转折点,但近期研究表明,美国似乎会影响许多主要经济体衰退的发生时间和持续时间(Francis等,2015年)。
图1商业周期的同步性
A. 与美国商业周期的相关性
B. 与美国商业和金融周期的一致性
美国增长和政策冲击产生的全球溢出效应有多大?
美国经济增长加速——无论是由扩张性财政政策还是其他原因推动——都可能显著提振全球经济。美国经济冲击会通过三个主要渠道传导至世界其他地区。
美国经济活动加速,可以通过增加进口需求直接带动贸易伙伴增长,也可以通过加强贸易中蕴含的生产率溢出效应间接推动增长。
美国金融市场的发展可能产生更广泛的全球影响。美国债券和股票市场规模全球最大、流动性最强,美元也是贸易和金融交易中使用最广泛的货币。这使美国货币政策和投资者信心成为影响全球金融环境的重要因素(Arteta等,2015年;IMF,2015年)。
鉴于美国在全球大宗商品市场中的地位(美国既是全球最大的天然气和石油消费国,也是最大的生产国),美国增长前景的变化可能影响全球大宗商品价格,进而影响大宗商品出口国的经济活动、财政状况和国际收支。
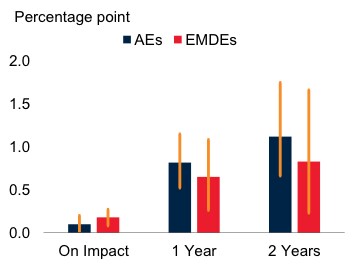
估算显示,美国经济增长提高一个百分点,一年后可使发达经济体的增长提高0.8个百分点,使新兴市场和发展中经济体的增长提高0.6个百分点(图2.A)。投资的反应可能更为强烈。例如,财政刺激措施可能提振投资,但其效果很大程度上取决于措施的实施条件,包括经济闲置产能的剩余规模、货币政策的反应,以及家庭和企业对赤字和债务水平上升前景预期的调整。例如,如果美国货币政策收紧速度快于预期,较脆弱的新兴市场和发展中经济体可能会突然面临借贷成本上升、汇率压力、金融市场波动和资本外流。
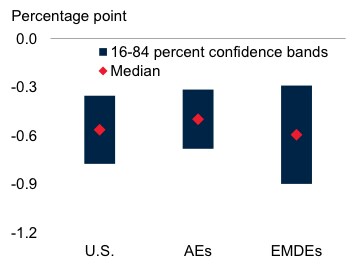
即使没有实际的政策变化,金融市场波动所引发的不确定性加剧,或对美国政策方向和范围的模糊不清,也可能抑制美国及世界其他地区的投资。实证估算表明,美国股市波动率(具体而言是VIX指数)持续上升10%,一年后可能使美国投资增长率降低约0.6个百分点,使其他发达经济体降低约0.5个百分点,并使新兴市场和发展中经济体降低0.6个百分点(图2.B)。
图2美国增长和不确定性的溢出效应
A. 增长的溢出效应
B. 不确定性对投资增长的溢出效应
全球经济对美国有多重要?
美国对全球经济至关重要,同时,美国经济也受到其与世界其他地区之间贸易和金融联系的影响。全球经济发展在推动美国经济活动和金融市场方面发挥着重要作用。
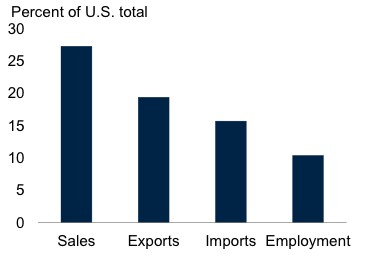
美国跨国公司在美国总产出和劳动生产率增长中占有很大份额,在金融市场中的影响力也很大。与此同时,在美国运营的外国跨国公司为美国提供了很大一部分就业岗位和出口(图3.A)。
全球价值链活动很大一部分通过美国跨国公司及其海外附属机构开展。总体而言,美国出口中有四分之一是嵌入其他国家出口的美国增加值。这种“前向参与”在化工、商业服务和电子行业尤为突出,与中国、加拿大和墨西哥的联系也尤为紧密。“后向参与”的程度则较低:2014年,美国出口的平均进口含量为13%,远低于其他发达经济体的平均水平(27%)。这种相互联系是美国与全球经济之间溢出效应的重要来源。
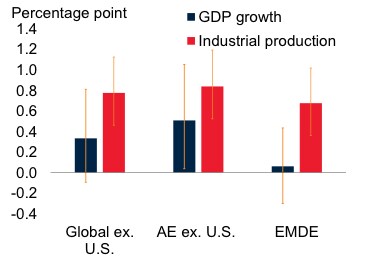
因此,源自其他经济体的增长挫折,或影响美国企业市场准入的政策变化,都可能对美国造成不利影响。这些影响在全球一体化程度更高的制造业尤为明显(图3.B)。
图3全球经济对美国经济的重要性
A. 外国跨国公司在美国的作用
B. 全球经济、发达经济体以及新兴市场和发展中经济体增长提高一个百分点对美国的溢出效应
增长加速还是不确定性?
鉴于美国经济体量庞大且与全球经济联系紧密,美国经济受到的冲击会通过多种渠道传导至全球。一方面,如果没有贸易壁垒增加或全球融资环境意外收紧的抵消,美国增长加速预计会对世界其他地区产生积极影响。另一方面,持续的政策不确定性可能阻碍全球经济增长,并对新兴市场和发展中经济体的投资增长产生尤为不利的影响;这些经济体近年来的投资增长已经显现疲软(世界银行,2017年)。




