全球体育经济每年创造 2.3 万亿美元的产值,但其治理结构却落后于更传统的资产类别。
随着机构资本不断深入体育领域,投资者要求在所有权、风险和问责制方面制定更明确的规则。
预计到 2030 年,体育经济规模将达到 3.7 万亿美元,因此,体育治理正逐渐成为一个增长问题,而不仅仅是合规问题。
体育现在产生 每年2.3万亿美元,预计到2030年将达到3.7万亿美元。。 多于 345家俱乐部隶属于多俱乐部投资结构。而十年前,这个数字还不到60。这不仅仅是所有权的改变,更是人们对体育资产管理方式的期望的转变。
2024年8月,美国国家橄榄球联盟(NFL)老板 投票决定允许私募股权公司购买特许经营权的股份高度规范 状况获批基金必须持有至少20亿美元的承诺资本。任何基金对单一球队的投资比例不得超过20%,持有超过六支球队的股份,且不得在六年内退出。只有经过预先筛选的公司才有资格申请。
银行和保险公司几十年来一直沿用这套规则:资本底线、集中度上限、最短持有期、经过审查的交易对手名单。虽然没人称之为金融监管,但其逻辑却似曾相识。
福布斯 放置 NFL球队平均收入是其总收入的10.7倍高于五年前的6.4%。在英格兰 英超联赛排名前五的俱乐部是 估值约为营收的 6 至 8.3 倍其余大部分都在四岁以下。
降级风险和媒体结构可以解释部分差距,但并非全部。如果管理得当,球迷群体就能转化为机构资本可以承销的现金流。
体育软件所有者变了,但操作系统没有变。
资本发生了变化,但治理方式只是进行了翻新,而不是重新设计。
体育界增加了透明度、保障政策、道德准则和审计委员会。然而,其根本架构并未改变:管理者由被管理者选举产生。
这些是旨在代表股东利益的会员制协会,而不是为股东监督而设立的上市公司。
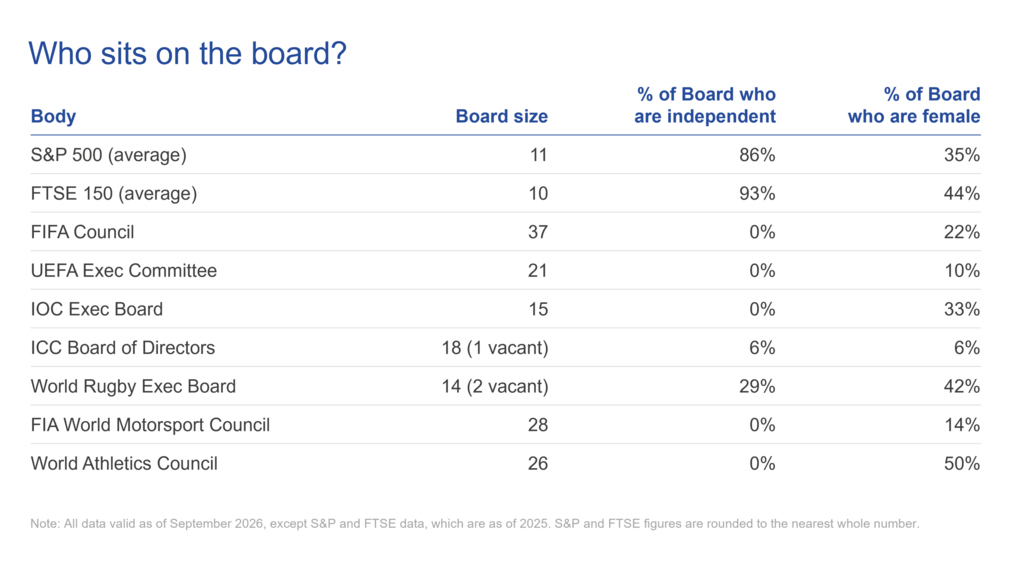
有些规则不仅允许不独立,而且要求不独立。 欧洲足球协会联盟章程 要求执行委员会候选人在成员协会中担任现任职务。不具备上市公司意义上的独立性。
这种模式不仅限于足球。 国际奥委会(IOC)执行委员会 完全由国际奥委会成员组成; 国际板球理事会 2017年设立了一个独立席位。
存在其他替代方案。在2022年进行独立审查后,世界橄榄球协会补充道 三位独立董事 与民选代表、球员代表和管理层代表一起。
成分股也具有商业价值。MSCI 发现一些公司…… 至少有30%的女性导演比其他导演的业绩高出19%。 五年累计收益。随着女子精英体育收入预计将…… 2026年超过30亿美元自 2022 年以来增长了 340%,董事会成员反映出这一受众群体的联合会更有能力扩大参与度并建立新的粉丝群体。
代表性和独立性并非二选一的关系。
体育界已有一套管理规则手册。
这 英国体育治理准则 要求接受超过 100 万英镑公共资金的机构将董事会成员人数限制在 12 人以内,任命至少 25% 的独立非执行董事,设定任期限制,并设立多数独立提名委员会。
英格兰乒乓球协会 其成员的900万英镑被冻结 否决了董事会任命规则。
但这仅适用于分配公共拨款的国家管理机构,不适用于由全球媒体和赞助商资助的国际联合会或商业联赛。
商业规模的体育运动可能需要不同的模式,但纪律仍然相同。
任何承销长期资产的机构都会问自己三个问题:谁来做决定?谁来审核?如果出了问题怎么办?
对于上市公司而言,答案很明确:管理层在多数独立董事会设定的授权范围内做出决定,而法定监管机构可以强制执行决议。
在管理机构中,情况并非如此。谁来做决定?由成员大会或从成员中选出的理事会。谁来监督?由同一大会选举产生的委员会。如果出了问题怎么办?诉讼、竞争管理机构或议会,所有这些都来得晚,而且成本高昂。
独立性发挥四项功能:
对资本配置的管理提出质疑
监督审计师关系
仲裁组织与其成员之间的冲突
在不考虑结果的情况下管理继任计划
在会员制协会中,这四项职责都落在那些对选民负责的人身上。这种矛盾是结构性的,而非个人性的。
真正的难题在于,当对这项运动未来 20 年最有利的事情与对两年内再次选举它的成员最有利的事情发生冲突时,董事会该如何抉择。
商业决策需要商业监督
当管理机构设立商业子公司,但母公司管理结构保持不变时,这种差距最为明显。
欧洲某足球联赛将其媒体版权剥离成一家独立公司,并将股份出售给一家私人投资公司。 永久享有13%的商业收入索偿权,金额达15亿欧元(17亿美元)。
这辆商用车是新的,但批准它的董事会却不是。当媒体版权市场低迷时,投资者的主张依然有效。
在传统的资本市场中,这种稳定性能否抵御如此波动的收入流,正是独立审计或风险委员会存在的目的所在。
投资者无法定价的任何公司治理风险都会成为他们要收取的费用。公司治理关乎增长,而非合规问题。
从2.3万亿美元增长到3.7万亿美元的前提是资本持续流入。但养老基金、保险公司和主权投资者投资期限较长,风险承受能力较低:他们需要看到相应的控制措施来评估下行风险。
治理不善并不会阻止资本流入体育界,只会让资本流入体育界的成本更高、更加谨慎、附加条件更多。
体育界完全有能力改善管理。问题在于,如果没有更好的管理,它还能继续承受得起现在这种低劣的待遇吗?
下一阶段是一个设计问题。
没有唯一的答案;这些问题关乎设计:
在没有股东的联合体中,谁来任命独立董事?
如何平衡运动员、俱乐部和国家协会的代表权?
投资者和发起人是否应该通过附加条件来提高标准?
体育界应该引领改革,还是最终会由监管来强制推行?
随着机构资本更深入地进入体育领域,这些问题越来越难以置之不理。
体育的规模和商业复杂性已经超过了以往的管理模式。其下一阶段的发展不仅取决于吸引资本,更取决于建立并维系公众信心。
如果您是投资者、政府机构、联赛、球队、联合会、广播公司或赞助商,并希望参与塑造体育运动的未来,请联系我们。 sports@weforum.org