中东和北非地区面临着紧迫的任务,即为预计到2025年进入劳动力市场的2000万年轻人创造就业机会。中小企业(SMEs)凭借其创造就业和推动创新的潜力,可在应对这一挑战中发挥重要作用。遗憾的是,该地区的中小企业仍面临诸多重要障碍,其中尤为突出的是融资渠道有限——在这一领域,该地区的差距在全球范围内最为明显。
日益凸显的优先事项
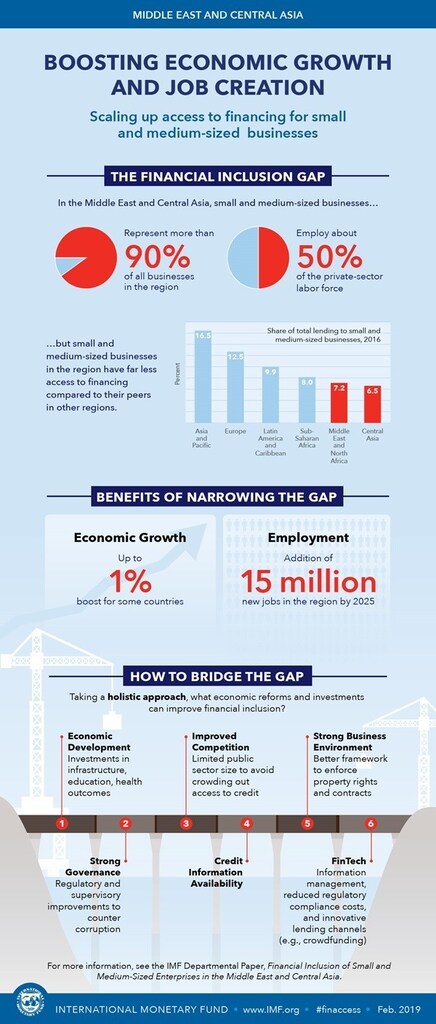
多项调查显示,融资渠道是该地区中小企业面临的主要障碍。这一结果并不令人意外。中东和北非地区的中小企业约占注册企业总数的96%,约占就业人数的一半,但其仅占银行贷款总额的7%——为全球最低水平。相比之下,亚太地区中小企业贷款占全部银行贷款的16%。可喜的是,中东和北非地区的政策制定者日益认识到金融包容性的重要意义,并正在寻求政策方案以缩小这一差距。
潜在益处
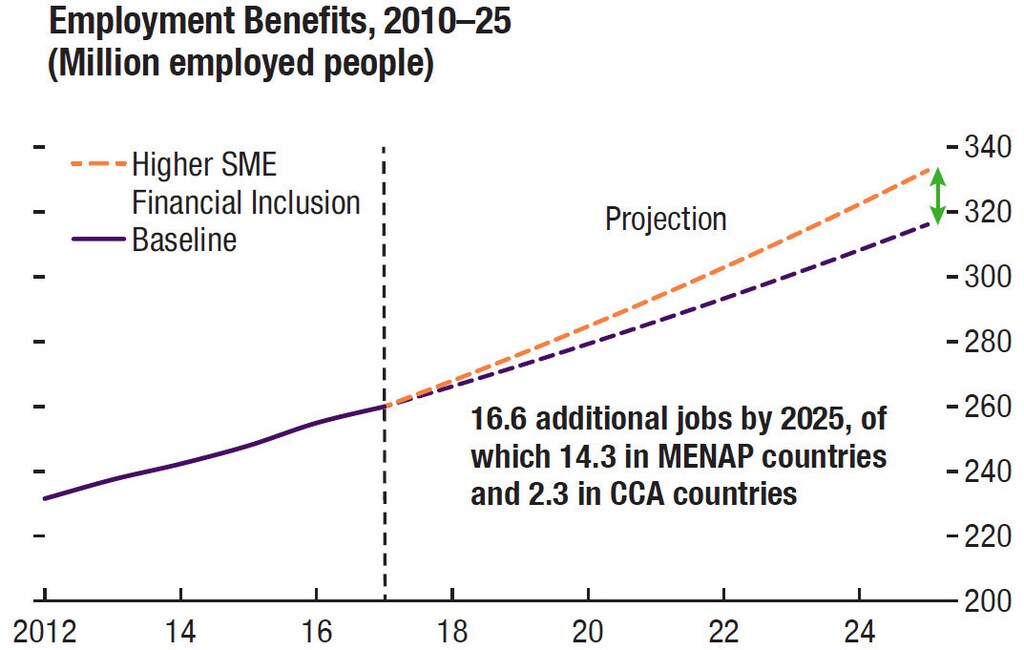
近期,分析国际货币基金组织的一项分析表明,中东和北非地区仍有较大空间提高中小企业的融资可得性,而这样做将带来可观的宏观金融效益。该分析发现,相较于新兴市场和发展中经济体的平均水平,缩小该地区的金融包容性差距,可在中期内使年增长率提高至多1%。
基于企业层面数据对就业和劳动生产率增长的估算表明,GDP增长收益可能更高。这反过来将有助于到2025年创造约1500万个新就业岗位。此外,该文件还表明,提高中小企业的金融包容性可能改善宏观经济政策的有效性,包括税收征管效率和货币政策传导。
推动银行向中小企业放贷
分析表明,在以下情形下,中小企业将更容易获得融资:
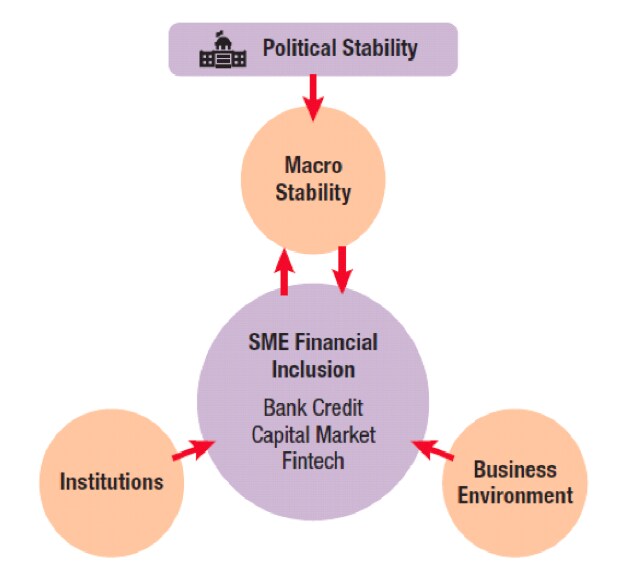
- 宏观经济更加稳定,这与私营部门信心增强以及包括中小企业在内的信贷供需增加相关
- 银行业稳健性和韧性增强,因为银行资产质量薄弱似乎会阻碍中小企业的金融包容性
- 公共部门规模较小,因为公共部门规模过大可能挤占对中小企业的信贷,或造成中小企业竞争环境不公平,使其面临不正当竞争
- 更广泛的经济竞争更加充分,因为经济活动集中于公共部门或少数大型企业,可能导致进入壁垒并降低中小企业生产率
- 优质信贷信息更加可得,这是管理中小企业信用风险敞口的重要基础
- 法律和制度框架更加健全,涉及产权、合同执行以及抵押品和破产制度,这些均是银行以合理条款和条件提供贷款的关键前提
中小企业的其他融资来源
尽管银行信贷仍是中小企业融资的最主要来源,但其他融资渠道同样有助于满足中小企业的需求。这些渠道包括资本市场,例如专门面向中小企业的股权市场板块,以及金融科技。后者可能成为潜在的变革性力量,一方面可缓解上述部分银行放贷制约因素,另一方面可通过众筹、种子资本和点对点电子平台等方式,为中小企业开辟新的融资来源。
埃及、约旦、黎巴嫩和阿联酋拥有中东、北非、阿富汗和巴基斯坦地区约四分之三的初创企业,目前已设立大型金融科技加速器。所有这些中小企业替代融资渠道都需要建立相应的具体法律和监管环境。
采取整体性政策视角
金融包容性已成为包括埃及、约旦和突尼斯在内的多个国家政策议程的重中之重。然而,各国政府和中央银行往往依赖直接的公共干预来提高中小企业的融资可得性。人们日益认识到,要释放中小企业金融包容性的潜力,需要一系列改革,涵盖从宏观金融环境、公共部门规模,到与竞争、信贷信息、产权和破产框架相关的制度及监管问题。
换言之,要为有意义、安全和可持续的中小企业金融包容性创造条件,需要采取整体性的政策战略,而非局部措施。此类整体性方法可以引发良性循环,提高中小企业的透明度并减少非正规性,从而带来更广泛的经济效益。
基于此,国际货币基金组织将与包括世界经济论坛在内的其他利益相关方一道,继续支持中东和北非地区的政策制定者加强中小企业金融包容性的努力。




