影响估值提供客观、量化的洞见,并有助于企业应对欧洲可持续发展报告要求的新要求。
将影响转化为货币价值,有助于各方共同理解可持续发展对业务的意义。
更深入的战略洞见和组织内部讨论,也是影响估值带来的额外益处,有助于转变商业模式。
在企业着手实施《企业可持续发展报告指令》(CSRD)和欧盟分类法等法律时,许多企业都在质疑这些新可持续发展报告要求带来的更高成本。
尽管存在这些担忧,我们仍须牢记这些法规的初衷:要求企业报告可持续发展信息,以便投资者和利益相关方获得可靠、全面的信息,作出更明智的决策;同时提高透明度,展现企业对地球和人类造成的影响。
然而,日益提高的报告要求是否符合这些初衷,并支持企业向可持续发展转型?如果是,影响估值又能如何助力这一进程?
CSRD下的双重重要性
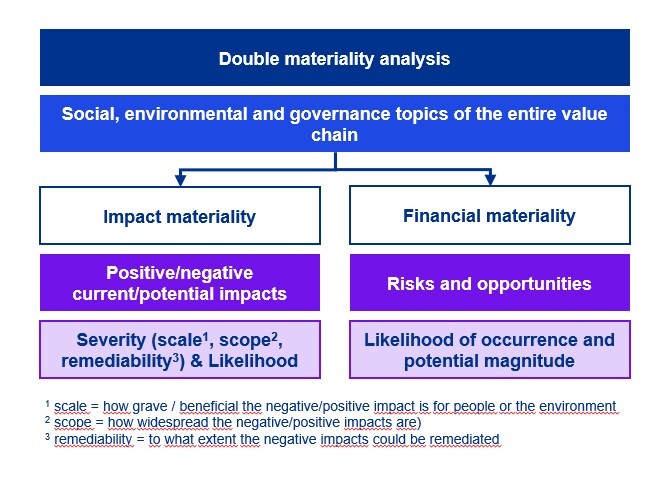
CSRD规定开展双重重要性分析(DMA),要求企业同时评估可持续发展议题对其业务的财务影响,以及其业务活动对环境和社会造成的外部影响。
这包括环境、社会和治理支柱在整个价值链上的一系列可持续发展议题。从影响角度看,企业必须根据影响规模、范围和不可补救程度,评估其业务对环境和人类造成的实际及潜在影响的严重程度,以及这些影响发生的可能性。
了解影响估值
现有方法(例如法兰克福价值平衡联盟(VBA)采用的方法)运用广受认可的估值技术,将企业活动的正面和负面影响转化为财务价值。VBA的方法涵盖广泛的环境、社会和经济影响,并得出影响价值(例如气候变化、污染或人权方面的影响),为DMA提供依据。
影响估值还能带来更多洞见,帮助企业更好地了解其实际和潜在影响,以及由此产生的财务风险和机遇;根据CSRD,企业需要报告相关信息:
理解因果关系。现有方法全面描述环境和社会议题,并阐明所述影响路径背后的因果关系。由此获得的信息可作为良好起点,帮助企业在DMA过程中与利益相关方开展更深入的讨论。
了解价值链各阶段。DMA要求评估整个价值链上的影响。企业或许能充分了解自身运营,但对上游和下游活动的认识往往有限。影响估值可借助投入产出模型和生命周期分析等成熟技术,为价值链各阶段提供数据点,从而弥补这一不足。
评估影响的严重程度。影响估值过程中的基础分析能帮助了解影响规模(例如有关当地缺水或空气污染的信息)及其范围(例如依据地理分析确定)。
不同议题的可比性。影响估值将可持续发展议题转化为货币单位,使以往难以比较的影响议题能够直接比较,例如用水量与废弃物。
在双重重要性分析中运用影响估值
尽管大多数首次采用CSRD的企业在开展DMA时,采用由外部和/或内部利益相关方评估构成的定性且往往偏描述性的方法,但目前已有少数企业着手将影响估值纳入DMA。这一做法可带来额外的价值链洞见、中立的外部数据,并提升流程的客观性和可比性。
运用影响估值评估影响重要性,可以采用不同方法:
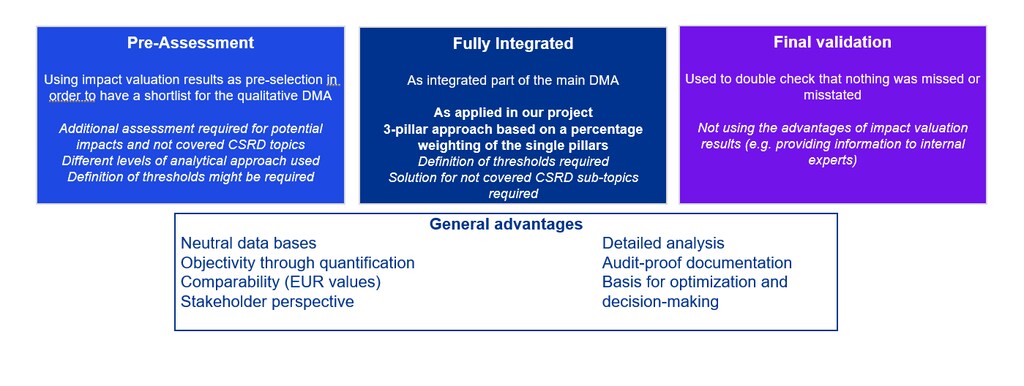
预评估。 一些企业运用影响估值辅助定性评估。对于某些组织而言,这种做法可能很有优势,例如数据不够详细、投资范围广泛的金融机构,可以借此尽早聚焦各行业或投资类别中重要的CSRD议题。无论情况如何,都必须满足CSRD的双重重要性要求;而在多数情况下,影响估值只涉及当前影响,并未涵盖CSRD的全部议题和子议题。要完全符合CSRD,预评估方法还需评估缺失的议题和未来影响。
全面整合。 预评估方法的局限性可通过多支柱方法克服,该方法将影响估值与外部利益相关方调查和内部专家研讨会相结合——我们在项目中采用的正是这种方法。
我们采用分析方法整合这三大支柱,也可以采用定性组合方法。如果采用定性方法,就必须明确说明整合标准,并在所有议题中一致应用。
我们的分析方法对不同支柱的结果进行加权并加以整合,得出最终评估分数。通过整合利益相关方和专家评估,我们纳入了所有缺失的CSRD议题或子议题,以及对未来影响的考量。最终验证确保了整体一致性。
最终验证:第三种选择是将影响估值用作最终验证的控制机制,确保没有重大影响被错误陈述。
影响估值能否用于财务重要性分析(该分析仅关注组织内部的财务影响),仍在持续讨论之中。CSRD明确指出,影响重要性和财务重要性是两个不同的视角,因此应分别开展分析。更深入地了解影响及其严重程度,以及相关的自然、人力和社会资源依赖关系,有助于识别财务风险或机遇。影响估值可作为财务重要性评估的起点。不过,即使企业自身价值链上的影响被判定为较低,第三方造成的负面影响仍可能对企业产生重大影响,切实波及其财务表现。
我们的联合项目经验表明,影响估值不仅为DMA提供了客观、量化的辅助工具,还丰富了内部利益相关方和专家研讨会中的定性讨论。它概括呈现了温室气体排放、污染和社会议题等差异很大的影响规模,帮助我们保持客观。对上游价值链阶段的地区、采购材料和污染物水平进行分析,也带来了更多宝贵洞见。
更重要的是,运用影响估值让具有较强财务控制和金融背景的同事也参与到讨论中。将影响转化为货币价值,让大家更容易共同理解可持续发展对业务的意义。建立共同叙事并将其直接纳入DMA要求,成为更深入战略洞见和组织内部讨论的催化剂,而这对商业模式转型至关重要。
从运营到财务,整个组织的共同参与能够引导并推动商业模式的可持续转型。对我们而言,DMA项目促进了组织内积极且持续的协作,而影响估值则是提供客观共同语言的有力工具。