2012年,尼日利亚推出了 《国家金融普惠战略》 (NFIS),并将其作为推动尼日利亚跻身全球最大经济体之列的关键动力。
NFIS的目标是到2020年,将无法获得金融服务的尼日利亚人比例从46.3%降至20%。这些进展为女性创业者参与银行体系带来了令人振奋的机遇。
尽管尼日利亚是非洲最大的经济体,但只有30%的尼日利亚成年居民在正规银行机构开有账户。目前,女性被排除在金融服务之外的比例高于男性,其中约73%的女性没有银行账户。
这一问题在该国北部地区尤为突出,那里的金融排斥率是南部地区的两倍以上。通过获得存款、储蓄、分期贷款和安全汇款等基本银行服务,没有银行账户的人们的生活可以得到改善。
在 Youth for Technology Foundation(YTF),我们投资于年轻一代,因为他们拥有最长的生产力周期,也是强大信息通信技术(ICT)解决方案的共同创造者。同样,我们也投资于女性,她们中的许多人是我们所服务社区的经济支柱。
通过与 Cherie Blair Foundation for Women、 VISA 和 First Bank of Nigeria合作,YTF在尼日利亚推出了“女性移动金融服务”项目,为该国女性创业者提供创新的移动技术解决方案,以应对我们这一代人面临的最大挑战之一:新兴经济体的金融普惠。
通过该项目,尼日利亚10个州的2,500名女性(阿比亚州、拉各斯州、奥孙州、河流州、阿南布拉州、奥约州、阿布贾、卡杜纳州、卡诺州和包奇州)将成为移动银行代理。借助FirstMonie移动银行平台,她们将为尼日利亚人提供无网点银行服务和移动金融服务。
YTF为这些女性提供创业和金融能力培训,并持续给予支持、监测和评估。根据该银行的代理与客户平均比例,该项目预计在第一年将惠及75,000名尼日利亚人。
在尼日利亚以及许多非洲发展中国家,距离银行网点较远是获取基本金融服务的最大障碍。在一项 2011年针对尼日利亚无银行账户人群的调查中,61%的人表示希望拥有一个账户,但附近没有银行,无法让这个简单愿望成为现实。
技术能够让银行及其客户通过现有的本地零售网点进行远程互动。YTF的首要目标是让更多女性创业者进入尼日利亚电子支付价值链——这一领域有望在未来几年大幅增长。“尼日利亚女性移动金融服务”项目将帮助女性创业者与金融部门建立更紧密的联系,并为她们提供发展业务所需的关键培训和能力建设支持。
鼓励建立安全、价格合理且易于使用的支付系统,是国家经济发展的先决条件之一。在尼日利亚以及许多发展中国家,现金是主要支付方式,且很大一部分人口没有银行账户。无网点银行服务运用技术,为服务不足的人群提供金融服务。
上周,YTF在阿南布拉州培训了150名女性银行代理,我有机会与其中几位交流。她们表示,很高兴获得了增加销售额、拓展业务的机会。在拉各斯,YTF培训了500名银行代理;人们对此抱有乐观态度,认为银行服务可以消除、或至少减少向客户提供赊账的需要,因为客户没有现金时,可以从其账户中扣款。
据尼日利亚通信委员会称,2014年尼日利亚是非洲最大的移动市场,拥有1.33亿用户,市场渗透率约为75%。在部署成本低、技术易于使用的推动下,市场持续增长,为改善全国各地获取金融服务的机会带来了巨大机遇,女性创业者将走在前列。
更多论坛博客
关于金融普惠的三点启示
我们能在每个村庄都设一台ATM吗?
为什么创业无法解决贫困问题
作者:Njideka U. Harry是Youth for Technology Foundation(尼日利亚)的总裁兼首席执行官,也是 世界经济论坛社会创业者。
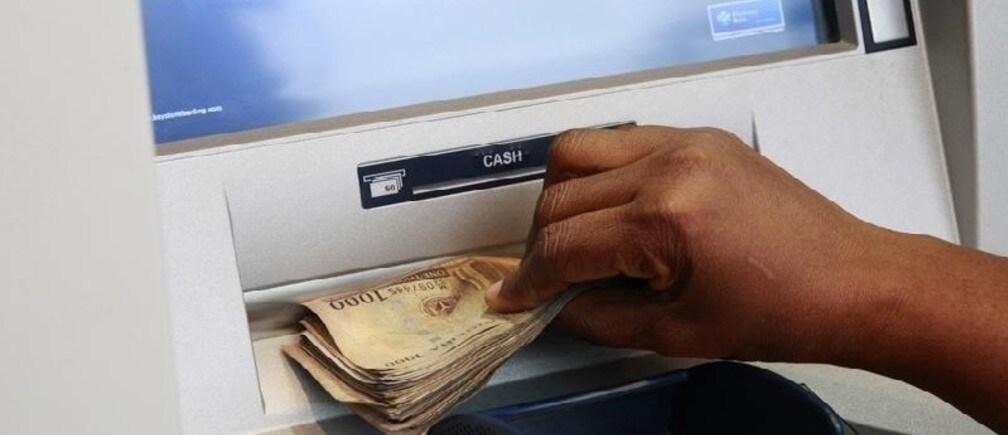
图片:2014年11月12日,在商业首都拉各斯的伊凯贾区,一名女性从银行自动柜员机(ATM)取出尼日利亚奈拉。路透社/Akintunde Akinleye