当风险投资机构(VC)共同持有初创企业股权时,创新效率可以得到提升。
这可以通过风险投资机构将投资从盈利能力较弱的初创企业转向更具潜力的企业来实现。
沃顿商学院金融学教授开展的一项研究发现,当风险投资机构共同持有初创企业股权时,可能产生以下结果。
当风险投资机构在某一行业中持有多家相互竞争的初创企业股权时,它们便有能力通过将投资从其投资组合中的落后企业转向更具潜力的企业,来提升创新效率。风险投资机构可能会停止为这些落后的初创企业提供资金,但仍会通过促使它们将重心转向不重叠的项目,继续从中攫取价值。
这些是沃顿商学院金融学教授近期一项研究的主要发现。Luke Taylor、Xuelin Li(南卡罗来纳大学金融学助理教授)与沃顿商学院金融学博士生Tong Liu。他们在一篇题为“Common Ownership and Innovation Efficiency”的研究论文中详细阐述了研究发现。
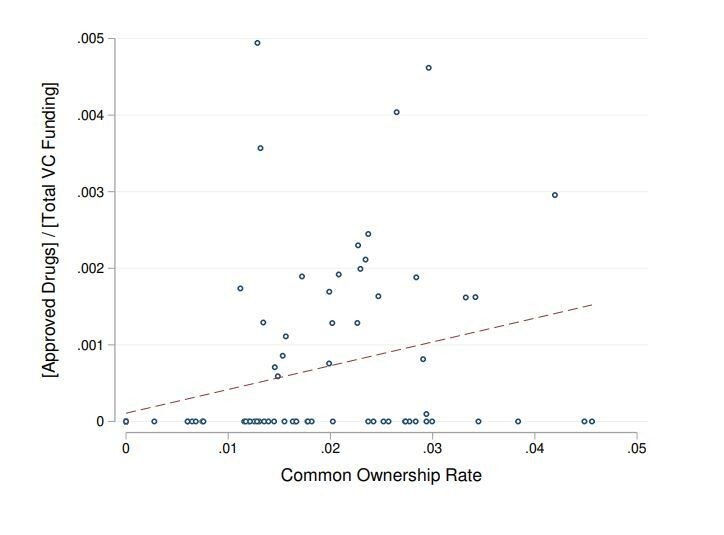
研究人员以制药行业的共同所有权为研究对象,涵盖了2015年至2018年间481家美国初创企业开展的1,045个I期药物项目,这些项目由764家风险投资机构提供资金。他们以获得美国食品药品监督管理局(FDA)批准的药物总数,除以该类别中所有活跃初创企业获得的风险投资资金总额,来衡量创新效率。
研究发现,“共同所有权比率与研发产出和资金投入之比呈正相关”,其中研发产出指获得FDA批准的候选药物。这一创新效率衡量指标并不具有因果解释,但论文指出,“这与共同所有权有助于避免研发的过度重复、以相同的研发总投入产出更多获批药物的结果相一致”。
共同所有权可能正在为我们整个社会带来帮助……[通过减少]专利竞赛中的研发重复。
Luke Taylor
关注“光明面”
根据Taylor的说法,风险投资机构对初创企业的共同所有权既有“黑暗面”,也有“光明面”。“我一直想知道,共同所有权通过影响创新,是否会有光明的一面,”他在SiriusXM电台播出的《沃顿商业日报》节目近期一期中表示。《沃顿商业日报》节目(该节目在SiriusXM电台播出)。“近来的研究主要关注共同所有权的黑暗面,即这可能导致相关公司之间的竞争减弱,进而推高消费者价格。”
研究发现,共同所有权带来的收益超出了其投资组合中各公司自身所获得的收益。Taylor表示:“我们研究结果的光明面解读是,共同所有权可能正在为我们整个社会带来帮助。”“它可能有助于减少专利竞赛中的研发重复。当企业彼此处于专利竞赛中,并且彼此竞争异常激烈时,它们往往会在研发上投入超出社会所需的资金。共同所有者可以介入,协调这些处于专利竞赛中的企业,从而帮助解决这一市场失灵问题。”
论文指出,初创企业对于推动创新至关重要,由风险投资支持的初创企业在美国经济创新中占据了很大比重。Taylor表示,该研究聚焦制药行业,是因为该行业“是风险投资机构工作的重要组成部分”。
什么是COVID应对社会创业联盟?
他总结了研究的三个主要结果:第一,共同所有权促使投资者暂缓落后的药物项目。第二,共同所有权促使投资者限制对落后初创企业的资金投入。最后,共同所有权促使这些风险投资投资者将创新转向已经落后的初创企业。
“如果这些企业转而由不同的所有者持有,它们就无法将彼此施加的负面溢出效应内部化,”论文指出。“因此,即使落后的项目在社会层面上并非最优,它也很可能继续推进。”
论文记录了New England Associates(NEA)的案例。该风险投资机构于2012年投资了波士顿两家初创企业Intarcia和Rhythm Pharmaceuticals,这两家企业的药物当时均处于治疗肥胖症的I期临床试验阶段。到2012年12月,Rhythm的项目已从I期推进至II期,在与Intarcia的项目竞争中取得了优势。随后,NEA切断了对Intarcia的资金支持,该公司放弃了其肥胖症药物项目,并将重心转向糖尿病治疗。这一案例与研究的总体模式十分吻合:部分风险投资机构采用一种“赛马式”投资策略,即投资于竞争激烈的初创企业,等待其中一家取得优势,然后削减对落后初创企业的资金,同时引导其创新方向转变。
如果这些企业转而由不同的所有者持有,它们就无法将彼此施加的负面溢出效应内部化。
Luke Taylor
Taylor表示,与人们的预期相比,共同所有权在制药行业“常见得多”,并指出该研究涵盖的初创企业中,有39%与一家密切竞争对手共享同一家风险投资机构。“如果你是一家制药初创企业的创始人,了解你的风险投资投资者是否也投资了你的竞争对手,是非常重要的。根据我们的研究结果,共同所有权既可能影响你未来的资金是否被切断,也可能影响你的药物项目能否顺利通过临床试验。”
该研究还发现了风险投资机构共同持有初创企业股权时的其他结果:
当一家共同持有股权的风险投资机构放弃某家初创企业时,其他风险投资机构往往不会介入填补融资缺口。
对于在初创企业中持股比例较大的风险投资机构,其在融资模式上的结果更为显著,因为它们拥有更强的控制权,因此更有能力暂缓项目。
对于多元化程度较低的风险投资机构,以及处于落后或领先位置、技术相似或属于狭义界定药物类别的项目,其结果同样更为显著。
共同所有者会将落后企业的创新活动引向不重叠类别中的新项目,并在这些类别中与大型制药公司组建融资联盟。




