资金短缺是撒哈拉以南非洲微型企业发展面临的主要挑战之一。小企业经营者维持生计的方式之一,是加入相互依存的非正式社群。
融资对小企业发展至关重要,市场参与者常借助非正规渠道,包括亲友、放贷人以及非正式储蓄计划,例如西非的 Esusu 和南非的 stokvels 。
Esusu兼具储蓄小组、保险计划和社交平台的功能。该计划由一位值得信赖的领导者管理,成员按轮转方式分享固定缴存金额。成员规模、缴存金额和周期通常由成员共同商定。
这些小组促进社交互动、提供资金支持,并因成员之间相互依存的特性,使成员接触到商机。
David Harper在其关于创业与 发展的著作中对此作了详细阐述。他认为,相互依存的社群支持经济发展,并以柏柏尔人(摩洛哥)、约鲁巴人(尼日利亚)、阿坎人(加纳)和基库尤人(肯尼亚)为例,说明这些相互依存的社群具有创业特质。他之所以这样描述,是因为群体成员共同储蓄,而企业家能够获得融资。
非正式储蓄计划的益处
Esusu是一种基于轮转、形式多样的金融或信贷机构。它在尼日利亚和贝宁的约鲁巴人、加纳的阿坎人,以及特立尼达和多巴哥、巴哈马、古巴和巴西的非洲裔人群中颇为流行。
成员在每周或每月的会议上商定缴存金额,并通过抽签决定每期的受领人。例如,若某小组有10名成员,每人缴存10美元,则受领人可获得100美元。轮转持续进行,直至所有成员都已领取,此后Esusu即告解散。成员可以重新启动该计划。豪萨人称这一相同计划为Adachi,其含义与加纳阿坎人的Susu相同。
Esusu面临的挑战包括:
需要一位值得信赖的领导者;
成员只能取回自己的缴存金额,不过可以预支款项;并且
可持续性。
尽管存在这些挑战,撒哈拉以南非洲的企业家仍通过加入多个相互依存的社会群体来降低风险。
这些非正式储蓄安排很有益处,但其作用有限。信用合作社可以提供帮助。
信用合作社的作用
合作储蓄与信贷社可以弥补Esusu的一些不足。它们是以成员为基础的组织,帮助成员解决经济问题。其根本目标是鼓励成员储蓄,并满足那些可能遭受剥削的人的信贷需求。成员以坚定的承诺和积极参与决策而著称。
这些合作社动员本地储蓄并向成员发放信贷,从而鼓励储蓄和创业活动。其行政流程相对简单,交易成本低且由成员共同分担。贷款利息收入和投资回报可在特定期限内分配给成员,或再投资于合作社。
这些机构使撒哈拉以南非洲部分国家的微型企业家具备了竞争力。我在尼日利亚西南部的可可种植者和农产品加工者中亲眼目睹了这一点。
一项针对尼日利亚微型企业家的研究 表明,加入这些合作社的人具有更强的个人能动性和自我信念。他们相信自己有能力,并相信自己的行动能够带来理想结果,例如获得更好的信贷渠道,以及微型企业在增长、营收、盈利能力和员工人数方面的绩效提升。
换言之,这些合作社为成员提供的不仅仅是信贷服务。它们通过提供技术支持并促进更好的社会互动,营造了学习型环境。它们之所以能够提供这些服务,是因为:
它们兼具正式与非正式特征,并获得政府的注册与认可。
成员按自身能力缴存款项,其储蓄和声誉可作为抵押。
成员之间通常存在社会纽带,使人难以逃避偿还贷款。
成员可借入相当于其储蓄金额两到三倍的款项。具体方式取决于合作社。
利率为5%,并在申请人收到贷款前扣除。借款人通常有一年时间偿还债务。借款人可以在偿还贷款的同时继续储蓄,也可以在还清贷款前暂停储蓄。
合作社投资于其他商业项目,并在年底根据各成员的股份进行利润分配。尽管决策实行每人一票,利润分配则依据缴纳的出资额。
小即是美。当合作社规模扩大,例如成员超过50人时,将组成联合会,由子群组形成合作社。
由于微型企业和家庭经营的性质,微型企业家很难区分消费贷款与生产贷款。合作社允许成员在有能力且愿意偿还的前提下,自由决定资金用途。
若政府鼓励组建这些合作社,撒哈拉以南非洲有望实现普惠金融。需要制定法律,以应对管理人员行为可疑的情况,以及成员因不可预见的情况而难以偿还贷款时的纠纷。
推动这些合作社的发展,将为微型企业家提供所需的金融、技术和社会支持,而这对撒哈拉以南非洲大多数国家的经济多元化至关重要。
刊发本文不代表世界经济论坛认同文中观点。
如需跟进议程动态, 请订阅我们的每周简报。
作者:Bamidele Adekunle,圭尔夫大学SEDRD兼职教授;瑞尔森大学Ted Rogers管理学院合同制教员,任职于圭尔夫大学。
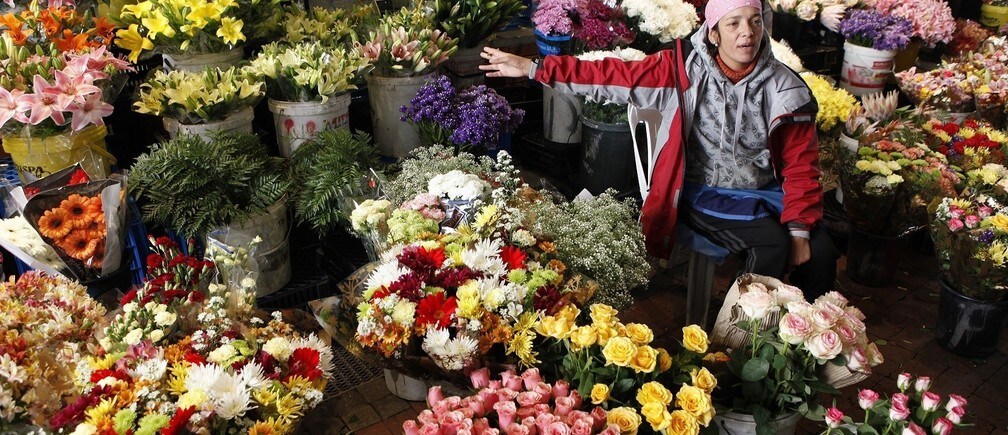
图片:一名摊贩在开普敦阿德利街的摊位上整理鲜花。路透社/Mike Hutchings。




