尽管气候相关事件造成的损失不断增加,全球未投保损失金额已降至创纪录的38%低点。
这反映出美国市场日益成熟,但在高收入国家以外,保障缺口依然存在。
保险业必须从单纯转移风险转向管理和减轻风险。
2025年上半年标志着全球气候风险格局的新拐点。据领先的专业服务公司Aon称,自然灾害事件造成的全球保险损失达到1000亿美元,为有记录以来第二高的上半年总额,仅次于2011年的1400亿美元。
这主要由洛杉矶野火和美国一系列强对流风暴造成,损失凸显了气候相关天气波动日益增长的财务影响,以及易发灾害地区风险敞口的增加。此时正是保险业的良机,不仅要适应日益加剧的气候波动,更要引领潮流——推动创新、韧性和前瞻性解决方案,重新定义在不断变化的世界中如何理解和管理风险。
气候极端事件日益增长的成本
新数据显示,2025年上半年1000亿美元的保险损失金额比2024年上半年(710亿美元)高出40%,是21世纪平均值(410亿美元)的两倍多。
包括保险和未投保损失在内的全球自然灾害经济损失总额,在2025年上半年升至1620亿美元(前一年为1560亿美元)。
仅美国就占其中高达1260亿美元——创下美国有记录以来损失最严重的上半年纪录。该数字为美国有记录以来损失最严重的上半年,约为2000年以来上半年平均损失410亿美元的三倍。
全球气候灾害日益频繁和严重,凸显了应对气候影响的关键问题和关切:
昆士兰州和新南威尔士州的显著洪灾,以及阿尔弗雷德气旋,引发了大量索赔,强调需要更好地理解气候对极端降雨的影响。
瑞士布拉滕冰川崩塌造成重大损失,但早期疏散限制了伤亡人数。该事件引发了关于气候变化以及防范准备之力量的关键问题。
尽管开局平静,但预计大西洋飓风活动将高于正常水平,而东太平洋已出现六个有名称的风暴。快速增强和早期预警表明,先进分析在灾害应对中日益重要。
美国在风险和韧性方面均处于领先地位
在全球1000亿美元的保险损失中,超过90%发生在美国。虽然损失规模令人担忧,但Aon的数据也讲述了一个更为细致的故事。尽管经济影响巨大,保险保障缺口——即经济损失总额中未投保的部分——在全球范围内降至创纪录的38%低点。这远低于21世纪69%的平均水平,主要得益于美国市场保险的高度普及。
这意味着,首次有多数与天气相关的损失由保险公司承担,而非完全由政府、企业或个人承担。这反映出美国保险市场日益成熟,但也表明在高收入国家以外,保障缺口依然存在。
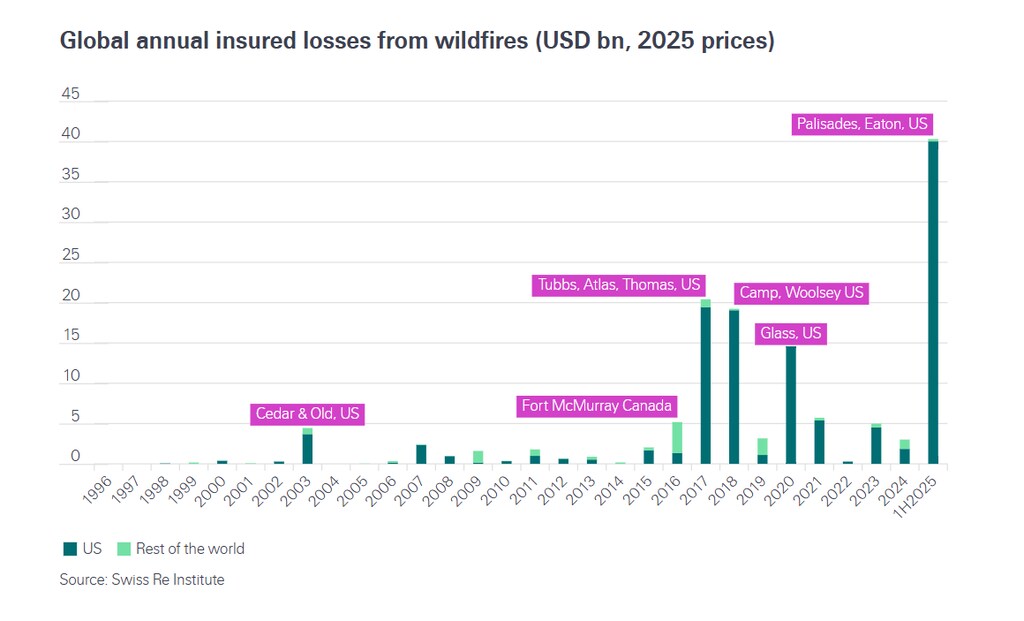
野火日益频繁和强烈,正在推动美国经济损失不断增加。据估计,2024年的帕利塞兹大火已成为史上损失最昂贵的野火,造成的经济损失高达2750亿美元。由于居住区扩张和火灾季节延长,野火风险正在演变,气候变化加剧了这一威胁。这正在为全球自然灾害损失增添波动性,使其更难预测。
保障缺口:全球韧性的当务之急
美国保障缺口的收窄,彰显了完善的保险体系吸收经济冲击的能力。但全球形势仍不均衡。许多面临气候风险上升的国家——尤其是亚洲、非洲和拉丁美洲的国家——仍缺乏充足的保险基础设施和风险建模能力。
巨灾专家强调,有必要在服务不足的地区扩大保险保障和损失减缓策略。这样做不仅能减少未来的经济冲击,还将改善长期韧性和发展成果。
这项工作需要的不仅仅是传统承保,也凸显了数据和分析的重要性。Aon的Impact Forecasting巨灾建模套件覆盖90个地区的12种灾害,运用最新的气候科学,帮助机构量化风险,以便做出更明智的再保险、承保和风险敞口管理决策。

从风险转移到风险降低
保险业日益被要求不仅转移风险,还要帮助预判、减轻和管理风险。在这方面,该行业有望在全球韧性议程中发挥催化作用。
为有效做到这一点,保险公司必须与政府、多边机构和私营部门更紧密地合作,将韧性纳入基础设施规划、分区和金融监管之中。气候信息化风险建模、可扩展的公私合作伙伴关系以及气候韧性建筑标准都可以发挥作用。应对气候灾害日益增长的成本,已不再是未来的问题,而是当下的治理、投资和公平挑战。
气候风险体系的决定性时刻
2025年上半年既是警示,也是机遇之窗。巨灾损失达到历史高位,而主要市场的保障缺口正在收窄,此时正是加速创新和改革社会与企业管理气候风险方式的良机。
如果保险业继续从金融安全网转变为推动前瞻性韧性的力量,它将有助于重新定义各经济体如何应对变暖世界的冲击。但确保这一转变惠及所有社区,而不仅是那些拥有成熟金融体系的社区,仍是一项核心挑战。
世界经济论坛如何改善全球金融体系?
金融与货币体系中心汇聚各方领袖,共同理解全球金融体系的变革,涵盖从可持续性和韧性到创新与数字化的各个方面。
通过促进合作与洞察,该中心帮助合作伙伴使金融体系与长期经济稳定和共同繁荣保持一致。
未来之路需要数据透明、全球协调,并在模型、市场和人才方面进行有针对性的投资。随着气候时代的到来,韧性的衡量标准将不仅是金钱,更在于体系预判、吸收并适应未来挑战的能力。




