中国“十五五”规划正推动企业董事会将气候治理提升为核心战略优先事项。
董事会治理质量正迅速成为中国企业长期竞争力的主要指标。
如何让有前景的理念转化为可规模化的影响,是世界经济论坛“新领军者年会”(又称“夏季达沃斯论坛”)的重点议题之一,该会议将于6月23日至25日在中国举办。
中国“十五五”规划(2026—2030年)标志着该国经济转型的关键阶段。随着气候、产业和经济政策的结合日益紧密,企业董事会正被推向一个根本上全新的领导角色。过去被视为可持续发展事务的决策,如今正影响着竞争力、市场准入、资本流动和融资成本、技术定位,以及战略和长期韧性。
董事会正成为推动中国转型议程的关键力量。在未来十年,治理质量对企业竞争力的重要性或将与技术能力、市场规模或资本获取能力相当。
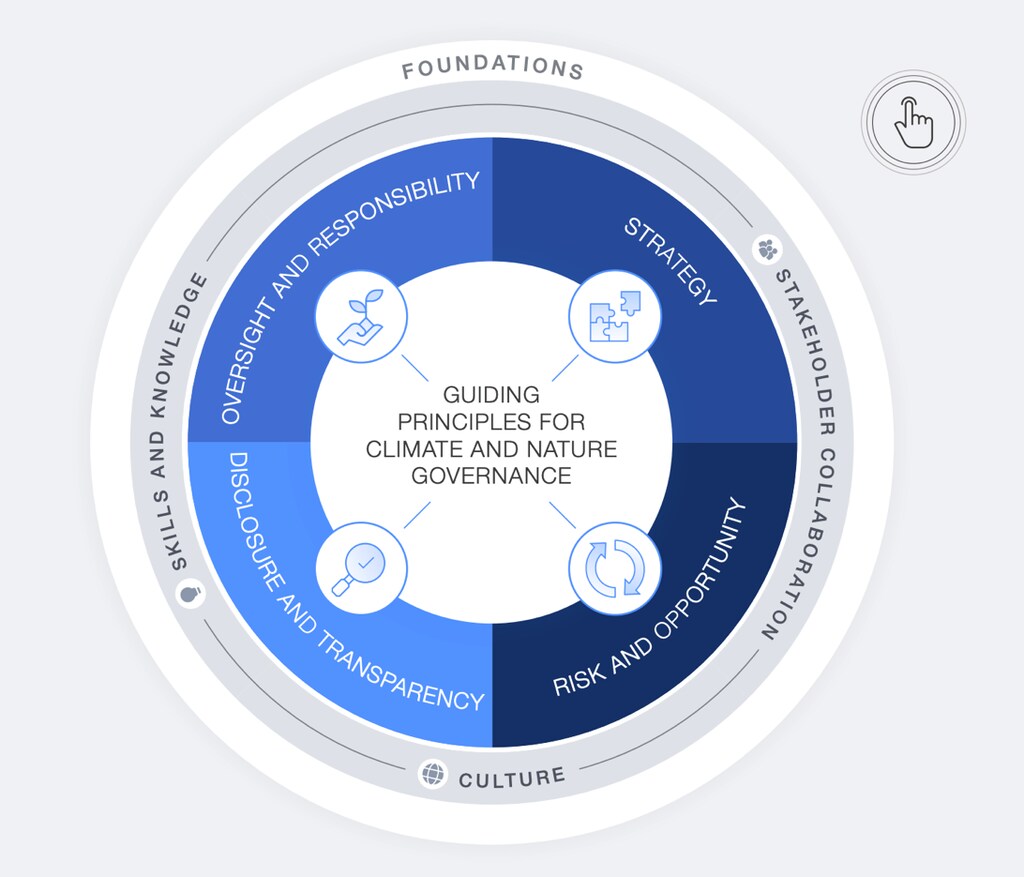
这正是世界经济论坛《气候与自然治理指导原则》的核心观点。该原则将气候与自然治理视为核心商业和治理挑战,而非孤立的可持续发展议题。
中国转型议程背后的治理转变
中国“十五五”规划反映出一种更广泛的转变,即协调推进结构性转型,气候政策、产业创新、能源安全和经济韧性正日益被视为相互关联的优先事项。脱碳不再仅被视为环境目标;它正成为中国加强产业竞争力、技术领先地位和长期经济安全战略的核心组成部分。
这一方向体现在多项重大政策进展中,包括“十五五”规划的碳排放和能源目标,以及将于2026年8月起施行的《生态环境法典》,以及政府的109项国家重点工程,这些工程支持清洁能源、先进制造和绿色基础设施。此外,产品碳足迹管理体系的加快推广、供应链标准的建立,以及可持续发展目标日益融入产业金融、采购和国有资本配置,也体现了这一方向。
与此同时,不断演变的贸易要求和地缘政治碎片化,正使碳竞争力、供应链韧性以及获取战略性产业投入品的重要性日益凸显。随着气候和生态考量融入经济治理与产业政策的架构之中,董事会所面临的运营环境更加复杂,治理决策对市场准入、融资条件、技术战略和运营韧性的影响日益增大。
与许多市场主要受投资者或监管压力驱动转型不同,中国的转型是通过协调一致的产业、金融和经济政策加以塑造的。这使董事会处于国家发展优先事项与企业战略的交汇点。
在此背景下,中国董事会日益充当国家转型优先事项与企业决策之间的“翻译者”。其职责不仅在于监督合规或管理风险,更在于解读不断变化的政策信号、引导资本配置,并确保企业战略始终与新兴的经济和产业优先事项保持一致。
因此,对董事会而言,可持续发展治理正从合规事务演变为战略领导责任,这将在很大程度上决定组织能否有效驾驭以转型为导向的中国经济。
《指导原则》为董事会应对这一转型提供了切实可行的治理框架。在中国“十五五”规划的背景下,四个治理维度变得尤为重要:监督与问责;战略与资本配置;风险与机遇管理;以及信息披露与透明度。
监督与问责
中国不断完善的监管框架日益强调治理问责。自2026年8月起施行的《生态环境法典》将生态治理提升为法定义务,并设有更严格的执法和责任条款。
对董事会而言,这意味着:
明确气候和自然相关问题的监督职责。
确保管理层对转型绩效承担责任。
加强董事会层面的治理结构和报告机制。
将高管激励与长期转型目标挂钩。
战略与资本配置
中国的经济模式正从以规模驱动的增长转向以创新、韧性和可持续发展为核心的价值驱动型增长。政策支持和国有资本日益倾向于清洁能源、先进制造、绿色材料、循环经济解决方案和数字基础设施。
对中国董事会而言,战略规划日益需要理解国家优先事项、产业政策和资本流动如何塑造未来的竞争优势来源。
对董事会而言,关键战略问题包括:
投资组合在多大程度上暴露于高碳资产和转型风险之中
哪些行业和技术可能受益于政策支持和市场增长?
资本配置决策应如何纳入转型机遇
供应链脱碳、资源效率和循环利用如何创造长期价值?
未来十年表现最佳的企业,或许是那些董事会将气候与自然治理视为竞争力和价值创造核心驱动力的企业。
风险与机遇管理
中国的转型议程正在重塑企业风险格局。气候和自然相关风险与贸易政策、地缘政治碎片化、技术变革及供应链中断之间的关联日益紧密。
对董事会而言,需重点考虑的因素包括:
与技术、法规和市场预期变化相关的转型风险。
极端天气、洪涝和水资源压力等物理性气候风险。
碳竞争力和不断演变的市场准入要求,包括与贸易相关的碳措施。
对关键矿产和战略性产业投入品的竞争。
随着低碳替代方案规模化推进,可能出现的资产搁浅风险。
这些发展要求董事会将气候和自然因素纳入企业风险管理,加强情景分析和压力测试,并提升长期战略规划能力。
尽管这些风险十分严峻,但转型也在清洁能源、先进制造、循环经济解决方案和低碳技术等领域创造新的增长机遇,这些领域与中国的产业和创新优先事项相契合。成功驾驭转型的董事会,或将更有能力获取政策支持、进入新兴市场,并增强长期竞争力。
信息披露与透明度
透明度正成为中国转型经济中的战略差异化因素。“十五五”规划日益重视数据质量、标准化报告、数字化监测体系和产品碳足迹管理。
财政部会同九个部委于2026年发布了《企业可持续披露准则第1号——气候(试行)》和《可持续信息鉴证服务准则第6101号——基本准则(试行)》。
对董事会而言,重点事项包括:
确保可持续发展信息披露的质量、一致性和可信度。
加强供应链可追溯性和排放报告体系。
为更广泛地与国际披露框架实现互操作性做好准备。
将信息披露作为增强投资者信心的工具。
高质量的信息披露不再仅仅是一项报告工作,它正日益成为信任、融资渠道和竞争优势的来源。
董事会面临的新领导力挑战
这是《指导原则》的核心信息:治理质量正成为决定组织韧性、竞争力和长期价值创造的关键因素。
对中国董事会而言,这些原则的意义远不止于气候与自然治理。它们为在经济深刻转型时期加强监督、引导资本配置、管理相互关联的风险以及通过透明度建立信任,提供了一个框架。随着董事会日益成为国家发展优先事项与企业竞争力之间的桥梁,其将中国转型议程转化为战略和执行的能力,或将决定哪些组织能够引领经济发展的下一阶段。
如需进一步了解本文讨论的部分议题,请阅读完整的简报文件,《中国“十五五”规划中的气候与自然治理》。




