为什么中国的电子商务行业发展如此迅速?我几乎每次访问一个国家时都会被问到这个问题,通常紧随其后的问题是:“这里能否也发生同样的事情?”为了尝试回答,我将重点关注以下六点:
1. 首先,中国几乎所有商品都生产过剩
这造成了海量商品供应,制造商、分销商和零售商都希望以边际价格将其脱手,最好是转向他们不关注的中国某个地区。中国的小本经营零售商、分销商以及数以百万计的代工制造商都欣然抓住了这一机会。
电子商务可能促成了这一局面,其消费者对消费者(C2C)模式几乎没有准入门槛,使得任何人只要有一箱T恤(无论正品还是仿冒品)就能开设网店成为线上供应商。
2. 资本从未短缺
中国的投资界非常乐于为电商初创企业提供资金。以团购为例,中国式的“Groupon”模式曾一度有5000家初创企业涌入这一领域。这使得中国电商企业能够专注于增长而非盈利,并且能够在很长一段时间内无需急于通过公开市场融资。
3. 消费者必须准备好消费,而中国的消费者确实如此
到2000年代中期,中国中产阶层已足够富裕,能够将消费从生活必需品转向可选消费,但仍然注重性价比,希望寻找划算的商品。这些消费者大多已购置住房,如今正希望购买物品来装点家居。自2008年起,政府推动工资年增长超过10%的战略进一步提振了他们的消费。在中国,消费与收入高度相关。
4. 连接买卖双方的互联网和实体基础设施必须到位
得益于中国国有电信运营商积极响应政府设定的绩效目标,每年为数千万新增家庭接通宽带,互联网覆盖迅速扩大,使中产阶层无需前往网吧,即可在家中上网浏览。电子商务物流也从中国过去20年建成的实体基础设施中大幅受益,这些设施原本用于将商品从工厂运往出口港口。大量基础设施可以很容易地被用于将商品从工厂送达主要集中在沿海城市的中国中产阶层消费者手中。
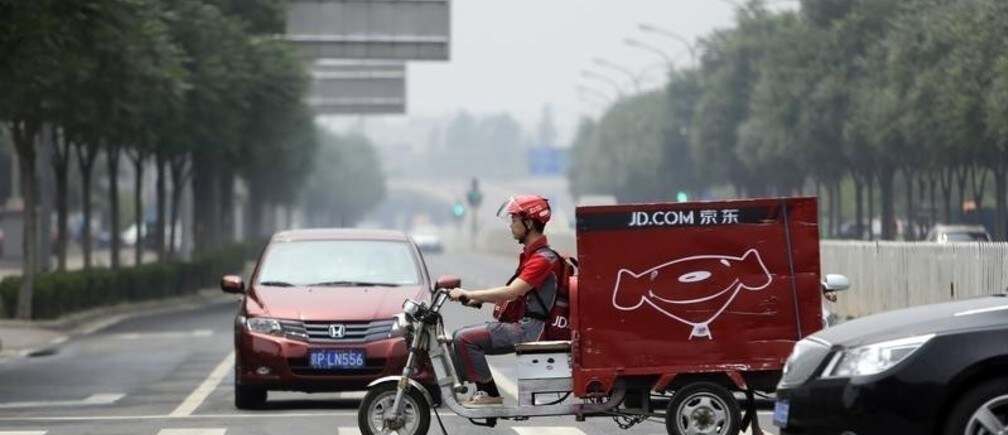
除国有的中国邮政包裹服务外,中国还有许多“生存型”物流服务商。这些个体经营的卡车司机将城际运输价格压至几乎边际水平,而城市中也兴起了一个全新的“最后一公里”电动车配送行业,配送员每月仅能赚取几百元人民币。因此,将商品送达买家的成本非常低,而即便是这一低成本,也由专注于增长而非利润的电商企业承担了。
若干关键参与者缺乏准备,导致它们在数年间既未察觉也未应对这一威胁。大型零售商专注于抢占实体店铺位置,根本没有看清正在发生的变化。即便看清了,大多数也更像房地产经理而非成熟的零售商,主要是向品牌商出租场地。它们没有能力迅速转向线上。
品牌商自身依赖经销商和加盟店来最大化其在中国的覆盖范围,对渠道的控制力有限。当数以百计的商家在网上出现、销售其产品时,品牌商可用于控制的手段极为有限。它们对已外包生产的工厂的控制力可能更弱。如果超额生产的产品流入网络,它们又能采取什么补救措施?私营和国有商场业主同样专注于大型零售商的扩张行为,继续疯狂扩张,却没有看到其电子产品和服装等关键行业很快将缩减而非扩大其门店规模。
5. 银行也未能预见电子商务的发展方向
银行错失了进入在线支付领域的机会,也错失了掌握数百万零售商的交易和财务信息的机会,而这些信息本可帮助银行更好地评估向中国中小企业放贷的风险。相反,线上平台在监管灰色地带中被允许建立自有支付系统。由此,它们发展出了贷款和投资业务,如今可信地向全方位在线银行服务迈进。
6. 有时,无为而治是关键助力,此处即是如此
政府对电子商务既无宏大规划,也无反对立场。在其早期阶段,政府大体上采取旁观态度,观察其最终是否会带来积极成果。由于它似乎允许数百万小规模企业得以成立并蓬勃发展,这一试验被视为成功,即便一些参与者并未总是申请其可能需要的牌照,或其股权结构可能无法完全符合监管要求。
其他国家能否以同样的方式汇集这些要素?不太可能。
与 LinkedIn
作者:Gordon Orr,麦肯锡公司亚洲区主席
图片:2014年6月16日,中国电商公司京东的首席执行官兼创始人刘强东在北京庆祝公司成立周年活动中,骑着电动三轮车穿过街道为客户派送货物。路透社/Jason Lee




