ほぼすべてのCEOが、主要な事業市場での景気後退の可能性に備えています。
取引への意欲は依然として強いものの、合弁事業の計画はM&Aを上回っています。
過半数のCEOが、人工知能(AI)を製品・サービスに組み込んでいるか、12か月以内に組み込む計画です。
CEOはAIを善の力として受け入れていますが、意図しない波及効果について重大な懸念を抱いています。
訪れることのないまま終わる景気後退に、どのように備えればよいのでしょうか。2023年半ばを過ぎ、米国の経済学者や市場の専門家は、労働市場の底堅さ、インフレの鈍化、最終需要の緩やかな減速に支えられた国内の「ソフトランディング」の可能性を、真剣に検討し始めています。しかし、企業のリーダーには最良のシナリオを前提とする余裕はありません。最新のCEO調査によると、米国の最高経営責任者は、パンデミック直後に経験したよりも穏やかではあるものの達成可能な成長を前提に、長期的な視点で組織の備えを固めていることが分かりました。
現状では、C-suiteは資本コストの上昇、制約された取引市場、そして春に回避された銀行危機の後も続く市場の変動性のもとで事業を運営しています。これらの要因に加えて、人工知能技術の急速な発展、そして生成AIがどのような形をとるのか、またそれをどのように建設的に活用すべきかをめぐる継続的な議論が重なり、CEOが変革的な取り組みに慎重になるのも当然といえます。
最新の調査結果に基づいて米国企業の動向を要約するならば、企業は自ら天気を作り出している、と言えるかもしれません。追い風を探し、絶えず変化する気候に備え、青空が戻ったときに成長へ向けて準備を整えているのです。
世界経済フォーラムは、仕事の未来に向けて何に取り組んでいるのでしょうか?
マクロ景況感は慎重ながらも、緩やかに上向いている
一見すると、回答者はマクロ経済マクロ経済の見通しに悲観的であるように見えます。米国のCEOのほぼ全員(97%)が、主要な事業市場での景気後退の可能性に備えています。ただし、2023年1月の調査と比べて、より緩やかな後退を予想する割合が高まっています。2023年1月の調査:「穏やかで一時的な」米国の景気後退を予想する割合は、1月の調査以降ほぼ4倍に増え、10%から37%になりました。一方、「深刻で持続的な」落ち込みを予想する割合は、22%から3%へと急減しています。
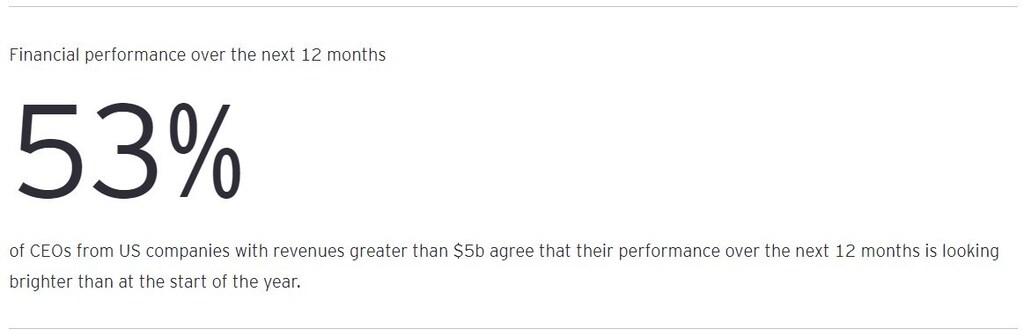
さらに、回答者のほぼ半数が、6か月前と比べて自社の財務実績に対する見方が前向きになったと答えており、約5分の1は見方が変わらないと回答しています。年間収益50億ドル以上の企業では、過半数(53%)が前向きな見通しを示しています。
このささやかな楽観が行動に結びつくのは資本配分の段階であり、ここで米国のCEOは、あらゆる選択肢に賭ける戦略を追求しているようです。今後12か月間に、企業は主に有機的成長への投資(30%)または現金準備の維持(29%)を行うと答えています。ただし、合併・買収(M&A)の追求もそれほど遠くありません(22%)。米国連邦準備制度による積極的な利上げが続いた後の資本コストの上昇を踏まえると、こうした慎重な姿勢は、慎重さだけでなくバランスシートの現実も反映しています。それでも、非有機的成長が選択肢から外れていないことは明らかです。
M&Aへの意欲は旺盛であるものの、事業売却と並行して慎重な精査が重視されている
M&Aに焦点を当てると、米国のCEOの64%が今後12か月以内に取引を進める計画であり、2023年1月の調査からほぼ横ばいです。年初と同様に、合弁事業(JV)や戦略的提携への意向は71%とより高く、事業売却の計画も45%と顕著に強いことが分かりました。
米国のCEOの99%が今後12か月以内に取引関連の取り組みを進める予定であり、回答者のほぼ3分の2(64%)が買収、45%が事業売却、71%が合弁事業または戦略的提携を計画していることを示す、インタラクティブなチャートです。
テーマは長期的な計画にあるようです。確信が持てない場合、取引は待つことができるのです。CEOは事業売却を長らく戦略的な手段とみなしてきており、分社化やスピンオフによって、将来のさまざまな企業目的のための資本が生み出されています。同様に、合弁事業は取引への入口となり得ます。戦略的提携によって、潜在的な買収企業は、コスト、競争、規制が直ちに有利でなくとも、適切な時期が来ればM&Aで最優先の立場を得られます。
買収、事業売却、スピンオフを含むポートフォリオ変革への取り組みについてCEOに尋ねた際の回答は、示唆に富むものでした。全体として変革を加速させていると答えたのはわずか5分の1(21%)でした。現状の変革水準を維持すると答えた回答者(28%)を合わせても、米国のCEOの半分未満しか、自社のポートフォリオを積極的に変革しようとしていません。ポートフォリオ変革を加速または現状維持している回答者の49%のうち、変革の資金調達の主な源泉は業績改善(56%)になる見込みです。これは環境の変化をさらに示しています。CEOは、いかなる犠牲を払ってでも成長を追うことから、収益性または価値創造への明確な道筋を示す必要のある投資へと方針を転換しているのです。
これらの回答は、M&A市場に関する当社自身の観察とも一致しています。取引を検討しているC-suiteの幹部は、特にコスト削減が求められる環境において、精査を確実に行うことに強く注力しています。戦略的成長や変革的な取引よりも統合型の取引が増えており、いずれの場合も事業計画により多くの時間が費やされています。2021年や2022年初頭に見られた迅速なスケジュールは、今や遠い記憶です。資本コストの上昇は、本質的により慎重な姿勢を招くのです。
AIはまだ定義されつつある
2023年において、企業のリーダーでAIを無視できる者はいないため、米国の回答者の80%が、AIを製品・サービスに組み込んだか、今後1年以内に組み込む計画であると答えたのも不思議ではありません。しかし、AIがもたらす潜在的な利益は、見る人によって異なります。経営幹部は、生成AIと機械学習の違いを見極めるだけでなく、企業開発の場面でAIをどのように有効活用できるかも検討しています。
米国のCEOが、AIに対する現在の資本配分のアプローチをどのように考えているかを示すチャートです。最も高い割合の42%は、AIを活用した製品・サービスの変更を資本配分プロセスに完全に組み込み、AIによるイノベーションに積極的に投資していると答えています。38%は、これまで多額の設備投資は行っていないものの、今後12か月以内に行う計画だと答えています。20%は、AIを活用した製品・サービスのイノベーションに対して、重要な設備投資を計画していないと答えています。
取引のデューデリジェンス・プロセスでAIを活用しているかを尋ねたところ、米国のCEOの30%はすでに活用していると回答しました。一方、より多くの割合(37%)は初期段階にあるとしており、残りはまだAIを使用していないか、使用する予定がないと答えています。取引のデューデリジェンス・プロセスの一部として機械学習を利用することは、すでに確立されています。それ以上に、C-suiteは明らかにこの新しいツールを理解しようと努めている段階です。現時点で最大のリスクは、取り残されているという認識にあるようです。
どちらかといえば、価値、資本構成、企業戦略に基づく、より伝統的な経営戦略の原則が優勢になっています。米国が大規模な景気後退を回避したとしても(本稿執筆時点では、その結果は議論の余地があります)、金利はしばらくの間は緩和されそうになく、企業はアドバイザーと協力して、バランスの取れた資本計画を策定し、適切な時期が来れば買収できるよう手元資金を確保しています。言い換えれば、加速した変革の波は、企業統合の波へと取って代わられました。今年、そしてこの先しばらくは、順風満帆の航海には全天候型の装備が最適です。




