尽管新技术不断涌现、创新广泛发展,为何当今金融业提供的产品和服务仍不适合如此多的人,甚至让更多人完全得不到服务?这意味着商业、政策和社会都错失了一个巨大机遇,也错失了一个会造成长期负面影响的机遇。
经济要繁荣,就必须让在其中运营的大多数个人和组织都能获得适用且负担得起的金融服务。换言之,我们需要金融普惠。然而,历史上许多金融服务只面向富裕人士和经济条件较好的人,使许多处境不利和低收入者成为“无银行账户人群”。
奠定经济基础:从小额信贷到宏观影响
自20世纪90年代末以来,小额信贷已成为推动金融普惠的重要工具。小额信贷是向生活在经济金字塔底层(BOP)的人提供小额贷款和储蓄产品。它与轮转储蓄和信贷协会(ROSCAs)有历史渊源;这类协会的运作方式类似社区借贷圈。小额信贷客户常被称为微型企业家;传统小额信贷侧重提供营运资金贷款,也就是用于创办和发展小型企业的资金。
现代小额信贷通常被追溯到20世纪70年代,当时穆罕默德·尤努斯开始尝试向孟加拉国的贫困妇女群体发放小额贷款。如今,小额信贷被认为已帮助全球数亿人摆脱贫困。微型企业家群体共同构成了全球经济中一股不可忽视的力量。
尤努斯最初的工作主要依靠赠款驱动,并未涉及商业资本。然而,随着这一理念逐渐普及,尤其是还款率长期保持在接近100%的水平,投资者开始关注起来,带来的影响大多积极,有时也有负面。
“商业化”小额信贷始于21世纪初(作为背景,尤努斯于2006年获颁诺贝尔和平奖)。当时,我有幸身处小额信贷领域的核心位置,为全球各地的投资者、基金会和小额信贷机构(MFIs)提供咨询。我的客户之一是 Kiva;当时它规模很小,成立还不到一年,早于 Lending Club 等点对点(P2P)借贷平台,也早于 Kickstarter 等众筹平台。如今,Kiva 有望累计促成超过10亿美元的贷款,提供给全球各地的微型企业家。在刚果等地,Kiva 是该国最大的私人贷款方。
小额信贷之所以有效,是因为它以信任和声誉资本为基础,并满足了被现有体系排除在外的人群的需求。它让贫困的微型企业家摆脱高利贷者的盘剥,也通常让他们第一次有机会存钱。这些钱可以帮助子女入学、应对突发情况,并整体增强抗风险能力。小额信贷带来的社会回报巨大。此外,在社会层面,小额信贷证明贫穷并不意味着风险更高;它促使我们重新思考投资什么、为何投资,以及投资于谁。
与此同时,小额信贷并非万能良方。尤其在风险投资和私募股权投资者进入后,我们看到许多小额信贷机构被迫牺牲其核心社会使命;有些市场趋于饱和,借款人获得了任何负责任的贷款方都不应提供的贷款。投资者的要求往往优先于微型企业家的需求。在少数情况下,后果十分惨重:小额信贷机构客户自杀、出现大规模违约,机构也因此倒闭。
事后看来,在那个时期,我们认识到商业资本能够推动创新工具成长并扩大规模。毫无疑问,如果没有商业投资,小额信贷就不可能成功惠及那么多人;其总体还款率至今仍接近100%。然而,我们也认识到,若资金缺乏明确且首要的社会使命,就可能产生毒害;不关注客户整体需求(包括金融素养)的小额信贷机构,更容易失败。
微型企业家:从孟加拉国到布鲁克林、柏林及更远之处
快进到如今蓬勃发展的共享经济:新的商业模式以“重使用权、轻所有权”和未充分利用的资产为基础。我们正以前所未有的方式构建社区市集:从共享汽车、拼车,到共享各种技能和空间。许多此类模式本质上依赖新技术:实际上,我们正在搭建线上平台,以实现线下共享。
在这一过程中,一个全新的微型企业家群体正在出现,其中包括 Airbnb 房东、Lyft 司机、TaskRabbit 任务承接者、Skillshare 教师、Park My Pooch 宠物看护者、Shyp 取件员、AnyRoad 导游、RelayRides 车主,以及许多其他人。他们借助这些平台赚取收入、存钱、维持生计、参与社区生活,有时也只是勉强维持生计。共享经济市集的运作同样由信任和社会资本推动,再次印证声誉比银行账户余额更重要。
如今“微型企业家”一词被使用的程度出乎意料,但或许也在意料之中:据 Freelancers Union、Intuit 等来源估计,到2020年,美国劳动力中将有超过40%属于“自由职业者”,不隶属于任何一家公司或组织。因此,这不仅是共享经济的问题,更是一场正在发生的重大经济趋势。
有些公司,例如拼车平台 Lyft,正在积极寻求与更广泛的社区互动。Lyft 不仅让司机(其中许多人此前就业不足)能够赚取收入,还通过其 社区解决方案 计划,致力于将服务拓展至低收入地区。然而,Lyft 和其他共享经济平台都无法提供金融服务。我们至今仍未有效填补这一空白。
Etsy是一个销售创意商品的点对点(P2P)平台,展现了这些问题和趋势如何体现。尽管 Etsy 与共享经济公司不同(因为它并不专注于共享未充分利用的资产),但其全球超过一百万名卖家是微型创业的典型案例,也体现了金融普惠相关问题。
大多数 Etsy 卖家无法获得发展业务所需的金融服务。有趣的是,Etsy 卖家很少需要投资资本。他们不想把业务做“大”;他们看重这种点对点经营模式,因为它让自己能够灵活安排,并从事热爱的事情。从整体来看,这就像一家全球领先企业(或一个国家)缺少繁荣发展所需的金融工具。具有讽刺意味的是,常见的应对方式,例如提供小企业协会(SBA)资本,并不适用。我们需要换一种思路。
像 Etsy 这样的公司以及更广泛的共享经济,构成了一座经济桥梁:它们有能力帮助人们平稳过渡,从旧的经济思维、工作方式、家庭照护方式和社区联系模式走向新的模式。共享经济无法解决当今全球经济困境,正如小额信贷也无法单独解决全球减贫问题一样。但它是一种过去不存在、强大而有益的选择,应当以此为定位加以推广。
当下的三点经验(以及三项服务)
当今的微型企业家以及整个社会,都能从过去金融普惠的经验中学到很多。这里有三点关键经验:
共享经济中的微型企业家得不到适合其需求的金融服务。
与此同时,许多本可通过参与共享经济而受益的人却被排除在外,因为他们无法获得适用的金融工具。
第1点和第2点对金融机构和创业者而言,都代表着宏观和微观层面的巨大机遇。(我常常觉得自己像在重看一部电影,深深感到似曾相识。)
Kiva 在许多方面都是当今众筹和点对点(P2P)借贷浪潮的先行者。它将尤努斯确立的概念验证(建立信任、声誉和社会资本)与新技术连接起来,以新的方式实现融资渠道(例如线上借贷平台和移动银行服务)。遗憾的是,迄今为止,我们看到传统参与者的“创新”仅服务于传统客户(例如 Barclaycard,允许经济条件较好的客户捐出利润,却没有直接服务低收入客户)。
具体而言,以下服务亟待开发,市场条件已经成熟:
面向微型企业家的收入追踪、储蓄和投资服务
金融素养工具:一项基础建设,也能提高其他所有交易和服务的回报
便捷的信用卡使用渠道:许多共享经济平台要求参与者持有信用卡,导致许多本可受益的人被排除在外,也阻碍了普惠
经济、就业、生计以及金融的角色都在经历重大转变。微型创业的大规模兴起,代表着一股新的经济力量。要释放其全部潜力,我们必须开发服务来满足新的需求。这样做也可能帮助我们在这些变化中找到成功的关键,以及一个充满新机遇的世界。
经与 《赫芬顿邮报》
联合发布。作者简介:April 持有哈佛法学院法学博士学位,并担任世界经济论坛青年全球领袖;她领导共享经济工作组,并在城市化咨询小组任职。
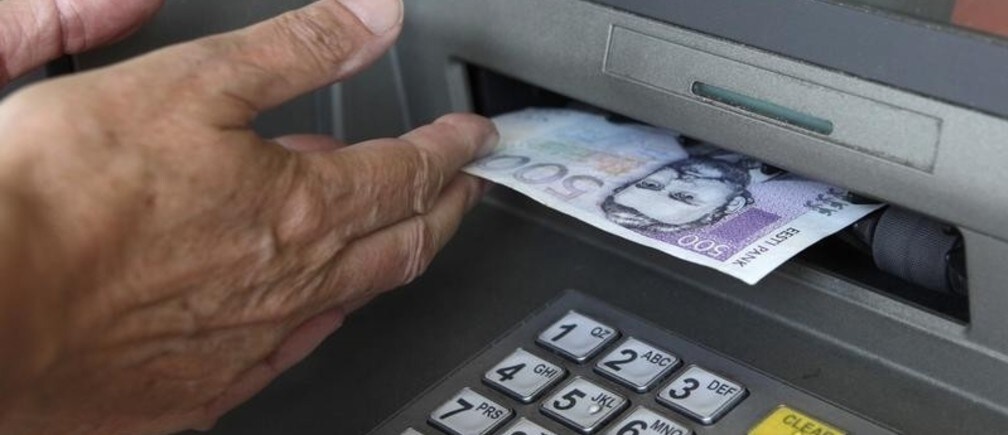
图片:2010年7月13日,一名顾客在塔林的自动取款机上提取500爱沙尼亚克朗(40美元)。路透社/Ints Kalnins




