技术领先依赖于多年积累的专业知识和紧密相连的生态系统,包括人工智能(AI)领域的生态系统,这使得人工智能主权成为一个被过度强调的概念。
在人工智能这类高度专业化的技术生态系统中,国家实力越来越多地源于战略性专业化和不可替代性,而非全栈式独立。
本文首次发表于《外交政策》杂志,您可以在此处阅读全文。
美国正花费近120亿美元,在亚利桑那州复制台湾的先进芯片生产能力。从理论上看,这是应对战略脆弱性的一个直接方案。然而,项目推进三年后,它揭示了现代世界中权力的一个真相:对战略资源的控制,并不等于对结果的控制。
待台积电(TSMC)亚利桑那工厂所有晶圆厂全面投产时,其生产的芯片将比该公司在台湾的产品落后一代。即便能够迁移工厂,也无法迁移学习曲线。
而在技术变革日新月异的当下,仅凭所有权建立的主权是脆弱的。
同样的逻辑如今也被应用于人工智能(AI)。从欧盟委员会的办公大楼到硅谷的董事会议室,“人工智能主权”已成为地缘政治领域最主要的执念。
这些诉求忽视了更宏观的现实。在现代人工智能生态系统这种高速发展、高度专业化的环境中,对人工智能发展的控制始终是一种幻觉。即便此种控制可以实现,它也将是更差的选择。
如果你想烹制一顿出色的大餐,你是会自己砌灶台、自己锻造炊具、自己制作餐盘,还是从全球顶尖的生产者那里采购食材,并投入精力钻研烹饪技艺?
各国政府预计将在追求主权技术栈上投入超过2030年前1万亿美元,即部署和运行人工智能基础设施所需的全套硬件与能力。
中国已投入1500亿美元,部分用于复制荷兰的光刻技术。先进芯片制造离不开该技术,它利用极紫外光和化学品,将电路设计蚀刻到硅晶圆上。
欧盟(EU)承诺在半导体制造领域投入约500亿美元,其中大部分聚焦于成熟但代际较旧的生产,而非最先进的技术。各方都在追求一套为早已不复存在的世界所设计的战略。
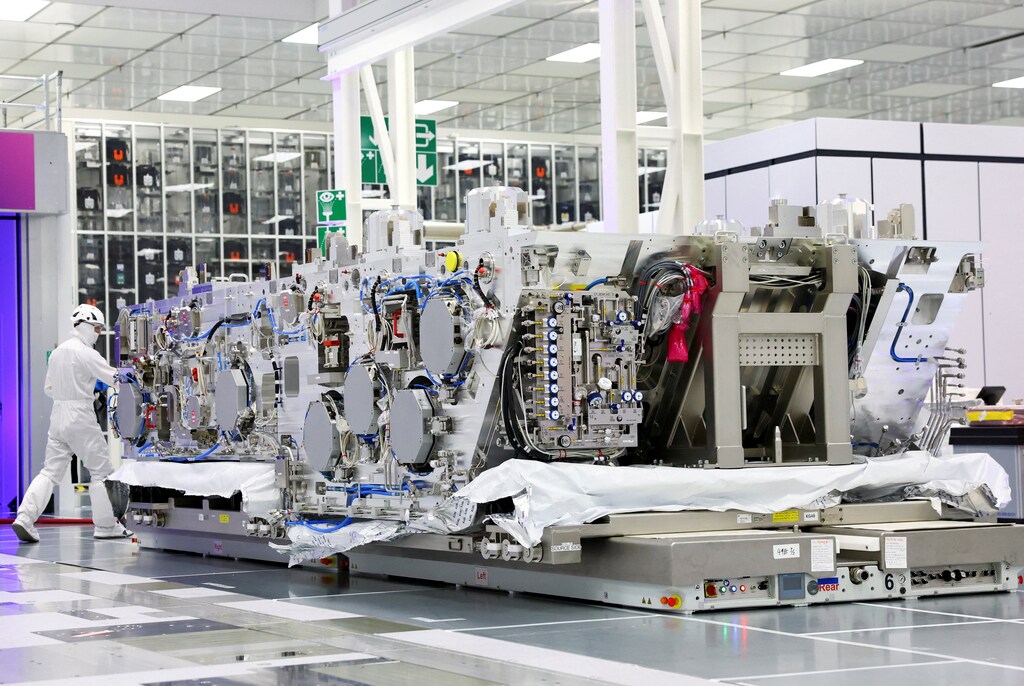
有人可能会以中国为例说明这一例外。自2006年发布《国家中长期科学和技术发展规划纲要》以来,中国一直推行集中式的自主创新战略,并明确旨在实现全栈技术主权。
2015年启动的“中国制造2025”计划进一步强化了对国产化的重视。近来,北京通过所谓的“大基金”投资计划,加倍投入国家半导体生产,以减少对英伟达和台积电等公司的依赖。
然而,尽管投入规模巨大且持续不断,中国企业在先进光刻领域仍落后数代。阿斯麦技术的国产替代方案尚不存在,未来数年内也不会出现。
如果一个拥有中国这样集中化资本、庞大国内市场和长远规划周期的国家,仍然面临战略速度瓶颈,并且依然受制于少数全球技术垄断企业,那么对中等强国而言,追求自给自足不仅困难重重,更是一条战略死路。
这并不意味着各国无能为力,而是意味着权力的形态已经改变。在人工智能及其他前沿技术领域,目标应是战略自主:确保在全球相互依存的格局中拥有一席之地,而无需拥有整个棋盘。
要理解全球相互依存的范围,就必须审视人工智能的价值链本身。跳出“人工智能仅仅是算力、数据和能源”这一主流论调,便会发现一个更为复杂的技术关键节点网络。
超高纯度的半导体级多晶硅集中于少数生产商手中,关键产能分布在美国、德国和日本。这种集中度带来了脆弱性,而下游投资无论多大,都无法迅速消除这一问题。
最先进的极紫外(EUV)光刻系统完全由阿斯麦在荷兰制造,每台成本约为3.8亿美元。虽然精密光学和工业激光领域存在更广泛的生态系统,但蔡司和通快两家公司掌控着极紫外光刻工具链中不可替代的关键节点。
先进计算能力同样高度集中。半导体制造由台积电和三星主导。英伟达主导图形处理器,博通则提供网络和定制芯片,支撑大规模人工智能训练;高带宽存储器主要由SK海力士和三星供应。
更重要的是,这些节点相互协同演进。当阿斯麦改进其光刻技术时,便催生了新的芯片设计;当台积电推进制造工艺时,便开启了新的人工智能架构;当这些架构需要更快的存储器时,三星便随之创新。这一体系依赖跨境合作才能持续进步。
这正是人工智能主权是一种战略误判,而不仅仅是代价高昂或困难重重的原因所在。供应链之所以演变成这样,是因为极端的专业化带来了最快的创新。数十年积累的经验,无法通过政治意志逆向复制,无论政府在这一问题上投入多少资金。
这不仅仅是中等强国的问题。正如北京的经历所清楚表明的,即便是超级大国也受制于这些约束,而华盛顿也不例外,只是其局限表现形式有所不同。
美国的优势从来不是来自于拥有整条供应链,而是来自于掌控关键节点:软件框架、云基础设施标准和芯片架构。
美国近期的政策体现了这一认识。该战略接受先进制造可能在境外进行,同时确保最复杂的人工智能系统建立在美国平台之上、使用美国工具进行训练,并通过美国企业进行部署。
台积电的亚利桑那项目既体现了这一方法的逻辑,也揭示了其局限。将制造环节迁至美国本土,确实减少了对台湾的依赖。但实体存在并不能保证技术上的同等水平。该工厂在工艺技术和生产效率方面,都将比台积电的尖端工厂落后数年起步。
华盛顿和北京都在发现,追求完全主权可能意味着牺牲那些使它们最初具备竞争力的优势。对华盛顿而言,那是开放性和创新速度;对北京而言,则是规模和快速落地能力。
欧盟的经验也凸显了同样的挑战。欧盟《芯片法案》旨在调动约500亿美元,重建国内半导体制造能力,这是一项出于韧性考量而做出的重大承诺。但仅有资金是远远不够的。
台积电每年生产数十亿颗芯片,并持续改进其工艺。一座新建的欧洲晶圆厂则从零开始。待其达到今天的前沿水平时,前沿本身早已向前推进。
欧洲已在软件层面尝试类似方案。法国试图打造“主权云”,以替代美国超大规模云服务商,尽管政府给予了大力支持,却从未实现有意义的规模化。结果是政治上的安心感,却没有竞争优势,欧洲企业与全球同行之间的差距也随之扩大。
如果主权既不现实,也不明智,那什么才是合理的选择?不妨看看荷兰。荷兰既不设计芯片,也不制造半导体,更不训练前沿人工智能模型。然而,阿斯麦的生产使荷兰对全球人工智能生态系统的影响力,超过了许多推行规模大得多的产业战略的国家。
这是通过不可替代性获得的权力,而非独立性。阿斯麦花费数十年发展了他人无法具备的能力,而这项技术是所有人都需要的。结果是,它在一个不可替代的节点上拥有实际的否决权。
同样的逻辑也适用于其他地区,且不仅限于大国。在人工智能时代取得成功的国家,将会找到狭窄的专业领域,使自身成为不可或缺的存在,而非试图复制整个技术栈。
日本依托数十年的精密制造经验,以及在特种化学品领域的近乎垄断地位,建立了Rapidus,这是一家由政府支持的企业联合体,正致力于开发先进半导体制造设施,其重点在于高速、定制化生产,而非大规模量产。
阿拉伯联合酋长国和新加坡专注于针对文化和语言进行优化的大型语言模型,例如Falcon和SEA-LION。其优势在于主权数据以及全球模型往往忽视的区域相关性。
印度的数字公共基础设施表明,人口规模、身份识别系统和支付架构如何能够成为创新的基础。多个海湾国家正将充裕而廉价的能源与算力密集型基础设施相结合,将自身定位为数据中心扩张的枢纽。
越南虽然最初曾努力追求主权技术栈,但正在发现,成为国际科技企业融入全球供应链的首选制造基地,比复制整条供应链更具优势。
在上述每种情况下,专业知识、数据、资源和市场准入的独特组合,已成为难以复制的资产。
这一逻辑并不新鲜。自亚当·斯密以来,经济学家便已认识到,专业化与比较优势能带来最大收益。人工智能的独特之处并不在于它违背了这些基本原理,而在于该技术的复杂性和发展速度加剧了这些原理的作用。
人工智能供应链的极端专业化意味着,自给自足的代价更高,而找到不可或缺的细分领域的回报也更大。一个国家可能需要一代人的时间,才能通过补贴和关税建立具有竞争力的汽车制造业。
就人工智能而言,等到一个国家复制阿斯麦的光刻技术或台积电的制造工艺时,这些技术早已前进了好几代。
台湾的台积电工厂对全球经济的重要性,超过了许多常备军队。英伟达的软件标准,决定了人工智能在世界各地的构建方式,无论训练在何处进行。阿斯麦则让一个小国对一项基础技术拥有远超其体量的影响力。
这些地位并非源于试图掌控一切,而是源于逐渐变得不可或缺的专业化。
对华盛顿和北京而言,这引发了一个战略抉择。两国都拥有资源,比其他任何国家都更有能力接近完全主权。但追求主权可能会削弱正是这些优势使它们首先得以主导的根基。
对其他所有国家而言,结论则更为直接。在现实的时间框架和预算范围内,全面的人工智能主权是无法实现的。在相互依存的体系中,问题已从如何变得独立转变为如何变得不可或缺。




