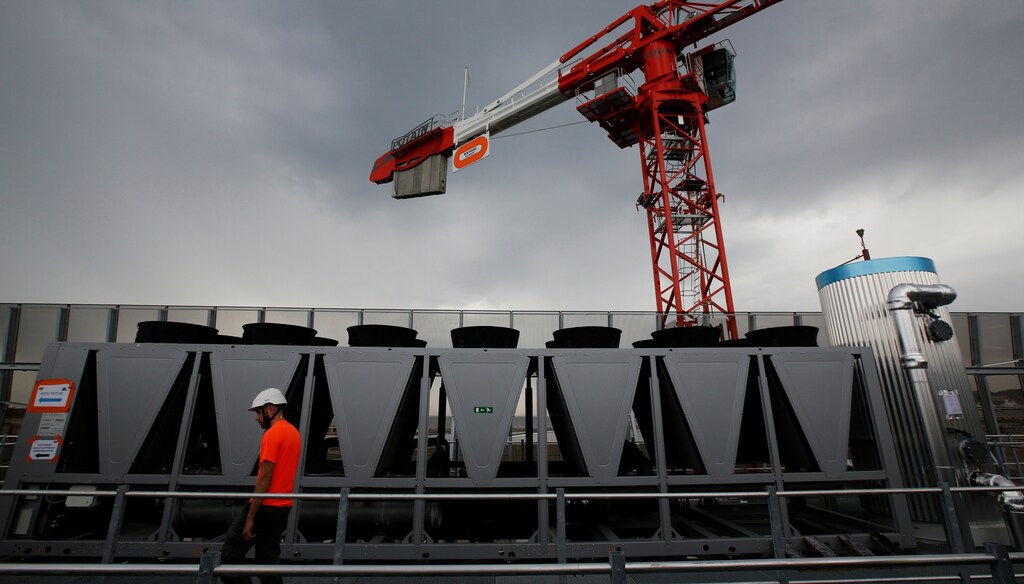
预计到2030年,数据中心投资总额将达约7万亿美元。
其中很大一部分将用于冷却、发电以及其他相关硬件。
要把这轮建设做好,企业、政府和国际机构需要尽早在体系中建立协调与合作机制。
我们正处于现代史上规模最大的实体基础设施建设浪潮之中。领导者当下做出的选择,将决定这场变革带来的是共同繁荣,还是加深全球鸿沟。
二十年来,软件统治了世界,但这一时代已经结束。芯片制造商英伟达(NVIDIA)目前市值已超过4万亿美元,超越了全球所有软件公司。硬件正在重新夺回数字经济的根基。
麦肯锡公司(McKinsey and Company)预测,到2030年数据中心投资将达7万亿美元,其中仅用于AI工作负载的投资就达5.2万亿美元。美国五大云计算和AI基础设施公司已承诺在2026年投入6600亿至6900亿美元的资本支出,几乎是2025年水平的两倍。科技行业资本支出目前占GDP的1.9%,这一规模可与美国州际公路系统和阿波罗计划的总规模相媲美。
这一建设浪潮是全球性的。欧盟已推出一项2000亿欧元的《AI大陆行动计划》。沙特阿拉伯已承诺投入超过400亿美元用于AI基础设施。中国宣布设立一项由国家主导、规模为475亿美元的半导体基金,旨在建设国内基础设施并减少对外国的依赖。美联储(Federal Reserve)的研究发现,与AI相关的贸易在2025年上半年推动了近一半的商品贸易增长。
硬件瓶颈
过去只需数百块GPU即可运行的AI集群,如今需要数万块。减缓这一转变的瓶颈已不仅仅是硅片,还包括热量、电力、互联和内存。
热量
满负荷运行的GPU产生的热密度,是风冷无法应对的。液冷、浸没式冷却以及新型热管理架构,已从实验性技术转变为必不可少的基本要求。数据中心液冷市场在2025年达到66.5亿美元,年增长率超过20%。
电力
高盛研究院(Goldman Sachs Research)预测,到2030年数据中心的电力需求将增长165%,这需要约7200亿美元用于电网升级。如今真正的限制并非芯片供应。数据中心运营商反映,由于公用事业公司无法提供足够电力,项目陷入停滞。
互联
在AI规模下,铜互连无法足够快地传输数据。硅光子技术和高性能激光器正在取代铜,围绕那些五年前几乎尚未存在的材料和制造工艺,从零开始构建全新的供应链。
内存
高带宽内存不再仅是普通商品。由于内存吞吐量不足,GPU性能受到拖累。跨集群解耦并池化内存的架构可以改善数据中心设计,但这需要重新思考计算与存储的协同方式。
纵向扩展网络(Scale-up networking)
机架内的GPU互联与跨集群的机架互联有着本质区别。采用定制网络结构和专用交换机的新架构,可以带来阶跃式的性能提升。
这些瓶颈并非彼此孤立。数据中心可能电力充足,却冷却能力不足;也可能冷却条件完备,却缺乏高效连接GPU集群的网络结构。每一处瓶颈都意味着一个机遇。麦肯锡估计,1.3万亿美元,即AI投资总额的25%,将流向电力、冷却和基础设施领域。芯片赢得了关注,但整个物理体系才是让它们运转的关键。
经济层面的压力也在加大。超大规模云服务商的自由现金流正接近负值。AI服务的收入约为300亿美元,而基础设施支出则高达数千亿美元。若要让AI像互联网一样普及,推理成本必须大幅下降。这要求要么大幅提升AI模型运行的效率,要么在基础设施本身实现根本性突破。

AI基础设施建设的正确路径
这一模式此前已出现过。在PC时代,英特尔和微软通过掌控处理器和操作系统攫取了巨额价值。在互联网时代,思科为骨干网络提供动力。在云计算时代,亚马逊云服务成为公用基础层。在移动领域,苹果掌控了整合式技术栈。
每一次重大平台变革都会先锁定其基础设施层,然后再开放应用开发。AI正遵循同样的轨迹,但涉及的资金规模更大,地缘政治利害也更高。
两条路径正在形成——一条是碎片化与增长放缓,另一条是协调与合作——而未来18至24个月内所做出的关于投资、标准和协调的决策,将决定我们走向哪一条路径。
在路径一中,相互竞争的区域集团各自重复建设基础设施,标准随之分化。在美国基础设施上训练的模型,难以便捷地部署到欧盟的基础设施上。开发者选择服务哪些市场时,依据的是基础设施兼容性而非市场机会。赢家通吃的经济格局不断加深,基础设施基础最雄厚的地区吸引了最多的AI开发活动。数字鸿沟随之扩大,并逐渐演变为结构性且永久性的差距。
当各国政府仅将AI基础设施视为一种竞争优势,而非共同面临的挑战时,这条路径便会成形。各国竞相建设国内产能,在电力、冷却和网络领域重复进行同样昂贵的投资。面对近期现金流压力的企业领导者,则倾向于优先服务本国市场,而非跨境协调。然而,在路径二中,这种情况将得以避免。
在路径二中,各经济体就AI基础设施互操作性达成共同标准。电网按区域统一规划,以实现跨境负荷平衡。冷却和网络技术通过协作开发,减少重复的研发支出。较小的经济体接入共享基础设施,而非全部自行建设。通过对可再生能源进行协调投资,可持续发展得以实现。AI将成为任何人都能在其基础上构建的技术,而非只有最大的参与者才能获取的资源。
这一路径需要三类群体作出切实承诺:
企业领导者必须在存在不确定性和近期亏损的情况下,坚持长期资本配置。围绕冷却、电力和互连等共同瓶颈开展跨行业合作,可以降低成本并加快部署。员工的培训与技能再造是企业的当务之急。
各国政府必须加快电网审批和投资框架的落地。公私合营模式可以分担基础设施的成本与风险。在标准、能源共享和供应链韧性方面开展区域协调,可将竞争性建设转化为协作优势。
国际机构必须制定协调一致的治理框架,在尊重国家主权的同时,防止区域标准碎片化。技术转让机制可以确保新兴经济体不被排除在AI经济之外。与气候目标相一致的投资标准,需要能够跨境执行的实施机制。
这场价值7万亿美元的变革,取决于我们构建的AI基础设施究竟是服务于共同繁荣,还是将权力集中于少数人之手。




