财务报表
2022-2026年收入和成本、资产负债表
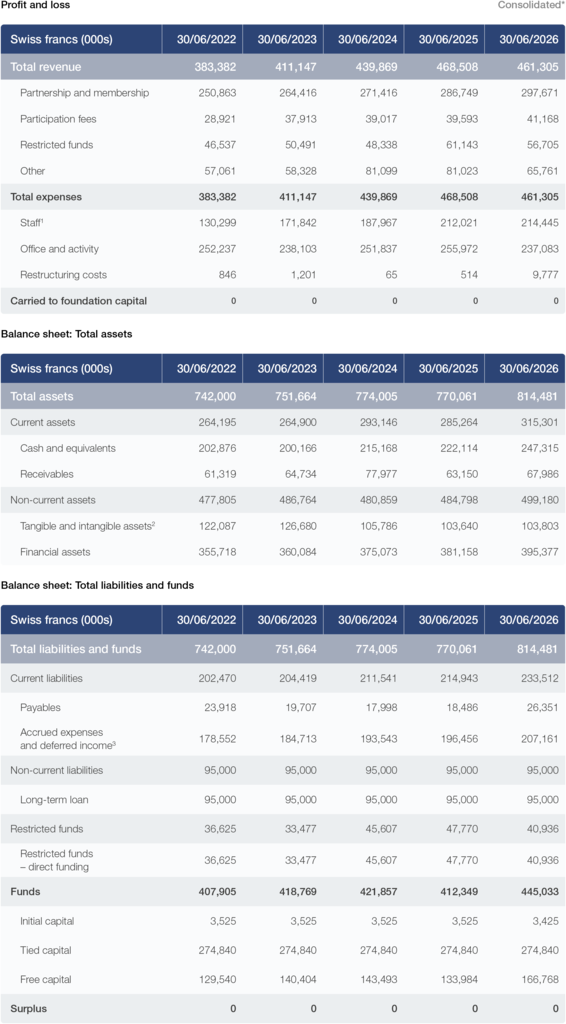
1. 人员成本包括工资、社保费用和其他人员开支
2. 有形资产:土地、房产、设备、IT硬件和软件。无形资产:IT开发
3. 应计费用:活动成本准备金、员工准备金。递延收入:会员费、合伙收入和注册费递延收入。
*以上合并数据包含截至2017年1月1日世界经济论坛及世界经济论坛有限责任公司的数据。此外,自2019年7月1日起,合并数据还包括世界经济论坛日本及其他相关基金会(全球青年领袖基金会、施瓦布社会企业家基金会、全球杰出青年社区基金会)。世界艺术论坛基金会已于2026年从合并数据中移除。
财务报表附注
推介会
世界经济论坛是一个独立的非营利组织,成立于瑞士,它将来自商业、政府、学术界和社会各界的领导人聚集到一个致力于改善世界状况的全球社区中。
世界经济论坛汇聚来自商业、政府、民间社会、国际组织、学术界和下一代的领导人,共同探讨全球挑战,携手推动世界向前发展。
作为一家在瑞士成立的独立非营利组织,该论坛提供宝贵的前瞻性信息,并创建值得信赖的实体和数字空间,让人们能够听到不同的观点,建立关系,从而形成共同的理解。
论坛举办各类会议,为基于信任的对话、合作和公众参与提供平台。论坛通过其中心和社群,召集利益相关者,激发洞见,并帮助将洞见转化为行动。
世界经济论坛总部位于瑞士日内瓦,并在美国旧金山和纽约、中国北京、印度孟买和日本东京设有代表处。财务报表将于2026年8月18日经理事会批准。
重要会计政策
准备工作基础
世界经济论坛(以下简称“论坛”、“基金会”或“本组织”)的合并财务报表依据瑞士通用会计准则世界经济论坛(Swiss GAAP FER)的全球建议模式编制(会计和报告建议——符合概念框架、核心世界经济论坛及其他瑞士通用会计准则世界经济论坛)。该报表真实、公允地反映了本组织的资产、财务状况和经营成果。财务报表基于持续经营假设编制。
合并财务报表按照历史成本法编制,并以瑞士法郎(CHF)列示。合并财务报表亦符合瑞士民法典第83a条及基金会章程的规定。
列报和评估原则与以往财政年度相同。年度合并财务报表中使用的假设或估计没有发生重大变化。
下面介绍论坛合并财务报表编制中使用的主要会计准则。
瑞士基金会的合并
在审查了论坛与瑞士基金会之间现有的合同关系后,该组织得出结论,它对这些瑞士基金会拥有控制权。因此,自2020年起,这些瑞士基金会已被纳入合并范围。
合并方法
合并财务报表包括论坛及其控制的实体的账户,具体范围见合并范围。当论坛因其与该实体的关联而享有或有权获得可变收益,并且能够通过其对该实体的控制权影响这些收益时,即构成控制。
纳入合并范围的实体
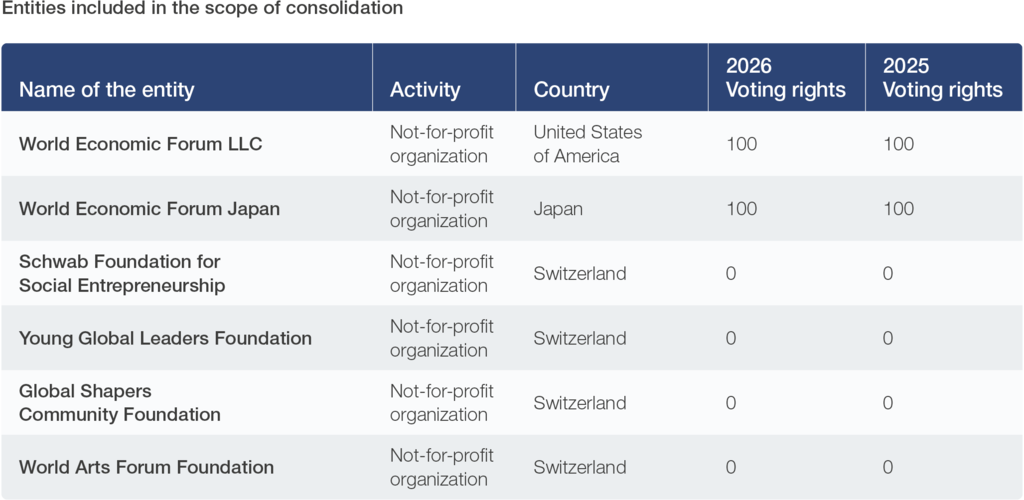
世界经济论坛对其直接或间接行使专属控制权的实体进行全面合并。
其控制实体的资产和负债,以及支出和收入,均全部计入年度合并账目。
净基金的任何少数股东权益及其业绩均在合并资产负债表和合并损益表中单独列示。根据统一原则,少数股东权益包含在基金中。
合并时,公司间余额、费用和收入将被抵消。
2017 年度合并财务报表是首次编制完成。
世界经济论坛有限责任公司在其行使控制权的期间内(即自 2017 年 1 月 1 日起)已进行合并。
世界经济论坛日本分会于 2019 年注册成立,并被世界经济论坛认可,因此首次被纳入 2019 年度的合并报表。
本合并财务报表所包含的施瓦布社会企业家基金会、全球青年领袖基金会和全球杰出青年社区基金会截至2026年6月30日止年度的财务报表,均基于各实体提供的信息编制而成。截至本合并财务报表批准之日,这些财务报表尚未获得各基金会董事会的批准。
合并范围变更
世界艺术论坛理事会决议终止与该论坛的公约协议后,世界艺术论坛于 2026 年被从论坛的合并财务报表中剔除,现在已不在该论坛的合并财务报表之列。
外币
论坛财务报表中所列各项要素均以最能反映交易经济实质的货币计量。账目以瑞士法郎(CHF)列示,瑞士法郎是论坛的功能货币。
外币交易
外币交易按当月期初汇率折算为功能货币,该汇率由瑞士联邦税务局提供。在月末日,除基金外,所有以外币计价的资产负债表项目均按当月最后一天的即期汇率重估为功能货币,该汇率由瑞士联邦税务局提供。交易结算和外币重估产生的汇兑损益计入损益表。
兑换成瑞士法郎
合并财务报表以瑞士法郎 (CHF) 编制和列报。受控实体以当地货币列示其财务报表。损益表中的各项以及境外实体的现金流量表均按瑞士联邦税务局公布的年度平均汇率折算为功能货币。资产负债表项目(基金除外)按瑞士联邦税务局公布的即期汇率折算为功能货币。资产负债表项目折算产生的汇兑差额不影响损益表,并与损益表中因平均汇率与年末汇率差异而产生的汇兑差额一同计入基金。
重大会计判断、估计和假设
论坛财务报表的编制需要管理层做出判断、估计和假设,这些判断、估计和假设会影响报告的收入、支出、资产和负债金额,以及或有负债的披露。这些假设和估计的不确定性可能导致需要对资产或负债的账面价值进行重大调整,而这些调整将在未来期间确认。
i) 判决
在编制这些财务报表的过程中,管理层做出了以下判断:
ii) 估计和假设
以下描述了报告日有关未来及其他主要估计不确定性来源的关键假设,这些假设和不确定性可能导致下一财政年度资产和负债账面价值发生重大调整。本组织基于编制财务报表时可获得的参数作出了假设和估计。然而,由于市场变化或本组织无法控制的情况,现有情况和关于未来发展的假设可能会发生变化。此类变化会在发生时反映在假设中。
非金融资产减值
当资产或现金产生单元的账面价值超过其可收回金额时,即发生减值。 “建筑物”类别的公允价值由专家每五年根据类似资产在公平交易原则下进行的具有约束力的销售交易的可用数据,或根据可观察的市场价格,减去处置该资产的增量成本来确定。
坏账准备
该组织根据其应收账款账龄计算坏账准备。资产负债表日所有账龄超过180天的应收账款均已全额计提坏账准备,包括一些回收可能性较低且构成债务风险的应收账款。除外部因素外,还可能出现系统性风险,这些风险可能会改变假设和未来发展。这些风险超出论坛的控制范围。
现金和短期现金存款
此项代表活期账户资产和短期现金存款。这些交易按交易发生时的汇率入账。这些项目在年末按期末汇率重估。
应收账款
应收账款按原发票金额入账。坏账准备金根据期末未结项目审核结果,按照坏账准备金计提。确定无法收回的款项予以核销。
预付费用/应计收入
该职位包括与下一会计期间相关的预付费用以及应计收入。
投资证券
证券估值按取得成本减去减值损失计算。如有需要,计提未实现损失准备。证券处置时确认收益,并计入财务损益。
投资证券处置的已实现损益分别采用加权平均成本法计入财务收入和费用。
固定资产、厂房和设备
固定资产按历史成本减去累计折旧入账。折旧方法采用直线法,并根据各类资产的预计使用寿命按以下标准计算:
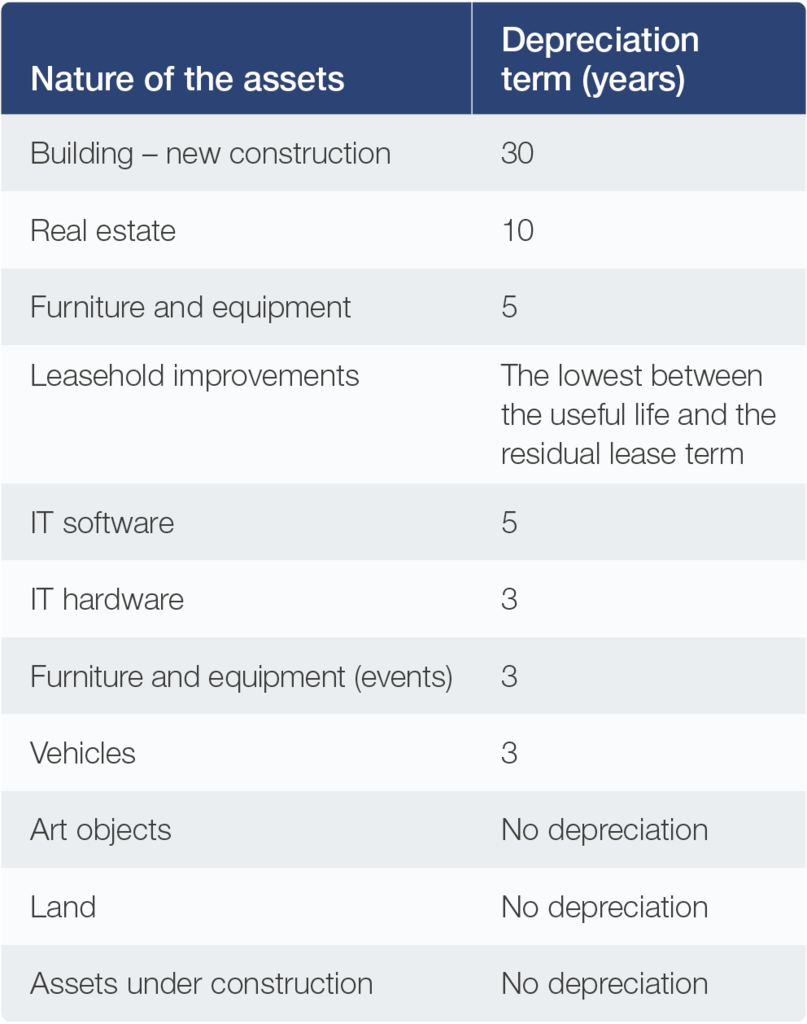
维修和保养费用计入损益表中的“设备费用”项下。重大翻新费用资本化后,在被更换部件的使用寿命内摊销,但摊销期限不得超过原有资产的剩余使用寿命。持续性项目的研发成本不资本化,而是在发生时计入费用。
基金会在资产负债表日对每项资产进行测试,如有必要,将确认任何减值。
艺术品每 10 年进行一次测试,土地和建筑物每 5 年进行一次测试,测试以周期性方式进行。
无形资产
研发费用在发生时计入当期损益。当组织能够证明以下几点时,单个项目的开发支出将被确认为无形资产,也称为“信息通信技术(ICT)”:
无形资产是可识别的,并且由组织控制。
在开发过程中可靠地衡量支出的能力
该资产将在未来几年内如何产生经济效益
完成资产所需的资源可用性
论坛将产品开发项目的成本资本化。初始成本资本化基于管理层对技术和经济可行性的判断,通常是在产品开发项目根据既定的项目管理模型达到特定里程碑时进行。在确定资本化金额时,管理层会做出一些假设,例如确定部分员工和顾问在符合资本化条件的开发活动中花费的时间百分比,或项目预期未来的现金流和收益。
无形资产按其历史价值计入,并扣除折旧。折旧方法为直线法,标准使用寿命为2至3年。资产摊销自开发完成且可供使用之日起开始。无形资产的账面价值每年进行减值测试。
应计负债
此项包括与本期相关的应付费用,但截至年末尚未收到发票,将在下一期支付。
条款
当基金会基于过去发生的事件可能承担一项义务,且该义务的金额和/或到期日不确定但可以估算时,应计提准备金。该义务会产生一项负债。
贷款和衍生品
来自信贷机构的贷款按其面值确认。债务发行成本在债务期限内摊销。除非负债的结算递延至报告日后至少12个月,否则这些成本应归类为流动负债。
为对冲外汇汇率和利率波动风险,本机构采用衍生金融工具。遵循瑞士通用会计准则(Swiss GAAP)的FER框架,本机构采用表外法,即在附注中披露对冲工具,而不在资产负债表中确认。金融衍生工具的价值会因市场利率或汇率相对于其条款的波动而发生变化,从而变为有利(资产)或不利(负债)。公开交易的衍生工具、证券和投资的公允价值以报告日的市场报价为准。
收入
当有确凿证据表明存在某种安排,且风险和报酬已转移时,即可确认收入。扣除税款后,该金额计入利润表。
养老金计划
基金会依法承担所有员工及其受让人的职业养老金相关费用。该养老金计划受瑞士法律管辖,并符合基金会章程。
养老金义务和计划资产由一个法律上独立的养老基金管理。养老金计划的组织、管理和融资受《养老金法》(LPP)、设立章程以及现行养老金相关法规的约束。
与关联方的交易
根据瑞士会计准则RPC 15,以下基金会被视为关联方:
施瓦布社会企业家基金会
青年全球领袖基金会
世界艺术论坛基金会
全球青年领袖社区基金会
世界经济论坛有限责任公司
世界经济论坛日本
董事会成员
管理委员会成员
执行委员会成员
审计和风险委员会成员
世界经济论坛人员青睐基金会
世界经济论坛与一些相关方签署了协议,例如施瓦布社会企业家基金会、全球青年领袖基金会、世界艺术论坛基金会和全球杰出青年社区基金会,协议规定世界经济论坛将承担任何赤字。
双方之间的所有其他交易均按公平交易原则进行。
世界艺术论坛理事会决议终止与该论坛的公约协议后,世界艺术论坛基金会在 2026 年将不再被视为关联方。
捐款
机构捐赠:
这些资金是通过书面捐赠协议承诺捐赠给论坛的,并在承诺捐赠的当年全额计入损益表,作为捐赠收入。所有用途受限于限制条件(例如捐赠者指定的用途或时间限制)的捐赠均被归类为受限资金,并在“受限资金”类别下确认为收入,但确认金额不得超过当年项目支出。论坛也可以自愿指定资金用于特定用途或内部项目。
从书面捐赠协议签订之日起至实际收到现金之日止实现的外汇损益,以及截至财务状况表编制之日尚未实现的外汇损益,均记录在损益表中。
个人捐款:
鉴于其相对规模和重要性,这些项目均按现金收付制进行核算。
风险管理政策
风险评估
为了满足内部控制系统的要求,论坛通过各种独立的机构审查和治理机构,如理事会、理事会、审计和风险委员会以及根据瑞士法律进行的法定审计,对风险和控制进行持续审查。
论坛内部由管理委员会管理,该委员会由总裁兼首席执行官阿洛伊斯·兹温吉领导。
内部职能部门,例如参与领导团队和技术指导小组,负责保障合作伙伴和成员的适任性和资格,并审查项目活动。
外汇风险敞口管理
瑞士法郎是该基金会的功能货币。论坛的收入以瑞士法郎和美元结算。大部分支出以瑞士法郎结算,少数支出以欧元和美元结算。该组织日常运营的汇兑风险敞口极低,产生的损益均计入损益表。然而,鉴于论坛借入了等值9500万瑞士法郎的美元,汇兑风险仍然较高。因此,该组织签订了交叉货币利率互换协议以对冲其风险敞口。
利率风险管理
该基金会面临较高的利率波动风险,因为它的两笔债务均采用浮动利率。尽管如此,该组织还是签订了一份交叉货币利率互换协议来对冲风险,从而使其能够支付固定利率。
流动性风险管理
如果某些交易对手违约或出现再融资问题,基金会将面临此类风险。基金会积极监控流动性,以确保其始终能够履行其义务。
市场风险
鉴于其收入来源多元化,该基金会面临的市场风险较低。
会计政策变更
本年度瑞士通用会计准则(Swiss GAAP)的修订版(RPC)未发生任何变更,无论是已生效的还是已公布的。2025-2026年度报告 2025-2026年度报告 财务报表 财务报表
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。