住房市场正开始受到一个令人不利的算术事实困扰:美国第三大城市芝加哥多年来人口一直在减少。人数虽不算多,但累积起来就很可观……据人口普查估算,2016年人口减少了约9,000人。自2014年以来,人口已减少约14,000人。芝加哥的财政困境、垃圾级信用评级,以及挥之不去的破产威胁,都无济于事。
据房利美称,自2012年以来,芝加哥已建成近26,000套多户住宅出租单元。房利美预计,2017年新房供应量将“明显增加,尤其是在卢普区、河北区和黄金海岸等分区”。这还不包括被投资者买下、重新进入租赁市场的公寓和独栋住宅。在同一五年期间,芝加哥人口减少了9,000人。
这对租金产生了一些影响。
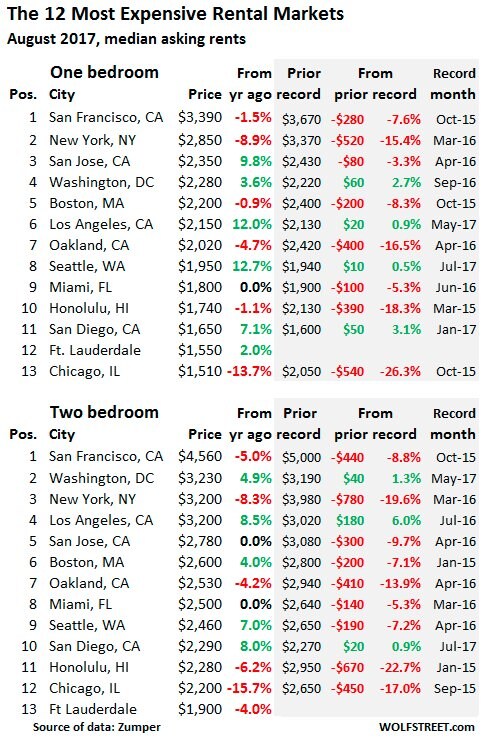
根据Zumper的全国租金报告,8月份芝加哥一居室公寓的要价租金中位数同比下降13.7%,至1,510美元;两居室则下降15.7%,至2,200美元。与2015年末的峰值相比,要价租金分别暴跌了26%和17%。
这些是多户公寓楼的要价租金,不包括出租的独栋住宅或公寓。数据也未计入优惠,例如“免一个月租金”或“免两个月租金”,这些优惠实际上会让第一年的租金再降低8%或17%。
今年1月,芝加哥在租金最贵的12个主要市场中仍排第8位。此后,它的排名不断下滑——尽管其他市场的租金也有所下降。到了8月,芝加哥实际上已跌出榜单,降至第13位(所以现在我这份前12名榜单有13个条目)。
这让租户稍稍松了口气——不过芝加哥的租金依然贵得惊人。但对房东来说,这并不是什么好事,他们的成本正因市政府最近征收的各种费用和税款而上升,以避免陷入财政泥潭。
其他租金下跌的高价市场。
在美国租金最贵的主要市场旧金山,一居室公寓要价租金中位数同比下降1.5%,至3,390美元,较2015年10月的峰值低7.6%。两居室要价租金中位数同比下降5.0%,至4,560美元,较峰值低8.8%。
旧金山上一次出现租金同比下跌是在金融危机之后,并于2010年4月结束。这一次,只有一场“住房危机”:中产阶级已无力搬进一套普通公寓。
在纽约市,一居室要价租金中位数同比下降8.9%,至2,850美元。两居室则下降8.3%。从2016年3月的峰值算起,不含优惠的要价租金已暴跌15%和20%。
由于这一轮大跌,纽约市两居室要价租金中位数已低于华盛顿特区,屈居第三/第四位,并与洛杉矶并列;这也说明华盛顿特区和洛杉矶的租金正在变得多么昂贵。
这张表列出了美国租金最贵的12个——现在是13个——主要市场,展示要价租金中位数及其同比变化,以及(阴影区域中的)此前纪录和此后的变化:
其他跌幅达两位数的市场有:
曾经炙手可热的奥克兰接纳了从旧金山迁来的住房难民,当地一居室和两居室租金中位数从峰值分别暴跌了16%和14%。
檀香山的租金也从峰值暴跌了18%和23%,跌幅几乎可与芝加哥比肩。
不过,据Zumper称,全国一居室和两居室公寓要价租金同比均上涨了3.2%。前13大市场的租金都大幅下跌,为何全国租金却会上涨?
“中端”租赁市场的繁荣。
许多“中端”市场的要价租金正以个位数高段、甚至两位数的幅度飙升。这里所说的“中端”指的是租金水平。以下是一些租金同比涨幅达到两位数的中端市场(一居室和两居室公寓):
加利福尼亚州长滩(+15.1%和+12.1%)
得克萨斯州达拉斯(+11.5%和13.9%)
得克萨斯州欧文(+10.2%和13.1%)
加利福尼亚州萨克拉门托(+15.3%和+15.2%)
北卡罗来纳州夏洛特(+15.3%和+11.2%)
北卡罗来纳州达勒姆(+15.9%和+10.0%)
弗吉尼亚州里士满(13.5%和+13.2%)
得克萨斯州沃思堡(13.5%和11.7%)
请注意,榜单中有北得克萨斯州的三座城市:达拉斯、欧文和沃思堡。达拉斯以北的普莱诺未能进入涨幅达两位数的榜单,其租金同比上涨7.5%和10.7%。北得克萨斯州的住房市场十分火热。
不过,一些曾经火热的中端市场要价租金如今同比下跌,包括俄勒冈州波特兰(-3.6%和-4.2%)以及得克萨斯州奥斯汀(-2.7%和– 2.8%)。