印度面临严重的金融素养缺口,使年轻人容易作出不佳的财务决策、陷入债务陷阱,并受限于向上流动的机会。
必须尽早采取多管齐下的干预措施,包括将金融素养纳入学校课程、使用游戏化学习等工具,以及培养社区层面的资金管理技能。
基层倡议已显现成效,相关干预正推动人们转向有计划的储蓄和财务规划。
印度年轻人口常被视为该国最宝贵的资产,也是推动经济增长的关键因素。
尽管一些分析显示,识字率超过80%,且人口善于运用数字技术、互联网普及率不断提高,印度仍面临金融素养不足的问题。
若要让印度真正实现“aatm nirbhar”(自力更生),投资提升青年金融素养、帮助他们掌握管理个人财务的技能,是不可忽视的关键一环。
印度的金融素养差距
印度的金融素养差距依然显著,只有27%的印度成年人具备金融素养,远低于发达经济体52%的平均水平。
金融技能不足给年轻人带来重大风险,尤其是服务不足社区的年轻人,因为这会导致决策不当和终身财务不安全。
此外,尽管印度入学率较高,学习缺口仍然突出,许多学生缺乏基础读写和计算能力。根据年度教育现状(ASER)调查——这项在印度和巴基斯坦开展、旨在衡量基础学习和教育指标的年度住户调查——印度农村约80%的三年级学生无法阅读二年级课文,74%不会做基本的减法。
印度的Z世代(约3.77亿名12至27岁的人口)已占印度消费者支出约43%,但许多人在成长过程中并未掌握管理资金、建立财务保障所需的基本技能。
这造成了金融教育的系统性不足:新的消费方式层出不穷,教导年轻人管理资金的努力却跟不上,进而导致债务陷阱。
事实上,世界经济论坛《全球零售投资者展望调查》显示,51%的印度受访者表示难以偿还债务和履行负债,远高于32%的全球平均水平。
要让印度下一代在经济上蓬勃发展,我们就不能把金融素养视为孤立的问题,而应认识到,它是大规模改善财务状况的基础。
如果不让年轻人掌握管理资金、信贷和投资的技能,印度就可能培养出一代容易陷入债务陷阱、向上流动机会有限的人。
为何尽早培养金融素养至关重要
改善印度下一代财务状况的一条途径是从早期开始培养金融素养,将其作为一项生活技能,而非事后才考虑的事项。
全球经验表明,课堂干预、数字工具和社区同伴学习模式,都能在帮助年轻人建立信心、掌握作出明智财务决策所需技能方面发挥关键作用。
例如,游戏化学习平台正成为吸引学生参与互动式决策的有力工具。与此同时,将金融素养纳入学校课程等政策推动举措,已在巴西和澳大利亚证明行之有效。印度也有机会采取多管齐下的方式:
学校可以将金融素养融入基础教育,使其与读写和计算能力同等重要。扎实的读写和计算基础是金融素养的必要条件;而教授简单的金融概念,也能通过提供现实应用场景,反过来巩固读写和计算能力。
随着智能手机普及率不断提高,移动应用、互动式故事讲述和游戏化学习等技术驱动型解决方案,可以让不同社区更广泛地获得相关资源。
倡导政策改革,并与监管机构、银行和非政府组织建立合作关系,可以确保金融素养成为体系不可或缺的一部分,而非可有可无的附加内容。
基层干预带来的启示
一个有力的案例是Project Nivesh,这是Global Shapers古鲁格拉姆中心发起的一项倡议,展示了基层干预如何产生重大影响。
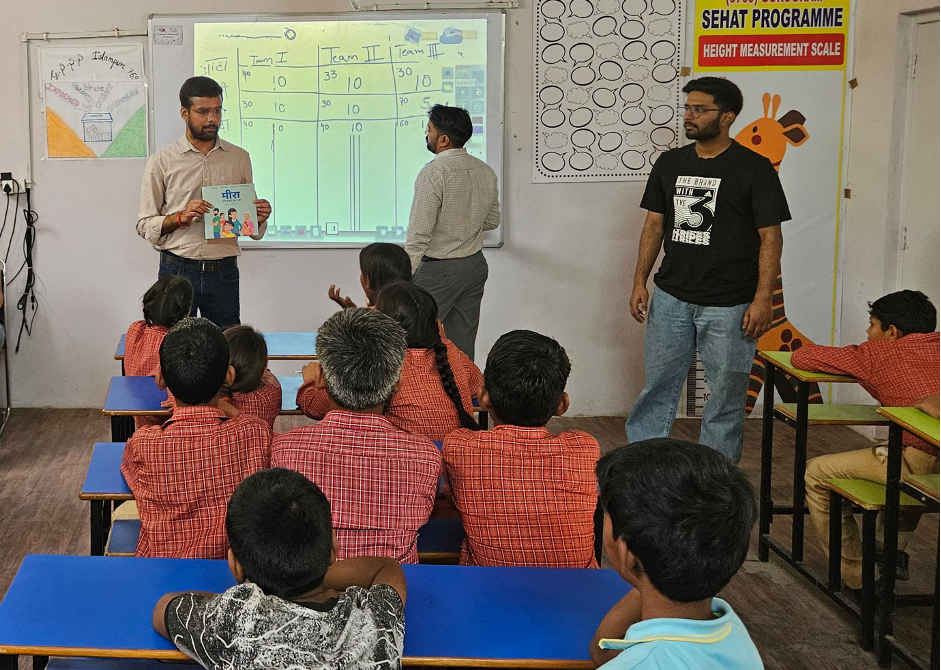
该项目受到里斯本中心的《玛丽与储蓄的秘密》启发,秉持着“早期金融素养有助于实现普惠金融”的理念,并结合故事讲述、互动学习和数字工具,让金融概念变得贴近生活、引人入胜。
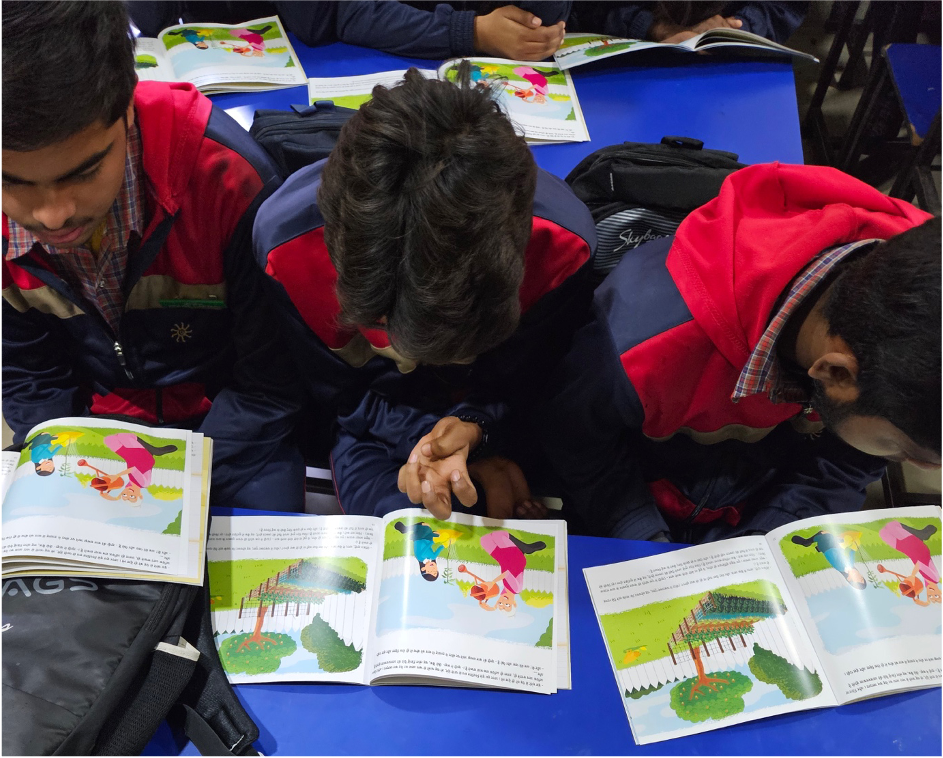
Project Nivesh的成效已体现在学生行为的变化和信心的增强上。以下是一些值得关注的发现:
在基线阶段(干预前),大多数学生表示,他们要么按简单的50/50比例分配消费和储蓄,要么把钱全部花在想要的东西上,只有极少数人会有计划地分配资金。干预后,75%的学生开始采用有结构的财务思维方式(例如需求、愿望和储蓄按50/30/20比例分配的规则),显示他们在理性管理资金方面有了显著转变。
谈到计划中的储蓄目标,超过半数学生(54%)选择了教育,17%选择了个人愿望、未来或应急用途。其余29%选择了与短期支出有关的项目。这些结果表明,学生开始意识到储蓄与长期目标相结合的重要性。
数据显示,学生与父母讨论财务问题的频率明显增加。干预后,会“几乎每天”讨论储蓄的学生比例上升了37%,而“几乎从不”讨论财务问题的学生比例下降了24%。总体而言,财务对话变得更加频繁。
Project Nivesh表明,即使是规模不大、设计周全的干预,只要采用适合年龄和具体情境的内容,也能改变年轻人对金钱的看法,使他们从短期消费转向有计划的安排和教育等长期优先事项。
值得关注的不只是学生回应的变化,还有这种影响的外溢:财务对话正进入家庭,促使家人开始共同储蓄和规划。
迈向具备财务能力的一代
更广泛的启示显而易见:改善金融普惠不能只靠自上而下地提供账户和数字平台,还必须自下而上地打好基础,通过提升金融素养和信心,帮助人们有效使用这些工具。
将金融素养融入印度教育体系、扩大已验证有效的社区干预,并运用数字创新,这些举措结合起来,可以培养出推动全社会经济赋权的一代,并让社会发展建立在更稳健、更具韧性的财务基础之上。