全球金融危机之后,公共部门借贷大幅增加。未偿公共债务总额从2007年的35万亿美元翻倍至2018年底的70万亿美元。同一时期,发达经济体的公共债务占GDP的比重从70%升至102%,新兴和发展中经济体则从35%升至50%。
政府债务的快速增长引发了大量文献,旨在估算公共部门借贷对经济活动的影响。继Reinhart和Rogoff(2010)的开创性研究之后,大量论文利用国别数据证实政府债务与经济增长和投资之间存在负相关关系(例如Cecchetti等,2011;Checherita-Westphal和Rother,2012;Kumar和Woo,2015),同时也指出存在显著的跨国异质性(Eberhardt和Presbitero,2015;Kourtellos等,2013),并对债务阈值的存在提出质疑(Chudik等,2017)。
尽管有力的证据表明债务与经济增长和投资呈负相关(Fatás等,2019),但跨国文献在确立公共债务对经济增长和投资存在因果联系方面的成效较为有限(Panizza和Presbitero,2014)。
反向因果关系是研究债务分别与增长和投资之间联系时尤为重要的问题。传统凯恩斯主义政策和最优政策的新古典模型均表明,各国应在经济低迷时期出现赤字从而累积债务,在经济繁荣时期则实现盈余。若增长冲击具有持续性(Cerra和Saxena,2008),逆周期财政政策的存在可能导致债务与增长之间出现长期负相关,即低增长导致高债务,而非相反。
尽管经济学家对财政政策对总体经济活动的影响存在分歧(Perotti,2008),但大多数宏观经济模型一致预测,财政赤字及随之而来的公共债务增加,在以占总需求比重衡量时,应会减少私人投资。尽管存在这一共识,要利用跨国数据超越相关性,证明公共债务对私人投资具有因果效应,仍然十分困难。
在近期研究中(Huang等,2018),我们利用1998至2014年间69个国家近55万家企业的数据,为经济文献所强调的挤出效应提供了直接检验。
延续Huang等人(2019)关于中国城市地方政府债务与企业投资之间联系的研究,我们考察企业投资行为,从而描述公共债务直接影响经济活动的一条渠道。我们发现,政府债务通过收紧私营企业面临的信贷约束而影响企业投资。
标准的挤出模型侧重于利率渠道:政府支出增加会推高利率,进而导致私人投资下降。公共债务挤出私人投资的机制也可以通过数量而非价格实现。在存在信贷配给和金融摩擦的情况下,政府债务可能对信贷获取受限的企业尤为有害。
我们通过考察公共债务的挤出效应是否对更可能受信贷约束的企业(即非上市、中小型和年轻企业)更为强烈,来检验这一假设。
我们首先表明,国民账户数据中存在的投资与公共债务之间的负相关关系,在以企业层面数据汇总得出的投资总量进行衡量时依然稳健(图1)。
图1公共债务与企业投资之间的相关性
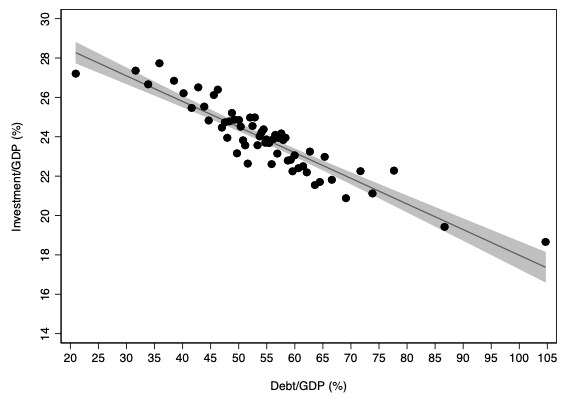
注:对国家和年份固定效应进行控制的分箱散点图(60个分箱)。
来源:作者根据IMF《世界经济展望》数据自行整理
为超越相关性并解决内生性问题,我们首先采用一种以Rajan和Zingales(1998)为基础的实证策略,表明对于因技术原因需要更多外部融资的行业而言,高水平政府债务的损害尤为严重。随后,我们以Love(2003)和Huang等人(2019)的研究为基础,利用企业层面数据表明,投资对内部资金的敏感度会随政府债务水平的提高而上升。
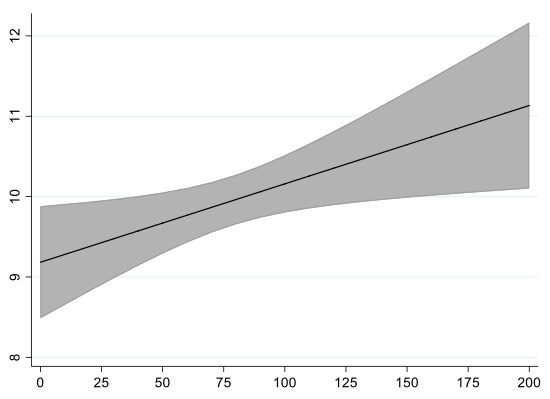
图2显示,当公共债务占GDP的25%时,投资与现金流之间的相关性略高于9%;而当公共债务超过GDP的100%时,这一相关性则明显超过10%。这一发现与以下观点相一致:更高水平的公共债务收紧了私营企业面临的信贷约束。
图2不同公共债务水平下投资与现金流之间的相关性
由于我们的实证方法侧重于国家内部—年份之间的变化,它控制了可能同时影响公共债务和投资的所有宏观经济冲击,并排除了因政府可能在经济衰退期间选择出现赤字(并累积债务)而引发的反向因果关系之担忧。
我们发现,只有对于更可能受信贷约束的企业(即非上市、小型和年轻企业),更高水平的公共债务才会增强投资与现金流之间的相关性。然而,我们发现,对于上市、成熟和大型企业(即较不可能面临严格信贷约束的企业),公共债务对现金与投资之间的相关性并无影响。
因此,除了解决大多数内生性和模型设定方面的担忧,从而为债务向私人投资存在因果联系提供证据之外,我们的实证分析还使我们能够检验信贷配给渠道是否存在,即表明公共债务对受信贷约束的企业尤为有害。
有两点需要说明。首先,我们识别债务因果效应的能力与估算其对经济总体影响的能力之间存在权衡。
虽然图1显示投资与公共债务之间存在负相关关系,但这些只是简单的相关性,无法说明任何因果关系。控制国家—年份固定效应的回归为我们提供了更为清晰的识别策略,并可以检验特定类型的挤出效应。然而,在这些回归中,我们只能观察到国家内部—年份之间的差异,由于所有宏观经济效应均已被固定效应所吸收,我们无法就债务对总投资的影响作出任何说明。因此,可能存在的情况是:债务水平提高会增加所有行业和企业的投资,但对于更可能面临信贷约束的企业,投资的增幅相对较小,正如Demirci等(2018)所指出的那样。
其次,我们仅关注总需求的一个组成部分。因此,对于全球金融危机之后实施的财政扩张是否合意,以及凯恩斯主义政策总体上是否合意,我们无法作出任何判断。
作者说明:本文所表达的观点仅代表作者本人,不一定代表国际货币基金组织(IMF)、其执行董事会或IMF管理层的观点。
参考文献
Cecchetti, S G, M S Mohanty, 和 F Zampolli (2011),《在财政失衡中实现增长:债务的实际效应》(“Achieving Growth Amid Fiscal Imbalances: The Real Effects of Debt”),《经济政策研讨会论文集——杰克逊霍尔》(Proceedings - Economic Policy Symposium - Jackson Hole),堪萨斯城联邦储备银行,第145–196页。
Cerra, V, 和 S Chaman Saxena (2008),《增长动态:经济复苏的神话》(“Growth dynamics: the myth of economic recovery”),《美国经济评论》(American Economic Review)98(1): 439–57。
Checherita-Westphal, C, 和 P Rother (2012),《高政府债务对经济增长的影响及其渠道:对欧元区的实证研究》(“The impact of high government debt on economic growth and its channels: An empirical investigation for the euro area”),《欧洲经济评论》(European Economic Review) 56(7): 1392–1405。
Chudik, A, K Mohaddes, M H Pesaran, 和 M Raissi (2017),《债务阈值效应是否存在于产出增长中?》(“Is there a debt-threshold e.ect on output growth?”),《经济与统计评论》(Review of Economics and Statistics)99(1): 135–150。
Demirci, I 和 J Huang 和 C Sialm (2018),《政府债务与企业杠杆:国际证据》(“Government Debt and Corporate Leverage: International Evidence”),《金融经济学杂志》(Journal of Financial Economics) (即将发表)
Eberhardt, M, 和 A Presbitero (2015),《公共债务与增长:异质性与非线性》(“Public debt and growth: Heterogeneity and non-linearity”), 《国际经济学杂志》(Journal of International Economics)97(1): 45–58。
Fatás, A, A Ghosh, U Panizza, 和 A F Presbitero (2019),“借贷动机(The Motives to Borrow)”,CEPR讨论论文13735。
Huang, Y, M Pagano, 和 U Panizza (2019),“中国的地方挤出效应(Local Crowding Out in China)”,《金融学杂志》(Journal of Finance)(即将发表)
Huang, Y, U Panizza, 和 R Varghese (2018),“公共债务是否挤出企业投资?国际证据(Does Public Debt Crowd Out Corporate Investment? International Evidence)”,CEPR讨论论文12931。
Kourtellos, A, T Stengos, 和 C M Tan (2013),《多重机制下公共债务对增长的影响》(“The effect of public debt on growth in multiple regimes”),《宏观经济学杂志》(Journal of Macroeconomics) 38: 35–43。
Kumar, M S, 和 J Woo (2015),《公共债务与增长》(“Public debt and growth”),《经济学刊》(Economica) 82: 705–739。
Love, I (2003),《金融发展与融资约束:来自结构性投资模型的国际证据》(“Financial development and financing constraints: International evidence from the structural investment model”),《金融研究评论》(The Review of Financial Studies) 16(3): 765–791。
Panizza, U, 和 A F Presbiter (2014),“公共债务与经济增长:是否存在因果效应?(Public debt and economic growth: is there a causal effect?)”,《宏观经济学杂志》(Journal of Macroeconomics) 41: 21–41。
Perotti, R (2008),“In Search of the Transmission Mechanism of Fiscal Policy”,载于D Acemoglu、K Rogoff 和 M Woodford(编),《NBER宏观经济学年刊》(NBER Macroeconomics Annual),第22卷:169–226,芝加哥大学出版社
Rajan, R, 和 L Zingales (1998),《金融依赖与增长》(“Financial Dependence and Growth”),《美国经济评论》(American Economic Review)88(3): 559–86。
Reinhart, C M, 和 K S Rogoff (2010),《债务时代的增长》(“Growth in a Time of Debt”),《美国经济评论:论文与会议》(American Economic Review P&P)100(2): 573–78(另见一篇 Vox专栏)。