过去几十年间,数字革命推动了人工智能和机器人等众多先进技术的快速发展。尤其是在大衰退之后,这引发了学术界和公众之间关于未来工作的激烈辩论。在这场辩论中,机器人取代工人——尤其是低技能工人——的画面反复出现。例如,根据最近一项欧洲晴雨表调查,72%的欧洲人认为“机器人和人工智能抢走了人们的工作”(欧盟委员会,2017年)。
直到最近,可靠的机器人使用数据来源还很少,难以对其就业影响进行实证分析。但在过去几年里,国际机器人联合会(一个全球性的机器人生产商协会)提供了一项此类技术——工业机器人——按国家和行业划分的部署数据,始于20世纪90年代初(IFR,2019年)。近年来,已有多篇基于该数据集的论文发表,报告了机器人对就业的显著负面影响。例如,Acemoglu和Restrepo(2019年)发现,美国每安装一台机器人就会取代六名工人;Chiacchio等人(2018年)采用类似方法发现,在欧洲,每台机器人取代的工人数在三至四人之间。
本专栏总结了我们近期一项研究的主要发现。该研究分析了工业机器人对总就业和低技能就业的影响,使用了更新的机器人和就业数据,并放宽了早期研究中的一些假设(Klenert等人,2020年)。
欧洲的工业机器人
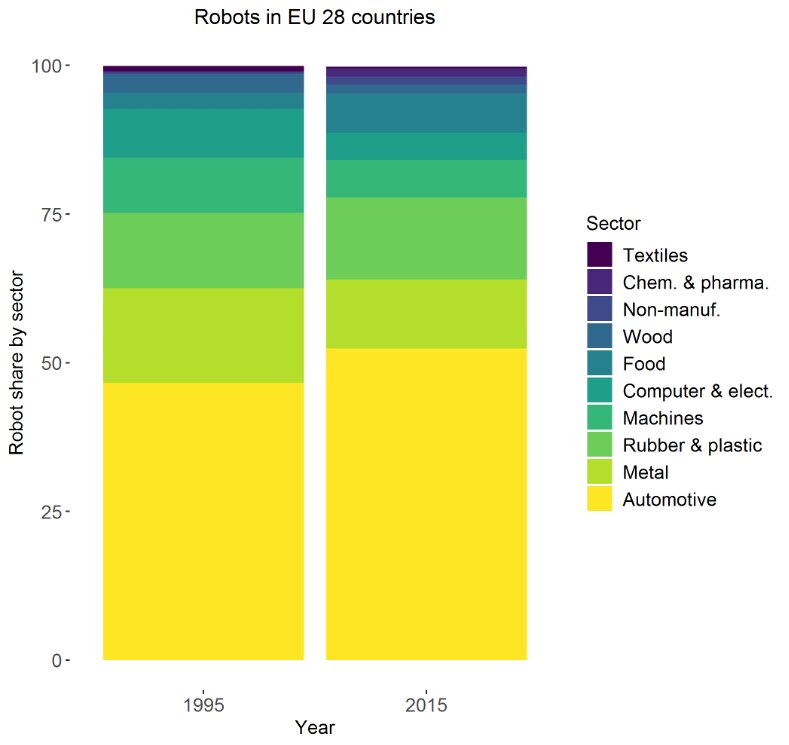
工业机器人可以被描述为或多或少固定不动、可重新编程的机械“手臂”,用于执行搬运、焊接和成型等手动任务。它们在任何意义上都与人形机器人相去甚远。1这类工业机器人自20世纪80年代起就已存在,但其广泛应用发生在过去二十五年半的时间里(见图1)。绝大多数工业机器人用于制造业,其中汽车行业(NACE Rev. 2 第29-30类)在2015年约占欧洲运行中机器人存量的一半(见图2)。
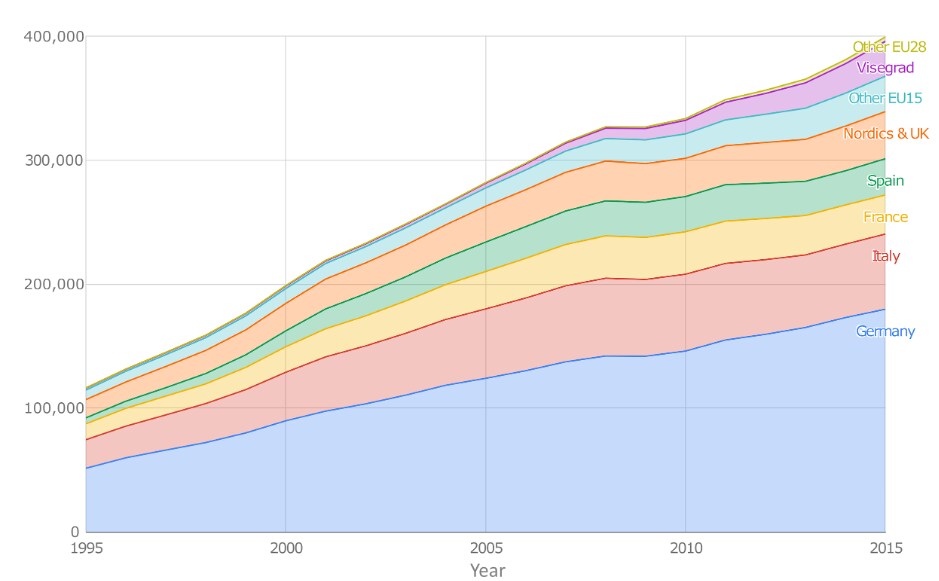
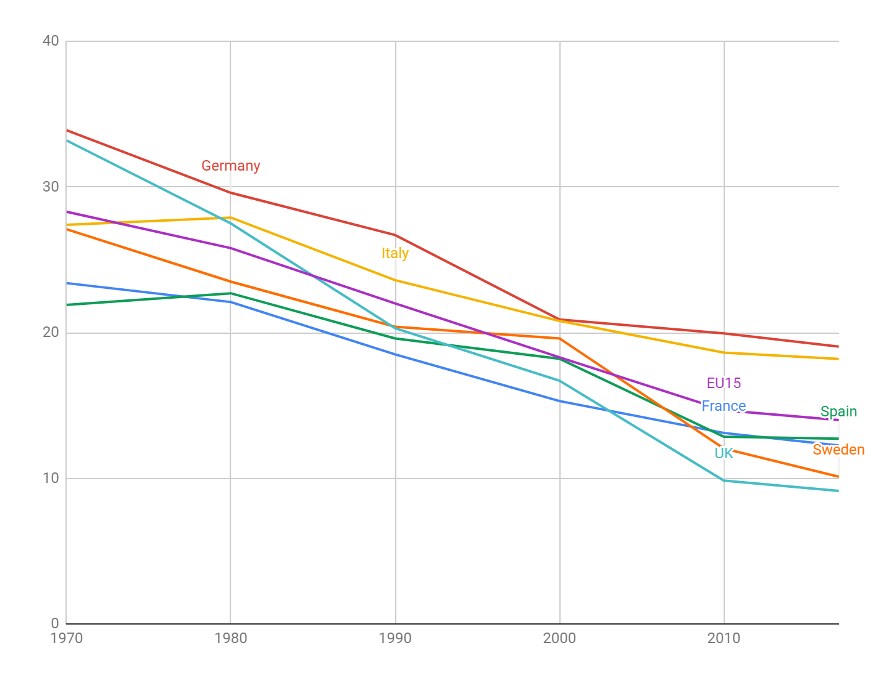
自20世纪70年代以来,制造业在欧洲就业中的占比相对于其他行业持续下降(见图3),而工业机器人的数量自20世纪90年代中期以来一直在增加(图1)。机器人是否促成了这一趋势,以及在多大程度上促成,只能通过严谨的计量经济分析来回答,该分析需要考虑国家和行业之间的结构性差异,以及信息通信技术资本形成、资本/劳动比率和其他因素的平行趋势。
近年来,关于这一主题的研究有很多,可以根据所使用的数据类型进行分类。基于微观经济数据的研究倾向于发现就业与机器人部署之间存在中性或正相关,表明机器人与工作之间存在互补关系,即使对低技能就业也是如此(Dauth等人,2017年;Domini等人,2019年;Jäger等人,2016年;Koch等人,2019年)。相比之下,依赖总量数据(通常按行业和国家层面衡量)的研究倾向于发现机器人与就业之间存在负相关,尤其是对低技能工人(Acemoglu和Restrepo,2019年;Chiacchio等人,2018年;Graetz和Michaels,2018年)。
机器人与就业
尽管我们同样依赖总量数据,但我们的分析表明,在1995年至2015年期间的欧洲,工业机器人的使用与总就业呈正相关。2每1000名工人(以1995年为基准)增加一台机器人,总就业便会增加1.3(±0.2)%。此外,我们没有发现机器人使用与低技能就业之间存在负相关关系的证据,这也与之前的一些研究相悖。我们的结果在广泛的假设、估计方法选择、行业选择和时间段下都非常稳健。
造成这一结果的因素有几个。首先,即使机器人是节省劳动力的技术,它们也可能带来需求效应,从而推动就业增长(Bessen,2018年)。其次,机器人投资与就业可能同步变化,因为两者都反映了国家产业的韧性、竞争力或创新能力等潜在变量。第三,机器人和自动化技术通常不会取代整个岗位,而只取代特定任务(Acemoglu和Autor,2011年;Tolan等人,2020年)。这可能导致不同岗位的任务内容重组,从而提高劳动生产率,并可能增加就业。
就早期研究结果而言,我们的结论更符合基于微观经济数据的研究(Domini等人,2019年;Jäger等人,2016年;Koch等人,2019年)。相比之下,我们的部分结果与使用类似总量数据的研究存在显著差异,最主要的是Acemoglu和Restrepo(2019年)、Chiacchio等人(2018年)以及Graetz和Michaels(2018年)的研究。在完整论文中,我们详细讨论了造成这些差异的原因,主要在于所使用的数据来源不同(我们在所有就业分析中都使用了欧盟劳动力调查)、我们涵盖的时间多出八年或更长时间,以及我们放宽了这些早期研究的一些关键假设(例如,关于每个行业和国家的机器人密度计算方式)。
不同行业之间,无论是在国家内部还是国家之间,都存在显著差异,这也是为什么在我们的分析中,我们通过纳入国家-行业固定效应来考虑特定国家-行业的特征。当未考虑这些结构性差异时,我们仍然发现总就业与机器人化之间存在正相关(且在大多数情况下显著),但解释力较低。此外,为考虑经济危机或制造业岗位普遍下降等宏观经济趋势(这些趋势对所有行业的影响程度相似),我们控制了非特定于国家或行业的时间固定效应。如果不控制时间趋势,这些普遍的负面就业趋势可能被错误地归因于机器人化。总体而言,在纳入其他控制变量(如信息通信技术资本份额、资本积累、资本/劳动份额)、纳入非制造业行业、使用不同时间段、采用不同的机器人存量计算方式、使用不同的机器人化指标以及使用不同估计方法的情况下,我们的结果都非常稳健。
在解读这些结果时,有一些注意事项需要牢记。首先,这些发现指的是近期和正在进行的趋势,但不能推广到未来。本研究所分析的工业机器人类型自20世纪90年代起就已存在,不应与人工智能增强型机器人等更先进的技术相混淆,后者尚未大规模部署。一旦这些技术被应用于主流制造业,它们可能会具有更大的颠覆性潜力。其次,由于绝大多数工业机器人用于制造行业,我们不能将这些结果解释到制造业之外。话虽如此,制造业之外的机器人应用目前仍主要处于试验或零星阶段,经济意义也有限(当然,这种情况未来可能会改变,也可能会改变)。第三,机器人化与就业之间的正相关虽然显著且稳健,但与其他变量相比较小。第四,我们未能找到令人信服的机器人采用工具变量(IV),因此无法断言机器人与就业之间存在因果关系。然而,此前大多数关于机器人对劳动力市场影响的研究并未报告OLS与IV估计之间存在显著差异,而且我们的主要发现在许多不同的OLS设定下均成立。
总结与政策启示
总而言之,我们没有发现证据表明,近年来欧洲的工业机器人破坏了就业岗位,或降低了低技能工人的就业份额。事实上,机器人的采用往往与总就业呈正相关,尽管这种关系相较于近年来影响欧洲就业的其他因素而言较小。
这对政策具有重要意义。将近期欧洲劳动力市场出现的令人担忧的发展——例如工资不平等加剧或就业机会两极分化——归咎于机器人或更广义上的自动化,可能会将公众注意力从其他更突出的原因上转移开,例如劳动力市场放松管制、集体谈判结构的削弱或普遍缺乏公共支出(Mishel和Bivens,2017年;Krugman,2019年)。在近期关于未来工作的辩论中,对机器人和自动化的过度关注也可能加剧了毫无根据的经济焦虑和宿命论情绪,可能损害政治辩论。最后,我们的研究结果还表明,近期的一些政策提案,例如对机器人征税,实际上可能无法达到其自身目的,并在其他方面适得其反,因为机器人的使用与生产率提高相关(Graetz和Michaels,2018年;Jungmittag和Pesole,2019年)。
作者说明:本专栏所表达的观点仅代表作者本人,不能视为欧盟委员会的官方立场。
参考文献
Acemoglu, D和P Restrepo(2019年),“机器人与工作:来自美国劳动力市场的证据”,《政治经济学杂志》(提前在线发表)。
Acemoglu, D和D Autor(2011年),“技能、任务与技术:对就业和收入的影响”,收录于《劳动经济学手册》,第4卷,Elsevier,第1043-1171页。
Bessen, J(2018年),“人工智能与就业:需求的作用”,NBER工作论文第24235号。
Chiacchio, F、G Petropoulos和D Pichler(2018年),“工业机器人对欧盟就业和工资的影响:地方劳动力市场视角”,Bruegel工作论文第2期,4月。
Dauth, W、S Findeisen、J Südekum和N Wößner(2017年),“德国机器人:工业机器人对工人的影响”,IAB讨论论文第30/2017号。
Domini, G、M Grazzi、D Moschella和T Treibich(2019年),“数字时代的威胁与机遇:自动化浪潮与就业动态”,LEM工作论文系列2019/22,圣安娜高等研究学院。
欧盟委员会(2017年),“对数字化和自动化影响日常生活的态度”,欧洲晴雨表特别报告460,欧盟委员会。https://ec.europa.eu/jrc/communities/sites/jrccties/files/ebs_460_en.pdf
Graetz, G和G Michaels(2018年),“工作中的机器人”,《经济与统计评论》 100(5):第753-768页。
IFR(2019年),《2019年世界机器人报告》版本,数据集,国际机器人联合会。
Jäger, A、C Moll和C Lerch(2016年),“机器人系统对欧盟就业影响的分析——2012年数据更新”,欧盟出版局。
Jungmittag, A和A Pesole(2019年),“机器人对劳动生产率的影响:涵盖九个行业和12个国家的面板数据分析”,JRC劳动、教育与技术工作论文,JRC118044,欧盟委员会。
Klenert, D、E Fernández-Macías和J I Antón-Pérez(2020年),“机器人真的会毁掉工作吗?来自欧洲的证据”,JRC劳动、教育与技术工作论文,2020/01。
Koch, M、I Manuylov和M Smolka(2019年),“机器人与企业”,CESifo工作论文第7608号。
Krugman, P(2019年),“民主党人,请避开机器人兔子洞。对自动化的执念是一种逃避现实的幻想”,《纽约时报》,10月17日。
Mishel, L和J Bivens(2017年),““僵尸机器人”论调仍在蹒跚前行”,经济政策研究所报告。
Tolan, S、A Pesole、F Martínez-Plumed、E Fernández-Macías、J Hernández-Orallo和E Gómez(2020年),“超越自动化衡量人工智能的职业影响:任务、认知能力与人工智能基准”,JRC劳动、教育与技术工作论文,即将发表。
尾注
1 国际标准化组织对工业机器人的定义是:“一种自动控制、可重新编程、多用途的操纵器,可在三个或更多轴上编程,既可以固定安装,也可以移动,用于工业自动化应用”(ISO 8373:2012)。
2 我们的分析将国际机器人联合会(IFR)提供的欧洲机器人安装年度数据,与欧盟劳动力调查(EU LFS)提供的总就业数据及按技能水平划分的就业数据相结合。其他控制变量取自EU KLEMS增长与生产率账户。最终样本涵盖1995年至2015年,包括14个不同的行业汇总和14个欧盟国家。




