中东和北非地区的银行贷款中,只有8%面向中小企业。
公私合作有助于建立统一的监管框架,创造更多就业机会并建设具有韧性的经济。
中东和北非区域行动小组提议,让该地区企业纳入统一的信贷准备体系。
可付诸行动的构想——中东和北非区域行动小组成员提出。
中东和北非(MENA)地区正处于关键时刻,面临着创造就业岗位的迫切任务;预计到2025年,将有2000万年轻人加入劳动力队伍。
中小企业(SME)有望在应对这一挑战中发挥重要作用,因为它们能够创造就业、推动创新并促进增长。
中东北非地区的中小企业占该地区注册企业的96%,但获得银行贷款的比例在全球排名靠后。融资渠道匮乏严重影响中小企业的发展和就业。
不仅运营资金贷款受到限制,资本支出贷款也受到严重制约。
其中一个原因是缺乏有组织的审计或监管框架,无法据此评估中小企业的信用状况和风险。若中小企业希望发展并创造就业,就需要建立一个能够让人们对其财务健康状况建立信心的生态体系。这样的体系将有助于私营部门发展,进而造福整体经济。
如何确立中小企业的信用状况?
第一步是为中小企业建立统一的监管框架,使其遵循统一的信贷准备体系。通过覆盖整个地区的联盟,政府及相关实体(GRE)、审计机构、金融机构和私人投资者等利益相关方将能够统一中小企业信用评估的监管框架。这将鼓励中小企业规范记账流程,并达到正规银行体系所要求的财务准备水平,从而更好地获得资本支出融资和供应链融资。
该框架应以此前确定的条件为基础,例如健全的法律和产权保障、合同执行机制,以及抵押和破产制度。根据企业层面数据对就业增长和劳动生产率提升所带来收益的估算显示,GDP增幅可能更高。正如国际货币基金组织中东和中亚部的一份报告所述,这有望在2025年前新增1500万个就业岗位。
扩大中小企业获得金融服务的覆盖面,将提高宏观经济政策的有效性,包括提升税收征管效率和货币政策传导效果;这正是中东北非地区可以从中受益的两个领域。
试点探索改善资本获取渠道的解决方案
拟议的试点旨在推动这一可付诸行动的构想落地,不局限于特定行业,以全面的方式应对问题,并让私人投资者、政府主导的投资工具以及私募股权机构(PE)共同产生切实影响。
监管框架将考虑多个相互关联的政府实体、成熟中小企业(包括微型和中小企业)及银行的意见,并在初期以1000家企业为样本。
试点阶段将评估所选中小企业在真实环境或类似演示日的场景中获得资金的准备情况,并为其对接潜在金融机构,包括全球性和区域性银行。
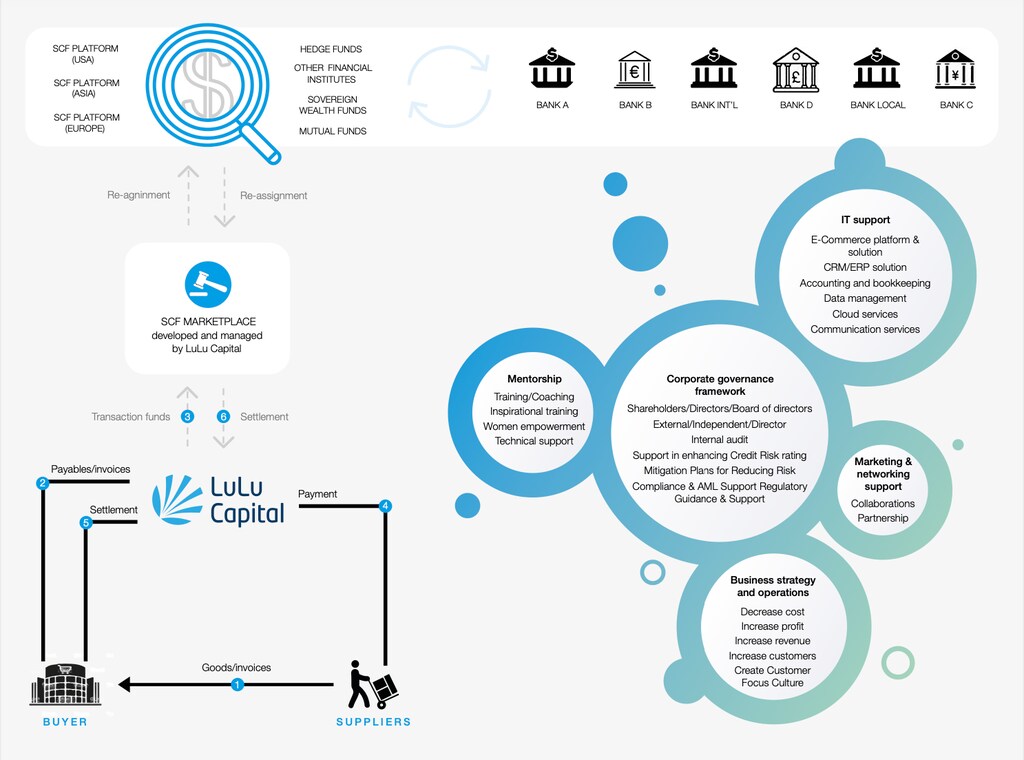
要实现真正的规模化,框架必须由技术驱动,为中小企业及其他参与方建立单一的即插即用网络,让政府代表、银行及其他金融机构、投资者等顺畅协作,并确保遵循流程化的贷款体系。
这一方案需要运用区块链技术实现资产代币化。在这一领域,公共和私人利益相关方可以携手合作,推动更多中小型企业融入经济生活。
因此,中小企业能够在应对该地区长期失业问题、推动创新和促进增长方面发挥重要作用。




