电动汽车、自动驾驶汽车和共享出行的兴起将深刻改变汽车行业的盈利来源。未来10至15年,随着供应商、网约车公司、科技巨头以及城市和更大规模的出行生态系统争夺影响力,市场结构将发生转变,原始设备制造商(OEM)的影响力将随之削弱。
新的盈利来源出现
新兴利润池(包括纯电动汽车(BEV)、纯电动汽车零部件与自动驾驶汽车(AV)零部件、数据与连接服务以及按需出行服务)到2035年将占行业利润的40%,而2017年这一比例为1%。随着新车销售增速放缓,利润池的这一转变将同步加速。
回顾支撑该预测的各项因素,有助于深入了解市场的发展态势:
新车销售: 到2035年,新车年销量可能增加1700万辆。但自2025年起,销量将基本保持平稳,因为新车市场将同时受到多种因素的正面和负面影响。中国及其他新兴市场的持续增长(尽管增速有所放缓)将支撑销量。此外,车辆售价上涨也将推动收入增长。
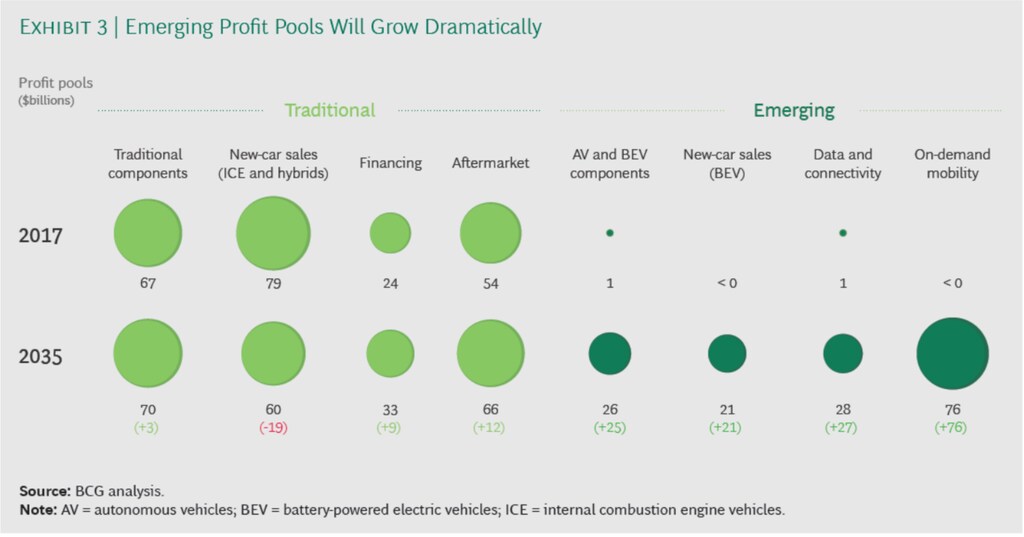
零部件供应:随着纯电动汽车渗透率提升,价值创造将从原始设备制造商转向供应商。预计到2030年,纯电动汽车中原始设备制造商的价值份额(即每辆车零部件制造成本中其所占的比例)将降至10%至20%之间,远低于当前内燃机(ICE)汽车的27%。我们预测,主要由供应商制造的新型自动驾驶和纯电动汽车零部件,将占自动驾驶纯电动汽车零部件价值的50%。
售后市场: 原始设备制造商的高利润售后业务将因纯电动汽车的普及而受到冲击,因为纯电动汽车每年所需的维护量比内燃机汽车少近60%。不过,负面影响将逐步显现,因为到2035年,纯电动汽车在道路车辆中的占比仅约为10%。
数据与连接: 纯电动汽车和自动驾驶汽车的普及将推动连接服务相关收入的大幅增长。我们预测,该收入将从2017年的40亿美元增至2035年的1570亿美元。连接服务收入将来自车内广告和推荐、数字化服务、功能解锁及订阅服务,以及企业对企业的数据经纪业务。
按需出行: 自动驾驶出租车将大幅降低按需出行的成本,不仅低于传统出租车,也低于当前较为实惠的网约车和汽车共享服务。事实上,许多人将不再使用私家车,而是在需要时随时随地叫一辆自动驾驶汽车。按需叫车的自动驾驶汽车成本更低、使用更便捷,这将推动市场渗透率显著提升,尤其是在城市地区。
“双重打击”的投资挑战
为释放出行技术的预期价值,行业参与者需要在2030年前于新增长领域投资超过9000亿美元,并在2035年前投资超过2.4万亿美元。主要投资领域包括:自动驾驶技术、电池生产设施、充电基础设施以及自动驾驶出租车车队。
原始设备制造商面临双重挑战:一方面需要在增长领域进行投资,另一方面其核心业务利润率却在下降。我们的分析发现,原始设备制造商的销售回报率目前接近7%,预计到2025年将下降约1%。导致这一下滑的因素包括纯电动汽车和混合动力汽车盈利能力较低,以及排放法规的合规成本。在同一时期,随着原始设备制造商努力为未来增长领域提供资金,资本支出占收入的比例将上升约1%。
市场结构的转型
受上述发展趋势影响,未来15年内,原始设备制造商的市场地位将在多个方面受到挑战。供应商,尤其是自动驾驶和纯电动汽车零部件制造商,将获得更大影响力。网约车公司和科技巨头将争夺对客户界面和数据流的主导权。包括数字原生企业在内的初创公司将加入提供以车辆为核心服务的竞争。而城市可能成为本地服务的把关者。
可能的赢家将是那些在未来增长领域占据有利位置的市场参与者:自动驾驶技术提供商(包括电子和软件供应商)、电池制造商,以及按需出行平台提供商和运营商。潜在的输家可能包括专注于内燃机汽车零部件的现有供应商;在新商业模式或自动驾驶及纯电动汽车技术方面缺乏强势地位的现有原始设备制造商;以及无法拓展服务范围的经销商和维修店。
在供应商中,新进入者构成了一个多元化群体,既包括大型企业,也包括初创公司。这些公司将提供多种新技术,包括自动驾驶软件、传感器、发动机控制单元、电池和导航系统。例如,比亚迪、LG化学、松下和三星这四家公司,已通过成为电池的主要供应商而扩大了其在出行行业中的角色,而电池是自动驾驶纯电动汽车中最昂贵的零部件。
在按需出行市场,Uber、滴滴出行和Lyft等主要网约车公司占据明显先发优势。其庞大的司机网络和高效的路线算法,使其能够提供最快的接车服务,并且它们具备在特定市场竞争的专业经验。因此,每家公司都拥有广泛的客户基础和成熟的品牌。然而,鉴于自动驾驶出租车的预期普及,这些现有领先者的长期前景尚不明朗。最快的接车时间将属于拥有最大自动驾驶出租车车队的平台。网约车公司还需要培养管理本地车队(而非司机)的专业能力,并与城市建立牢固的合作伙伴关系。
按需出行需要新的配套生态系统。它需要新的基础设施(包括交通管理控制中心、上下车枢纽和专用车道);专用车辆及相关融资和保险;本地运营服务(如清洁、维护、充电、停车和道路救援);以及提供客户界面、路线规划与行程分配以及支付处理的技术平台。本地运营将占成本的最大份额,这可能使其成为关键的竞争差异化来源。
谷歌和腾讯等科技巨头正在构建集成式服务平台。例如,谷歌地图整合了Uber和Lyft的网约车服务,而腾讯的微信设有可直接与滴滴出行对接的“叫出租车”功能。科技巨头还投资了一家或多家领先的网约车公司。由于这些巨头掌控客户界面并拥有雄厚的资金实力,市场上的其他参与者必须持续寻找与其合作的方式。
当下如何做好准备
鉴于适应不断演变的市场格局需要大量投资和较长的时间周期,行业参与者必须立即着手确定各自的战略,以便为利润池的转移做好最佳准备。每类参与者都有机会在多个增长领域开展业务:
- 供应商应决定如何参与自动驾驶软硬件及纯电动汽车电池和零部件市场。
- 汽车制造商需要管理其向新增长领域的转型。
- 按需出行公司需要建立广泛的客户基础和强大的品牌,并与地方及国家监管机构建立良好关系。
- 城市有机会积极塑造城市出行的未来。
汽车行业的现有企业必须避免对市场发展抱有错误的安全感。诚然,行业收入将持续增长,新兴利润池起初也将缓慢扩大。然而,同样确定的是,10至15年后,盈利来源将发生巨大变化。高管不应将为公司迎接新市场格局的准备工作留给下一代领导者。




