税收制度是助力实现可持续发展目标的有力工具,可通过动员资源、重新分配财富以及促进可持续消费和生产模式,为相关进展提供资金。
联合国2021年报告《我们的共同议程》强调,需要加强国际税收合作体系,以推进可持续发展并改善数字合作。
比斯开模式在围绕企业责任、气候和可持续发展目标的一系列政策与法规中,贯彻了相应的设计原则。
税收在推动可持续发展目标(SDGs)方面发挥着根本作用。现代化且累进的税收制度、稳定的税收政策与管理,以及更高效的税收征管程序,尤其是在数字化和全球化的世界中,可以助力经济体促进贸易与投资、推动性别平等、保护生物多样性并减轻贫困,同时动员国内收入。
财政政策有助于减少不平等,并实现“不让任何人掉队”这一更广泛的目标。例如,为女性发挥重要作用的经济部门(如中小企业)提供财政激励,可能带来更具性别响应性的结果。通过激励国内外投资用于可再生能源生产,可以让清洁能源更加可负担,并推动当地环境恢复。因此,财政政策能够同时实现动员资源的目标,并促进经济中的可持续生产与消费模式。
通过政府创新实现税收制度现代化
改善税收需要政治意愿,以采用恰当组合的税收政策,并建设落实这些政策所需的行政能力。政策制定者正受到鼓励评估和设计税收政策,以支持具体的经济目标,并帮助现代经济体提升竞争力和生产力。亚的斯税收倡议(ATI)《2025年宣言》汇集了65个伙伴国家、发展伙伴和组织,以推动建立促进可持续发展目标的税收制度,并表明各方坚定的政治承诺,落实《亚的斯亚贝巴行动议程》(AAAA)。该议程旨在使资金流动和政策与经济、社会及环境优先事项保持一致。
税务机关需要加强披露和透明度法规,并承诺减少并最终消除非法资金流动,同时减少逃税机会。认识到税收与联合国《2030年议程》所列目标之间的相互关联十分重要。由于此类改革会影响商品和服务的价值,且通常会产生累退效应,如果没有私营部门有针对性的参与和协商,税收就无法推动包容和可持续发展。持续加快的技术创新也可能给现有税收制度带来更大挑战,因为无形资产价值的界定与衡量,以及价值创造地点的确定,都存在困难。
比斯开模式:重新思考税收的活态实验室
西班牙巴斯克地区比斯开省拥有的税收权力,使其能够实现一项革命性举措:成为首个实施与可持续发展目标相一致的财政政策的地方或区域政府。通过与伦敦大学学院创新与公共目的研究所(IIPP)合作,比斯开地区已成为重新思考税收与可持续发展的“活态实验室”。这一愿景与该地区在推动可持续、公平增长及居民福祉方面发挥的先锋作用相契合。这得益于该地区高度自治、独特的历史、征收所有税种并制定税法的能力,以及对创新和平等的坚定承诺。
然而,该地区也面临一系列具体挑战。比斯开政府确定了三个优先领域,它们构成了比斯开模式协调可持续发展目标与税收的重点和动因,包括:
人口结构变化:人口老龄化与照护、性别平等、低出生率和移民,都是区域政府关注的领域。
气候危机:在比斯开地区,既需要保护和恢复自然区域,也需要通过引导经济转向更可持续的生产方式来应对气候风险。
经济韧性:政府正努力推动比斯开经济转型,使其更加绿色、更具包容性,并聚焦创新与创业,以带动经济增长。
该模式奖励对可持续发展目标的贡献,而非惩罚某种行为;其设计力求简单且包容,特别承认微型和小型企业的重要性,而不只关注大型企业。我们从凯特·罗尔博士(伦敦大学学院创新与公共目的研究所创新、发展与价值助理教授)那里进一步了解到这一模式。她介绍了该模式如何聚焦公共部门与私营部门之间的互动,并纳入对“公共价值”的更广泛考量,以及政府和社会更广泛地转向可持续发展如何为这一模式创造条件。
以可持续发展目标为导向的税收制度是什么样的?它如何推进联合国《2030年议程》?
凯特·罗尔博士:我们一直与西班牙比斯开地区的税务机关密切合作,共同探讨税收在建设更加绿色、公平的经济中的作用,并开发评估可持续发展目标绩效所需的工具。
迄今为止,关注税收与可持续发展目标的学者和政策制定者主要聚焦两个领域。首先,在低收入国家,重点在于税收收入是否足以支持与可持续发展目标相关的关键国家职能。这包括对卫生(SDG3)和教育(SDG4)的投资,也包括与健全制度(SDG16)的联系,以及国家投资创新和可持续产业(SDG9)的能力。这使可持续发展目标与有关税基侵蚀和利润转移(BEPS)的重要工作相联系。
另一些研究则将抑制性措施和“罪恶税”与可持续发展目标联系起来;例如,对烟草征税可被视为符合可持续发展目标。因此,我们可以审视整个税收制度,评估税收激励和抑制措施在多大程度上与可持续发展目标一致。这引出一些问题:所得税是否具有累进性(SDG1)?可以采取哪些措施减少不平等(SDG10)?
在认可这些工作的同时,IIPP采取了不同的方法,转而关注税收及其他财政政策如何建设更加绿色、公平的市场。这与玛丽安娜·马祖卡托教授关于方向性的开创性研究一致:国家不仅在纠正市场方面发挥关键作用,也应建设市场,并为增长和创新确定方向。
比斯开模式提出了协调税收与可持续发展目标的方法,并提供了衡量企业可持续发展目标绩效的框架草案。我们设想的、与可持续发展目标相一致的税收制度,融合了上述三个视角:税收收入足以支持国家职能;激励和抑制措施强化可持续发展目标原则;税收及其他财政政策工具则用于引导投资和增长走向更加绿色、公平的方向。
通过财政政策创造公共价值
财政政策如何塑造市场?以可持续发展目标为导向的税收制度如何激励市场活动创造“公共价值”,同时保持创新并确保收入稳定?
正如米耶津斯基、马祖卡托和埃金斯所指出:“有必要重新调整并精简公共政策和投资,以更有效地发挥科学、技术与创新(STI)对可持续发展目标的助益。”财政政策工具涵盖间接财政支持(如企业税收减免)以及通过公共采购或国家投资提供的直接财政支持;政府也会通过咨询服务、治理和监管框架以及协作平台等工具支持创新和市场建设。
政策制定者长期以来被视为“市场修复者”。相比之下,我们着重承认他们作为市场建设者的积极作用,这提醒我们国家在基础性技术创造中的关键作用,并凸显采购、税收、耐心的公共投资以及为创造公共价值而设置的条件等工具的重要性。这些工具对于将创新投资与公共价值创造联系起来至关重要。
像比斯开模式这样的制度,如何为劳动者和社区带来更“公正的转型”?
我们认为,使企业税收激励与可持续发展目标绩效挂钩,是各国用以建设更绿色、更公正经济并表明其致力于公正转型的众多重要财政政策工具之一。例如,各国可以通过认可转向使用可再生能源的税收工具,支持建设稳健的可再生能源生态体系。
此外,还可以通过引入耐心资本、重新思考国家采购方式,以及为国家合同或投资设定条件来支持这一目标。这些举措需要协同发力,以创造能够支持劳动者和社区的新就业岗位与产业。税收仍然主要是一种自上而下的工具;此类工具需要辅以实质性参与,让受气候变化和逐步淘汰高碳产业影响的人们参与其中。对他们而言,公正转型意味着什么?
构建公私合作,促进税收改革中的实质性参与
鉴于投资者正寻求将ESG各维度纳入负责任投资策略,您建议采取哪些激励措施,以提高私营部门参与此类模式的程度?
区域和国家税务机关在要求披露以及提供财政激励和抑制措施方面具有独特优势。它们掌握着一套强有力的“胡萝卜加大棒”工具来鼓励参与。企业可以选择加入的税收激励计划有许多实例,例如绿色研发激励。
然而,除了直接激励之外,可靠衡量企业的可持续发展目标绩效还可能带来其他积极的外溢效应。如上所述,比斯开模式为国家衡量和评估可持续发展目标进展提供了框架。可持续发展目标绩效良好的企业可能会受到寻求负责任投资者的青睐。企业的可持续发展目标绩效也可用作公共采购和国家投资的筛选工具。由此,建立可信标准能够提高确定性,并推动新生态体系形成。
可持续发展目标绩效良好的企业可能会受到寻求负责任投资者的青睐。
凯特·罗尔博士,@IIPP_UCL
比斯开模式展示了,当公私部门之间的互利互动经过战略性设计,一个地区能够取得怎样的成就。世界各国政府如何更主动、更全面地思考可用于推动可持续发展的工具?
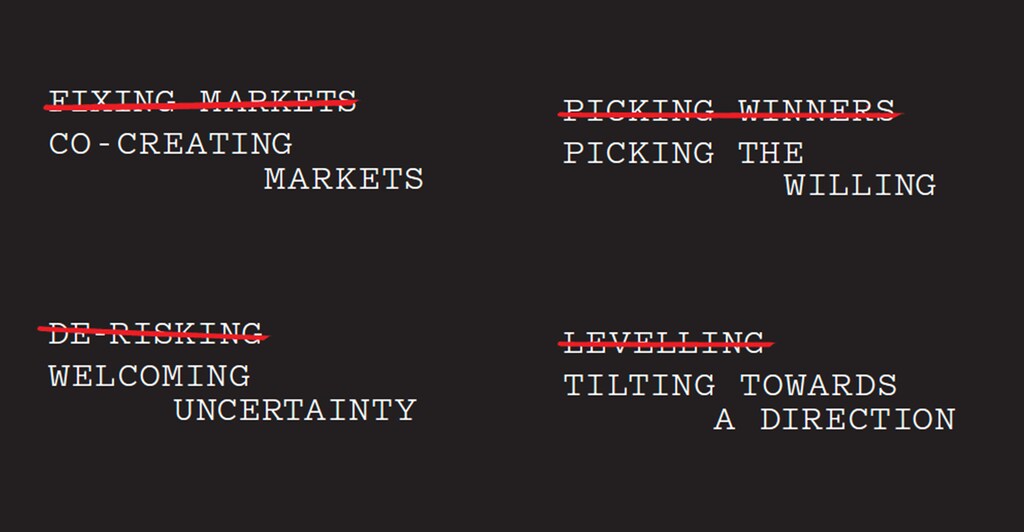
在我们的研究、政策工作和教学中,我们一再强调公共部门在创新和创造公共价值方面的关键作用。政府若要以更主动、更全面的方式推进可持续发展目标,首先需要重新审视政府自身的角色,以及对相关能力的投资。下图呈现了这一观点:这种转变要求从修复市场转向建设市场,从挑选赢家转向挑选有意愿者,从降低风险转向拥抱不确定性,并从拉平机会转向倾斜竞争环境、指明方向。比斯开模式体现了这种新的思路。