创业常被视为帮助难民实现财务独立的理想途径;另一些人则认为,储蓄和借贷服务才是关键。事实上,理想方案或许是让这两种方式相辅相成、结合运用。
除了某些难民收容国在政治和政策方面的复杂问题、地理限制或基础设施不足之外,帮助难民实现经济独立的一大障碍,是他们对援助的依赖,尤其是以难民营的形式提供的援助;难民营提供满足难民需求的服务,资金通常来自大型组织和各国政府。
援助和难民营机制并非实现财务包容或融入的可持续方式。这种机制原本是短期解决方案,旨在维持到难民能够返回原籍国为止。难民和流离失所问题并未好转;反而日益加剧,因此需要更具创新性的方式来帮助众多难民,因为从捐助组织和政府获得援助并非最合适的方式。
设想这样一种情形:原本分散用于整个难民营的援助,全部用于儿童、老年人或需要医疗照护的难民——简而言之,用于因客观原因无法工作的人。这样就能节省资金,以便在其他环境中帮助这些难民。
现在的问题是,我们如何打造一个超越援助的难民社区,让身体健康且愿意工作的难民发挥作用?
在不少情况下,一听到难民,人们就会认为他们天生依赖他人,因为他们没有技能。我们应当记住,难民是在流离失所之前也有生活、有工作、有责任的人。因此,打造一个超越援助的难民社区并非重新发明轮子,因为这一方案已在独立情境和非难民环境中实施过,或以小得多的规模推行过。
数据证明
要让这种方式在更大范围内取得成功,必须进行简单的评估。历史和统计数据表明,只有少数难民会返回原籍国。
一般而言,并非所有有能力工作的人都愿意工作。并非人人都会成为创业者,也并非人人都适合在必须创业的条件下使用资金。因此,在项目启动前进行评估,对申请成功至关重要。评估内容可包括:
• 开展介绍活动,帮助主管人员、收容社区和项目之间建立充分的熟悉与了解。
• 分组,帮助参与者融入让他们感到自在的同伴群体。这一点很重要,因为难民环境中的某些群体彼此难以合作。
• 在各个小组内交流构想(同时考虑对需求进行市场分析)。
• 与难民直接讨论实施方案,确保参与者真正拥有方案,并在必要时再次强调这一点。
• 开展自我反思练习,帮助参与者立足于个人或小组的决定。分组对于彼此问责很重要。
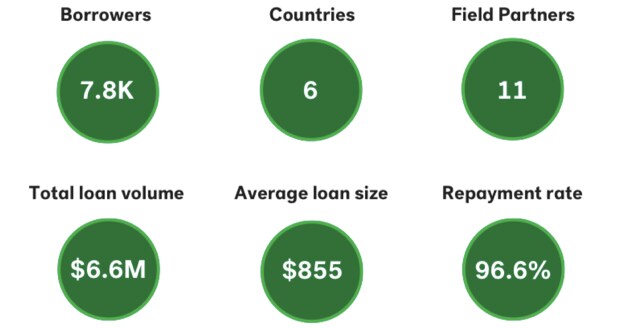
Windmill 难民贷款计划是一项以个人品格为基础、无需抵押品的社区借贷计划,已经取得了一些成效。
例如,在难民属于永久或长期居民,且有权工作和拥有财产的国家,将创业与获得低息或无息资金相结合,将是实现财务独立的更可持续方式。
难民往往因此陷入财务依赖,但他们是切实可行且经过验证的候选人,适合获得这类基于信任和个人品格的资金,因为他们很少有可用于申请贷款的抵押品。
穆罕默德·尤努斯与委内瑞拉危机
穆罕默德·尤努斯教授及其创办的格莱珉银行拥有一套帮助人们摆脱(极端)贫困的方法,其效果也优于个人创业、商业培训和自筹资金。
近期,由于委内瑞拉经济崩溃,据联合国估计,有230万委内瑞拉人(占总人口的7%)逃离该国,其中大多数前往邻国哥伦比亚。对于这些确实需要食物、住所及其他照护的移民,有哪些实现经济独立的方案?尤其是考虑到预计到2021年,哥伦比亚可能有400万委内瑞拉人居住?
在融合与经济发展领域,创新和不同思路的必要性已变得格外明显。例如,630万叙利亚难民、240万南苏丹难民和230万委内瑞拉移民之间的共同点在于,他们都是拥有实用技能、需要实现经济融入的人。
联合国难民署(UNHCR)的《全球趋势报告》记录称,截至2017年,估计有7080万人被迫流离失所,这说明我们的方案必须能够更快地覆盖更多人。下图进一步展示了2009年至2018年的流离失所人数。
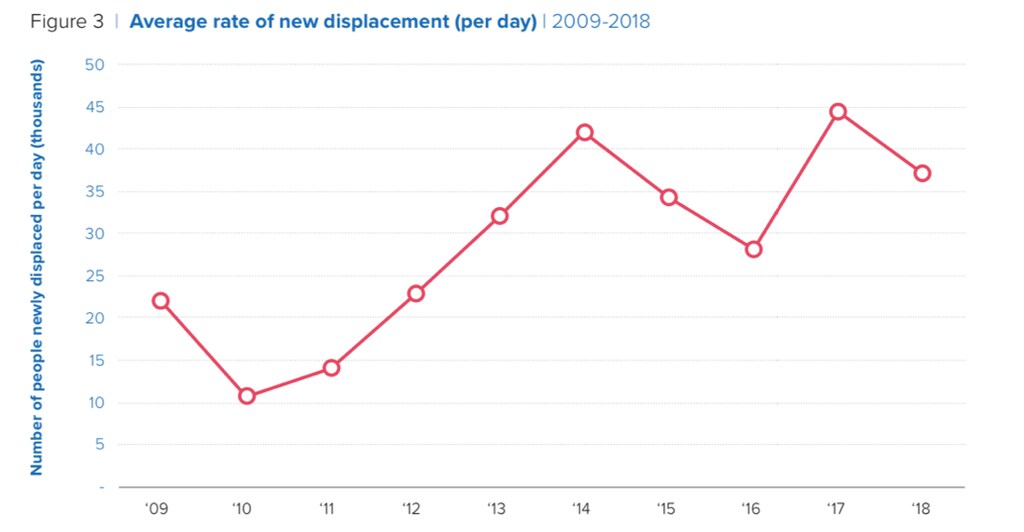
在适用的难民和移民环境中,将小额信贷与商业经营相结合,可以减轻联合国难民署(UNHCR)、国际移民组织等专注于难民和移民事务的组织,以及各国政府的资金负担。
目前常用的方式包括设立难民营、开展技能培训,以及为少数难民提供小规模捐助资金,或针对长期或永久居民开展移民项目。由于全球流离失所人数急剧增加,这些方式已不再是最有效的选择。
格莱珉银行等机构已经试行过这种“新”方法,包括难民融入组织(RIO)、Kiva 和 Windmill 微型贷款公司。若大规模推行,我们并非重新发明轮子,而只是扩大一个已获成功的方案。