过去十年间,太阳能和陆上风能等可再生能源在提供能源可及性以及减少温室气体排放方面发挥了关键作用。然而,在过去两年里,全球可再生能源投资一直在下降。据彭博新能源财经(Bloomberg New Energy Finance)统计,全球可再生能源投资在2017年达到峰值,为3263亿美元;2018年下降11.5%,至2889亿美元。与2018年同期相比,2019年上半年全球可再生能源投资下降了14%。
全球可再生能源投资正在放缓,这一点显而易见。导致这一下降趋势的因素有哪些,我们是否应该担忧?
可再生能源投资增速放缓,主要归因于全球太阳能和风能成本下降,以及许多国家补贴减少导致的市场条件变化。
一方面,太阳能光伏(PV)系统和陆上风力发电的单位成本一直在迅速下降。据国际可再生能源机构统计,2010年太阳能光伏的全球加权平均装机成本为每千瓦4621美元,2018年为每千瓦1210美元,降幅为73.8%。陆上风力发电的装机成本从2010年的每千瓦1913美元降至1497美元,降幅接近22%。
换言之,安装同等规模的太阳能或风电装机容量所需的投资更少。尽管2018年全球可再生能源投资较上一年下降了11.5%,但两年新增装机容量均保持在171吉瓦。因此,这是一个值得欢迎的发展,绝非令人焦虑的理由。
另一方面,随着许多国家通过拍卖机制,使更多太阳能和风能项目能够以商业条件获得融资,可再生能源市场正趋于成熟。
到2030年,太阳能光伏将成为最便宜的电力来源,其平准化成本约为每千瓦时0.046美元,其次是陆上风电,为每千瓦时0.050美元,两者均远低于煤电的每千瓦时0.096美元,数据来源于Energy Intelligence。在此背景下,各国政府已开始逐步取消以上网电价形式向太阳能和风能提供的补贴。这类补贴是在可再生能源成本极高时设立的,旨在确保投资者获得合理回报。
以中华人民共和国为例,政府于2018年6月宣布大幅下调上网电价,并对符合上网电价补贴条件的太阳能光伏项目实施装机容量上限。在此情况下,中华人民共和国2018年新增太阳能光伏装机44吉瓦,较2018年(原文如此)低17%。投资者需要一个学习曲线,才能与传统电力竞争并应对市场风险;相比仅依赖公共部门补贴,市场力量最终将以更可持续的融资方式推动更多太阳能和风能装机。
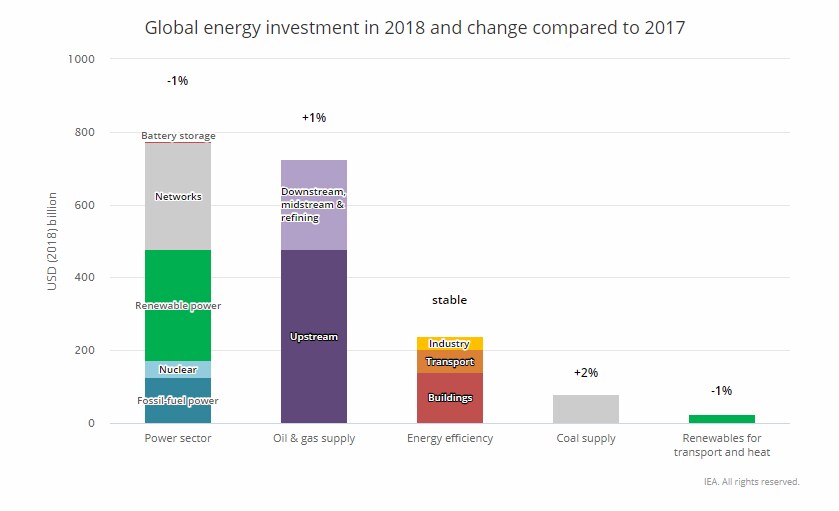
因此,可再生能源投资下降本身并不值得担忧。但我们应当高度警惕的是,2018年是自2001年以来,可再生能源发电新增装机容量增速首次未能逐年提高。据国际能源署统计,2018年可再生能源发电新增净装机容量约为180吉瓦(GW),与前一年持平。这仅约为将全球温升控制在远低于1.5摄氏度所需年度净新增装机量的60%。
显然,我们需要做得更多。除了有利且稳定的政策与法规之外,发展中国家还应探索四条技术路径。
第一,除太阳能光伏和陆上风电之外,我们需要发展其他可再生能源发电技术,例如海上风电、聚光太阳能发电、柔性薄膜太阳能、波浪能和潮汐能。这些可再生能源的平准化电力成本仍然高昂,通常约为每千瓦时0.10至0.20美元,因此应继续实施包括上网电价在内的政策激励措施,以扩大其部署规模并降低成本。
第二,除可再生能源发电之外,我们需要加大对输配电系统的投资,采用智能电网技术并配备储能系统。这将增强电网吸纳更多间歇性可再生能源发电的能力,并确保电力系统保持可靠和具有韧性。
第三,除电力供应之外,我们还需要发展其他形式的清洁能源应用。这些应用可包括太阳能热水集热器、地热区域供暖、氢能与燃料电池、电动汽车和电动船舶、生物燃料,以及用于高效炉灶的生物质颗粒燃料。
第四,我们需要挖掘家庭、办公楼、商业建筑和工业领域需求侧能效的潜力。人工智能和大数据等数字技术的应用,将使消费者能够通过实时需求响应应用节约用电。
尽管继续投资于各类可再生能源发电仍然重要,但各国需要向智能电网、清洁供暖和炊事,以及需求侧能效方面投入更多资金。
新型可再生能源技术一旦被证明可行,就应扩大规模推广,亚洲开发银行及其他发展伙伴的支持下,这一进程已在推进。这将有助于推动世界重回实现长期气候目标的正轨。




