与燃煤电厂相关的贷款成本正在上升。
这意味着为其融资的成本处于有史以来的最高水平。
2010年至2020年间,煤矿和燃煤电厂的贷款利差分别上升了38%和54%,因为全球经济体正在寻求更具可持续性的投资。
几十年来,煤炭、石油和天然气的基础设施被视为一项相对安全、回报可观的投资,而可再生能源几乎未能引起私营部门的关注。尽管银行投入了数万亿美元用于为新的化石燃料资产(从矿山到发电厂)融资,政府资金则提供了约年度投资的50%(PDF)——就在2004年,美国太阳能行业的情况仍是如此。
如今,这一局面正在逆转。根据牛津大学可持续金融项目的一项新研究,为新的化石燃料基础设施融资的成本正在上升,尤其是煤炭,而新建可再生能源的成本则正在迅速下降。可持续金融项目的研究(英国牛津大学)。
该研究聚焦于债务成本,因为这是新能源项目最大的成本因素。研究人员衡量了一个称为贷款利差的指标,即借贷利率之间的差额。实际上,这是银行向存款人支付的利率与其向借款人收取的利率之间的差距。它反映了向能源企业(其中85%为银行)放贷的机构愿意承担多大的风险以发放贷款:利差越大,风险越高。
贷款方现在似乎正在为气候风险收取费用
高碳企业在2020年的借款利率远高于2010年。在这十年间,煤矿和燃煤电厂的贷款利差分别上升了38%和54%。同期,可再生能源的贷款利差大幅下降,其中陆上风电平均下降12%,海上风电下降24%,太阳能光伏下降20%。只有海上石油逆转了化石燃料的这一总体趋势。
牛津大学的研究人员分析了2000年至2020年间118个国家的2072笔能源交易贷款。他们发现,风能和太阳能项目的贷款利差约为200个基点(bps),约为燃煤电厂(364 bps)或煤矿(426 bps)贷款成本的一半。
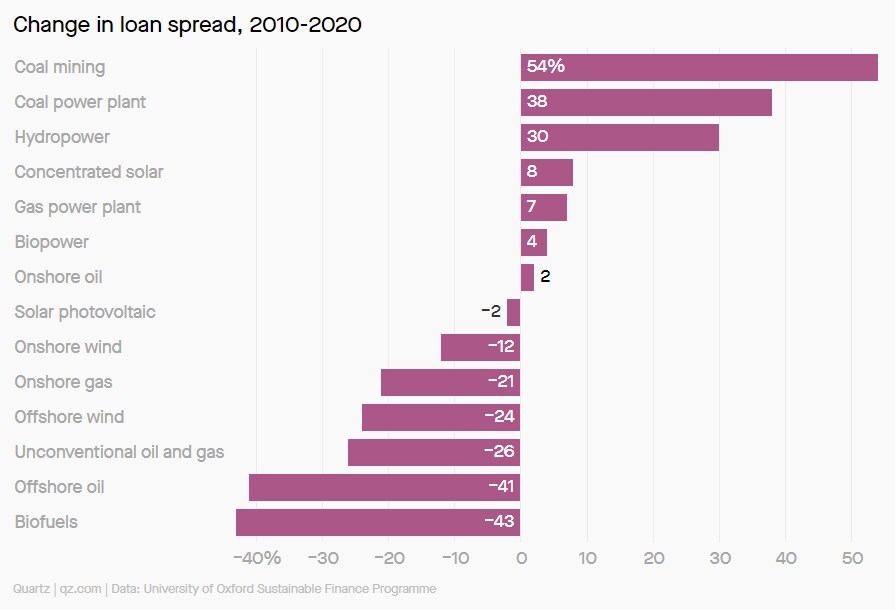
化石燃料资产的资本成本上升
“资本成本的变化反映了贷款方和投资者对实际风险和感知风险的变化,”研究合著者、牛津大学英国绿色金融与投资中心主任、教授本·考德科特(Ben Caldecott)表示。“我们认为,包括气候相关风险在内的能源转型风险是推动融资成本变化的重要因素,”而可再生能源则受益于更高的熟悉度和经验积累。
目前,石油和天然气相对未受太大影响,贷款成本仅出现温和上升。考德科特认为,这是由于煤炭被天然气迅速取代,以及机构撤资趋势、针对煤炭的活动人士运动,和该行业未来易受碳定价或监管影响的共同作用的结果。“与针对煤炭的政策组合相比,我们远未看到针对石油和天然气生产或燃气发电的政策在连贯性或严格性上达到同等水平,”考德科特指出。
不过,这种情况可能会改变。全球2000家最大上市公司中,至少有五分之一已承诺实现净零排放,据非营利组织能源与气候情报小组(Energy and Climate Intelligence Unit)称。欧洲、中国和美国均已宣布(确定程度各不相同)在未来三十年内消除其净排放的目标。若进一步加快淘汰碳排放的步伐,将迫使银行大幅提高对石油和天然气的贷款成本。




