数字技术正在推动全球金融普惠,让数以百万计的人和企业首次加入全球经济。但仍有许多工作要做。
这是世界银行最新全球金融普惠数据库的核心信息。这份开创性的报告描绘了140多个国家的人们如何使用银行卡、手机和互联网付款及管理资金。
获得金融服务对全球发展至关重要,因为这能让人们更容易投资于健康、教育和商业。数字技术为扩大金融服务可及性提供了有力途径。
随着金融科技革命不断推进,数字化金融服务大幅拓展了人们在传统银行业务之外进行交易的方式。它们也在改变传统银行的业务模式,因为银行自身也日益将传统渠道数字化。
数字金融服务的主要特点——例如通过手机即可轻松使用、可扩展性以及以客户为中心的设计——有助于提高服务的可负担性和便利性。这进而推动其普及,并扩大金融服务的可及性和普惠程度。
数字化金融服务便利日常生活,帮助家庭和企业规划从长期目标到突发紧急情况的各种事务,并促进其繁荣发展和韧性提升。
全球金融普惠数据库显示,全球金融普惠水平正在提高
《全球金融普惠数据库》——此处可查看其方法论——显示,自2011年以来,已有12亿名成年人(15岁及以上)开立账户。其中令人瞩目的是,过去三年就有5.15亿人开立账户。因此,如今多达69%的成年人拥有数字渠道,可用于转账、储蓄和管理金融风险。
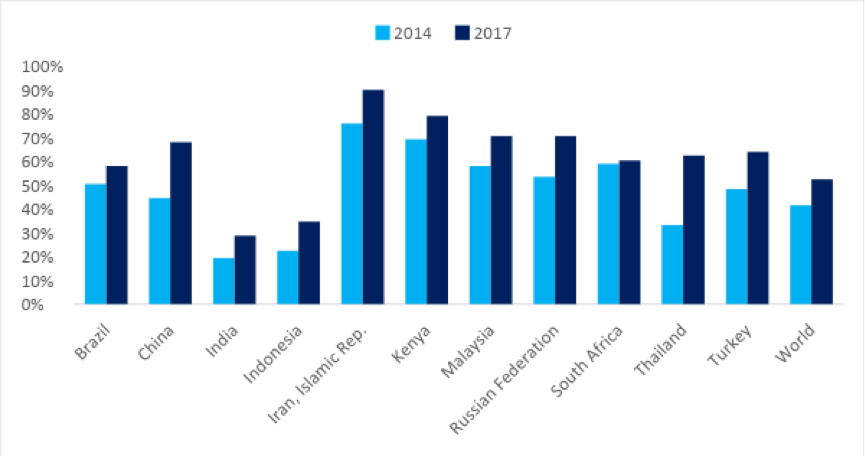
我们发现,全球成年人中首次有过半数表示使用数字支付:52%的成年人——或76%的账户持有人——进行数字支付或收取数字款项。这代表着显著增长:自2014年以来,在中国、印度尼西亚、肯尼亚、马来西亚、俄罗斯联邦、泰国和土耳其等国,进行数字支付或收取数字款项的成年人比例上升了至少10个百分点。
仍需付出更多努力
不过,增长空间仍然很大。数据显示,发展中国家有多种机会可以拓展数字服务。账户持有人获取数字技术的比例较高:全球近90%的人拥有自己的手机,58%的人在拥有手机的同时还能上网。
一个关键瓶颈在于,拥有手机和互联网的成年人往往缺乏利用这些技术进行交易的有吸引力的选择。以公用事业账单为例。读到这里的许多人或许不记得自己上次开支票或取现金支付水电费是什么时候;他们现在使用自动付款。但在较贫困国家,这种选择并非总是可用。
全球仍有10亿名拥有账户的成年人以现金支付公用事业账单。其中许多人能够使用数字技术,而数字技术本可提供更好的选择。例如,在越南,近70%的账户持有人只用现金支付公用事业账单,尽管其中四分之三既有手机也能上网。全球约有5亿成年人属于这一类。如果公用事业服务提供商提供优质且价格合理的数字替代方案,客户或许会将现金付款转入账户,从而提高双方的效率。
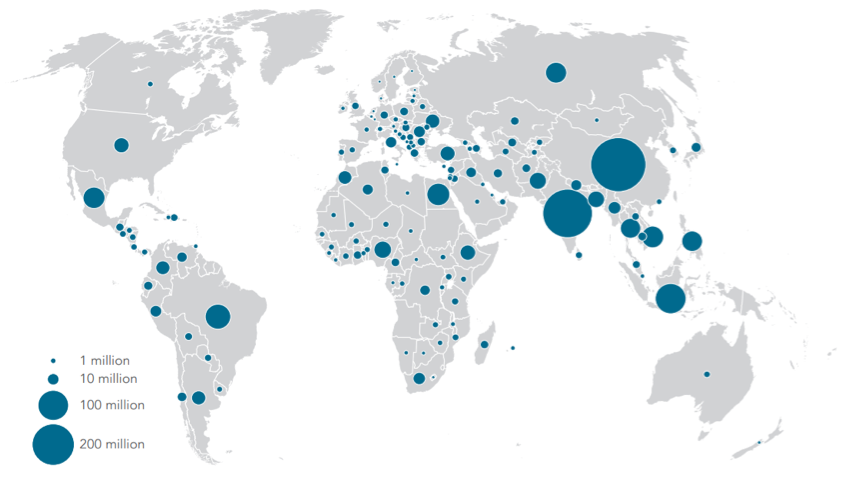
商户和小企业可以从数字金融服务中大为受益,尤其是在账户持有人更可能拥有手机而非借记卡的国家。在印度,2.4亿成年人拥有手机,却不使用自己的银行账户。账户闲置往往是多种因素共同造成的,包括使用渠道不便、用户金融知识有限,以及客户需求与产品设计不匹配。通过支持手机交易来扩大金融服务的可及性,同时借助零售网点拓展受理网络,有助于提高使用率。
过往成功经验为未来提供借鉴
我们如何从经验中学习并取得更大进展?可以借鉴我们在世界各地看到的成功案例。以下是中国、巴西和非洲若干国家的例子。
善用技术的能力正在推动中国及全球其他市场的服务使用率提升。《全球金融普惠数据库》证实,中国已崛起为金融科技创新者,这在很大程度上得益于私营部门设计的、可高度扩展的电子商务支付解决方案。随着安全、价格合理且便捷的非银行支付服务提供商兴起,借助现有正规银行账户的普及基础,中国使用数字支付的成年人比例从2014年的44%迅速升至2017年的68%。中国的银行也日益推进业务流程数字化,以促进服务普及和使用。
巴西的例子说明了控制成本的重要性。在巴西,互联网支付目前仍不普遍,但随着新的数字金融服务进入者发起挑战,零售银行业务由少数老牌机构主导的格局正在受到冲击。自2014年以来,使用互联网支付账单或购物的账户持有人比例几乎翻了一番。数字金融服务成本较低,在巴西可能尤其有吸引力;与全球平均水平相比,巴西没有银行账户的成年人认为金融服务过于昂贵的可能性是前者的两倍。
非洲的其他例子表明,如何实现规模化盈利。能够以可负担的成本处理小额支付的支付模式往往能带来大量交易,使其在许多新兴市场达到规模。全球有10个移动货币持有率高于金融机构账户持有率的经济体,全部位于撒哈拉以南非洲:布基纳法索、乍得、科特迪瓦、加蓬、肯尼亚、马里、塞内加尔、坦桑尼亚、乌干达和津巴布韦。
肯尼亚移动货币普及率很高,反映在97%的账户持有人使用数字支付,这一比例与高收入经济体相当。M-Pesa广为人知且强劲的增长,通常部分归因于肯尼亚国内汇款需求。这表明,M-Pesa产品满足了客户的特定需求,帮助人们高效管理个人财务生活中的一部分。针对客户的具体需求定制金融产品,是实现规模化的关键。此外,合作伙伴关系可以扩大服务可及性。例如,M-Pesa近期与PayPal建立合作,通过结合移动货币服务提供商与互联网支付解决方案,让肯尼亚M-Pesa的2780万客户能够与PayPal在全球的2.27亿用户进行交易。
汇款也是金融科技能够提供低成本选择的典型例子。全球移动通信系统协会(GSMA)的一项研究发现,在非洲移动网络之间汇款的成本是传统汇款服务的一半。另一项Xoom研究也得出了相似结论:数字汇款的平均成本仅为汇款金额的3.93%;相比之下,世界银行数据显示,各类汇款的平均成本为7.42%。数字汇款正稳步朝着实现联合国可持续发展目标迈进,即将汇款成本降至3%以下。
数字化金融服务前景光明
此类服务可以成为进入日益数字化的全球经济的入口,让人们更容易获取信息,提升透明度,并通过更高效、更有针对性地与发展中国家的客户互动来促进增长。借鉴新版《全球金融普惠数据库》提供的洞见,公共和私营部门的领导者必须开始以新的方式、在新的情境下携手合作,确保实现我们共同的愿景:让所有人都能普遍获得金融服务,提升金融健康水平。
本文是一组短篇系列文章的首篇,该系列将探讨《2017年全球金融普惠数据库》的最新发现。后续文章将分析不同国家的案例,并探讨扩大金融普惠面临的挑战,例如缩小男女之间的差距。




