世纪之交是人口快速迁移的时期:自2000年以来,国际移民总人数增加了60%。超过2.5亿移民和外来务工人员需要向家乡的家人汇款,因此,人们对更简单、更快捷、成本效益更高的汇款服务的需求持续增长。
然而,跨境支付行业仍是一个分散、沿袭旧有模式的行业,饱受低效、结算时间长(款项可能需要数天才能到账)和交易费用高等问题困扰。此外,支付领域缺乏实质性竞争。西联汇款和另外三家最大的汇款运营商(MTO)约占全球汇款总额的25%。其余75%由数千家中小型汇款运营商处理。这些运营商受到资源和处理时延限制、流动性不足等问题的制约,难以扩大规模;与此同时,由于合规成本高昂,且银行纷纷采取措施降低投资组合风险,银行为小型汇款运营商提供服务的意愿也日益下降。
世界银行估计,截至2017年底,官方记录的流向发展中国家的汇款(不包括企业支付)将比上一年增长近5%,约达4500亿美元。此外,全球汇款(包括流向高收入发达国家的资金)预计将增长近4%,达到5960亿美元。
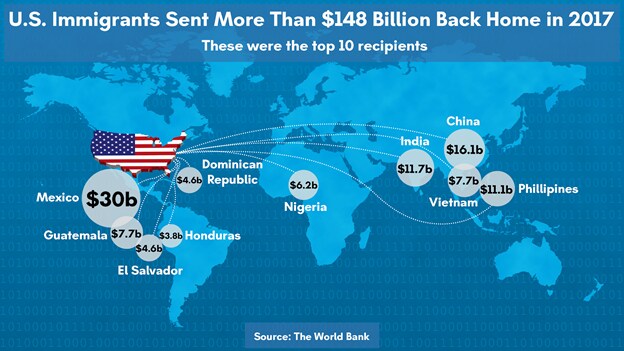
随着全球经济持续改善,世界银行报告称,2018年流向低收入和中等收入发展中国家的汇款预计将温和增长3.5%,达到4660亿美元;全球汇款预计将增长3.4%,达到6160亿美元。
这些数字凸显了汇款对低收入和中低收入国家的重要性:汇款流入显著促进了发展中国家的国内生产总值(GDP),占全球汇款总额的75%。
行业监管倡导者比尔·盖茨在2011年指出,如果全球汇款交易成本从平均10%降至平均5%,就能每年为发展中国家释放150亿美元。
规模扩张方面的问题使小型汇款运营商无法与行业的“四大巨头”竞争。竞争不足,以及持续无力挑战大型汇款运营商,直接导致汇款费用仍高达约8%。这一水平具有剥削性,严重影响数百万没有银行账户、却需要向家乡汇款以供养家人的移民和侨民。
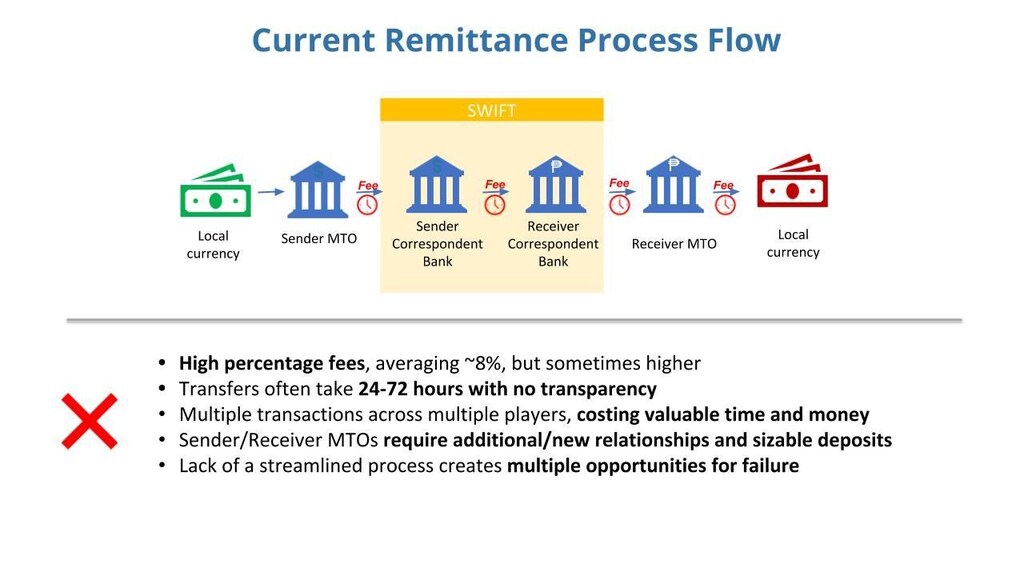
2017年第三季度,汇出200美元的全球平均成本仍维持在7.2%。这一比例远高于可持续发展目标10在2017年设定的3%目标。高昂的交易费用对最无力承担费用的人群造成了不成比例的影响。撒哈拉以南非洲地区的汇款费用尤其高,每笔交易的区域平均成本高达9.1%。
对于面临就业不足、严重通货膨胀或政治不稳定的欠发达国家,汇款是经济收入的重要来源。在这些国家,没有银行账户的人群中,许多家庭被迫以不安全的方式汇款回家(例如邮寄现金),或依赖汇款处理机构作为生命线。这让高得离谱的汇款费用给相关人群带来更大的困扰。
那么,是什么阻碍了中小型汇款运营商成功扩大规模?ZED Network指出了三个主要因素:银行合规要求、现金流限制和技术挑战:
1)银行:银行基础设施支持和监管合规机制对于大多数跨境汇款运营商的运营至关重要。但越来越多的银行不愿为中小型运营商提供支持,因为旨在减少洗钱和金融犯罪的监控与合规成本高昂。此外,银行为降低投资组合风险而关闭汇款运营商账户的趋势令人担忧。
2)现金流:资金被占用在不同地点、不同货币中会产生机会成本。现金流需求是汇款运营商发展壮大的主要障碍,因为它会锁定大量原本可用于再投资的资本。
3)技术:大多数汇款运营商的IT团队规模有限,可用预算则更加有限。即使客户有需求,多数运营商也无法开发所需的技术基础设施,以推动业务实现实质性规模扩张;他们的大部分资源反而用于满足合规要求的日常开销。
为了克服规模扩张障碍并实现增长,汇款运营商需要一套便于合规、易于集成的全球支付系统,以减少低效、成本和交易费用,同时遵守了解你的客户(KYC)和反洗钱(AML)法规。因此,ZED Network认为,中小型汇款运营商需要采用区块链或分布式账本技术,以提升透明度、速度和监管合规水平,同时降低最终用户的汇款费用。如果不采用这些技术,中小型汇款运营商将永远被挤出市场。
基于区块链的汇款解决方案能够快速有效地消除小型汇款运营商对银行的依赖,并降低运营费用,释放可用于进一步拓展业务的必要资金。这将使这些运营商能够降低交易费用,推动行业竞争。更重要的是,其社会效益将包括让目前被传统支付服务提供商忽视的数十亿人获得金融服务。




