疫情加剧了半导体芯片短缺。
制造商正在提高芯片产量,但短缺不会立即得到解决。
尽管面临当前问题,该行业仍保持着很高的盈利能力。
2021年,芯片短缺首次导致汽车生产线停摆时,半导体行业发现自己意外地成为聚光灯下的焦点。突然之间,人人都在谈论这些微小芯片——它们支持着汽车的诸多功能,从车内照明、座椅控制到盲点检测。当一些高科技和消费电子公司开始遭遇芯片短缺,或表达对供应链的担忧时,关注度进一步升高。如今,所有人都清楚:我们生活在一个半导体世界。
但是什么导致了当前的困境?半导体行业及其创造的巨大经济价值又将走向何方?
芯片短缺——供应减少,需求增加
多重问题共同导致了半导体短缺。除了行业长期存在的问题,例如半导体晶圆厂产能不足,COVID-19疫情还带来了前所未有的挑战。例如,汽车制造商在2020年初削减了芯片订单,当时汽车销量大幅下滑。2020年下半年,需求复苏速度快于预期,而半导体行业早已将生产线转向满足其他应用领域的需求。
半导体公司提高了产出,这将助力2021年营收实现约9%的预期增长,高于2019年、即疫情前最后一年的约5%。一些政府也在加大对半导体技术的投资,以减轻全球供应链中断的影响。
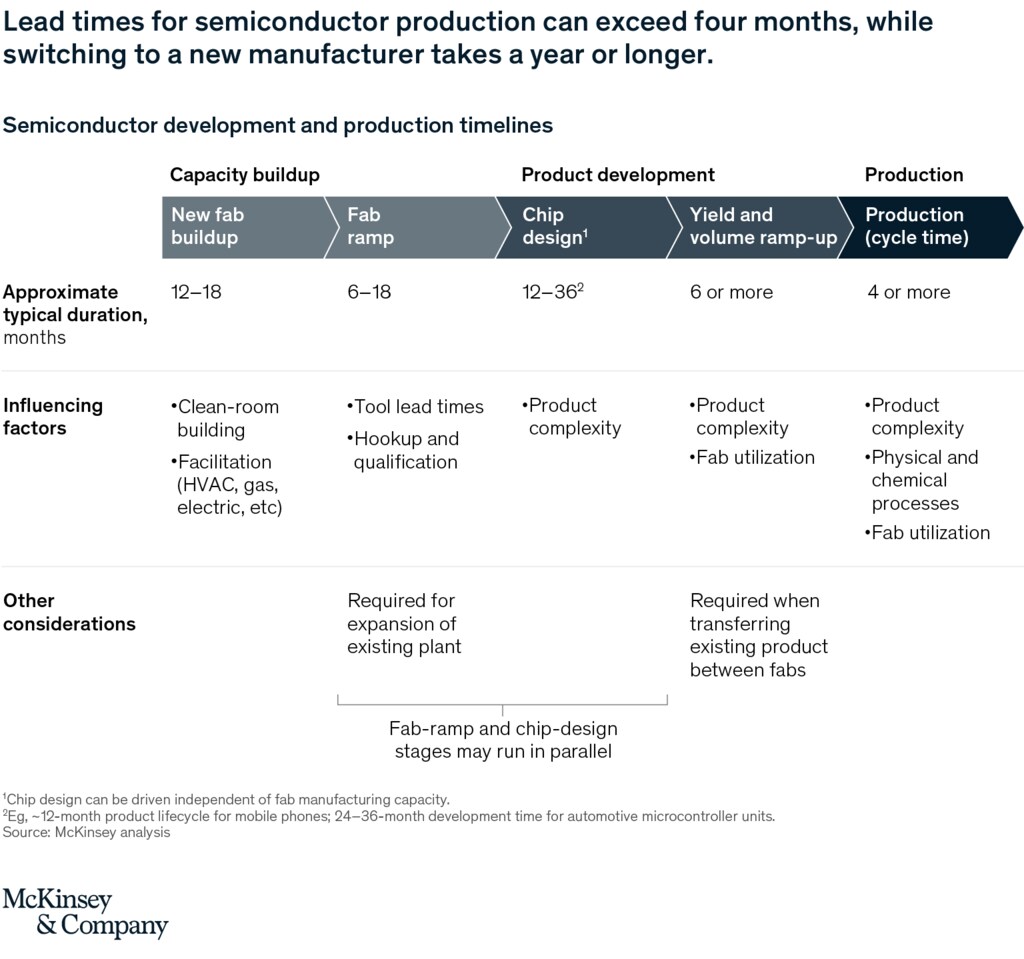
当前芯片短缺不太可能在近期得到解决,部分原因在于半导体生产流程复杂。对于已在生产线上成熟量产的产品,典型交货周期可能超过四个月(见下文)。将产品转移到另一生产基地以增加产能,通常还会再增加六个月(即便是在现有工厂)。改由另一家制造商生产,通常还需再花一年或更久,因为芯片设计需要调整,以适配新合作方的特定制造流程。有些芯片还可能包含制造商专有的知识产权,因此可能需要进行修改或取得许可。
全球面临的重大利害关系
许多需要半导体的公司已经在重新考虑其长期采购策略。例如,一些公司可能会从“准时制”订购模式转向提前很久订购半导体;前者有助于尽量降低库存成本。与此同时,许多半导体公司正在调整长期以来的策略,以保持竞争力。
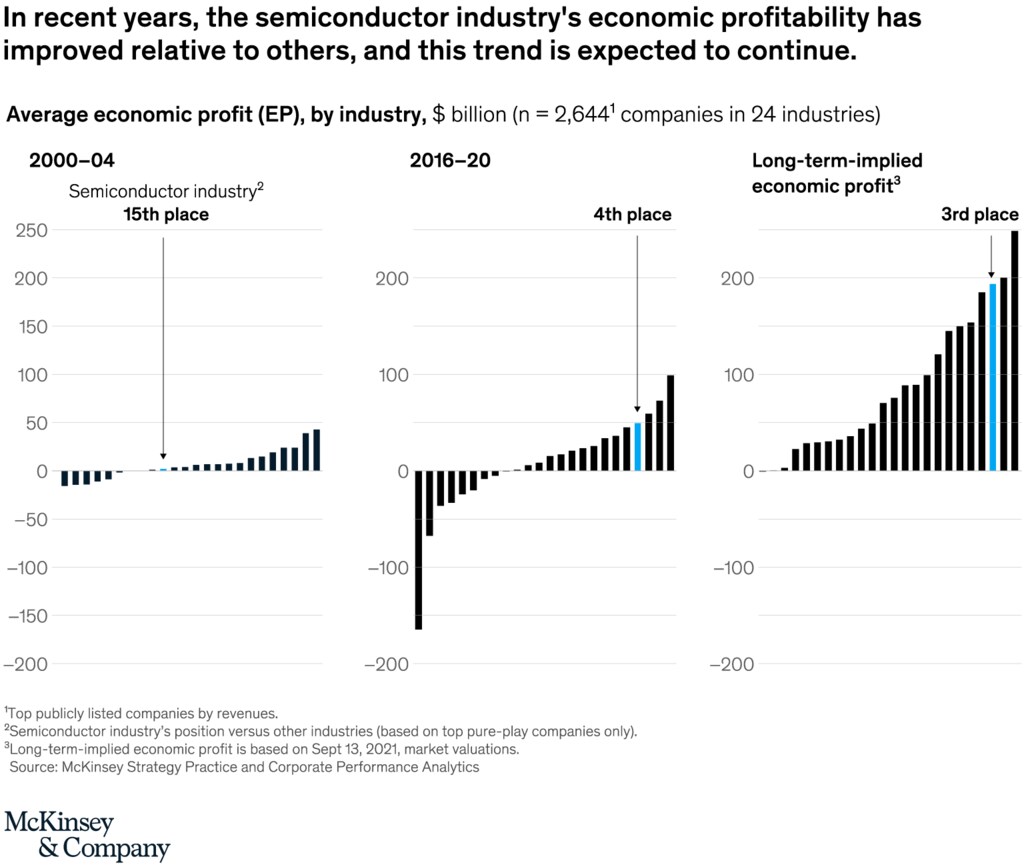
半导体公司的决策可能具有巨大的经济意义,不仅影响本行业,也影响整个经济体。相关利害关系从未如此重大。21世纪初,半导体公司的利润率较低,大多数公司的回报低于资本成本。然而,在过去十年里,随着大多数行业对微芯片的需求激增、科技行业迅速发展、云服务使用量增加,以及许多细分领域持续整合,盈利能力有所改善。结果之一是,半导体行业的盈利能力相较其他行业显著提升,而且这一趋势预计将持续下去(见下文)。
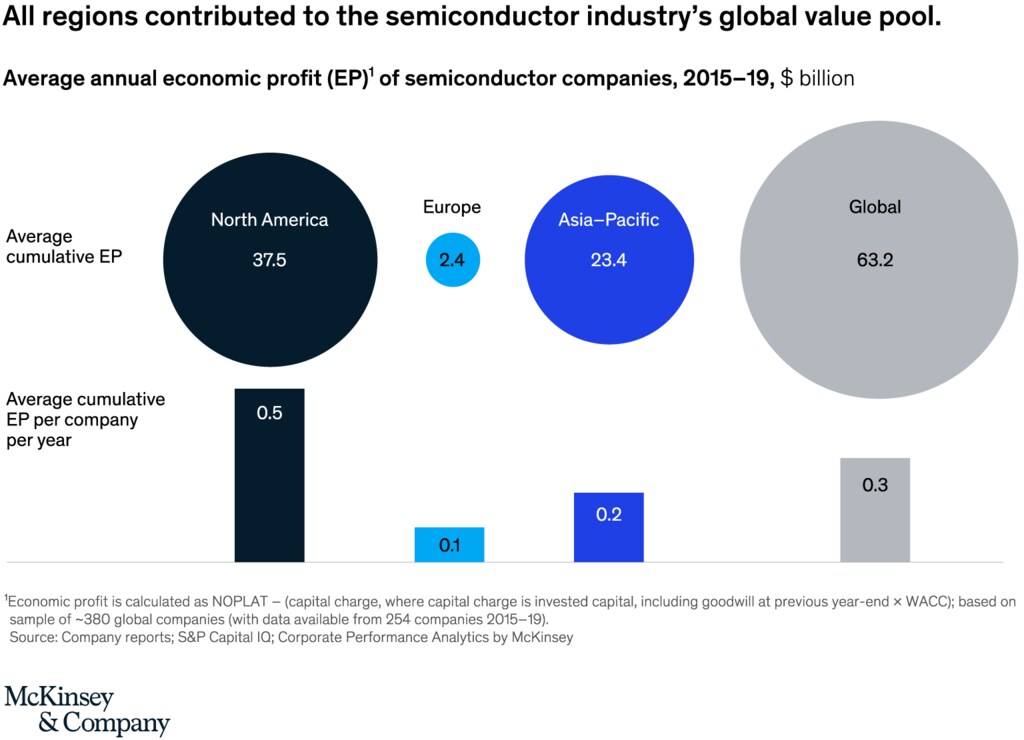
与其他行业一样,价值创造因产品类别而异,因此某些细分领域的变化可能比其他领域影响更大。例如,存储器是盈利能力最强的细分领域,其次是自行设计芯片、但将制造外包的无晶圆厂公司。地区差异也十分明显。北美拥有一些规模最大的无晶圆厂企业,在2015至2019年期间约占全球半导体价值总额的60%。欧洲占该行业经济利润总额的4%,这些利润主要归于资本设备公司。亚洲仍是芯片合同制造中心,占其余36%。由于价值分布于这些不同地区,半导体行业的价值创造可能影响全球各地的经济体(见下文)。
这一关键行业的下一步
资本市场对半导体行业盈利能力的飙升给予了回报:从2015年底到2019年底,该行业公司为股东带来的总回报年均达到25%。去年,随着消费者和企业增加各类数字设备的采购,股东获得了更高回报,年均达50%;这在一定程度上是对COVID-19疫情的回应。问题在于,半导体行业能否继续带来如此强劲的回报,尤其是在疫情持续给需求模式、供应链及其他方面带来不确定性的情况下。
除了提高产能,半导体公司还可以考虑采取若干措施,推动增长并满足客户需求。它们可以开展更多并购交易和合作,在盈利能力强的细分领域取得优势并扩大客户群。半导体公司也可以加大对创新技术的投资,开发用于自动驾驶汽车、物联网、人工智能及其他快速增长领域的尖端芯片。最重要的是,在这些充满不确定性的时期,更灵活的策略可能至关重要。
世界经济论坛如何推动第四次工业革命?
前沿技术与创新中心汇聚科学家、政策制定者和商界领袖,共同理解新兴技术及其对现实世界的影响。
通过促进合作与试验,该中心帮助合作伙伴将研究中的创新转化为实际应用,以应对共同的全球挑战。
无论采取何种策略,半导体公司的决策都会产生远超本行业的影响,波及依赖半导体的高科技、消费品和汽车公司。