荷兰东印度公司曾可能是历史上规模最大的企业,并经常向股东派发股息——有时以丁香的形式支付。这种持续的慷慨,即便以牺牲其庞大贸易业务的投资为代价,是一个原因,常被认为是该公司衰落的原因,发生于18世纪末。
时间快进两个多世纪。企业倾向于将股东置于首位,通过股息与股票回购,而非将这些资金用于增加仓储或卡车司机,以促进商品流通,如今却被归咎为加剧供应链困境。
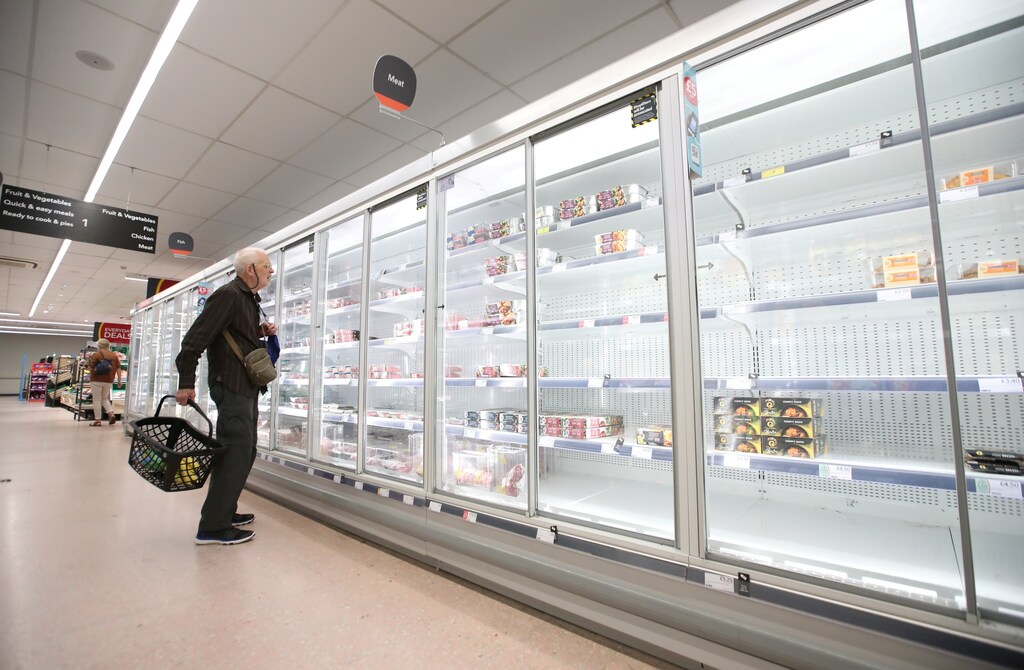
全球供应链积压已导致空荡荡的美国杂货店货架,血液检测用品在英国短缺,且澳大利亚即将缺少圣诞礼物。专家表示情况短期内不太可能好转。
将股东需求置于客户、员工或整个社会之上,与日益被采纳的关于利益相关者资本主义的核心理念相悖。它还可能阻碍全球经济回归“正常”,即使新冠疫情正在转变为地方性流行病。
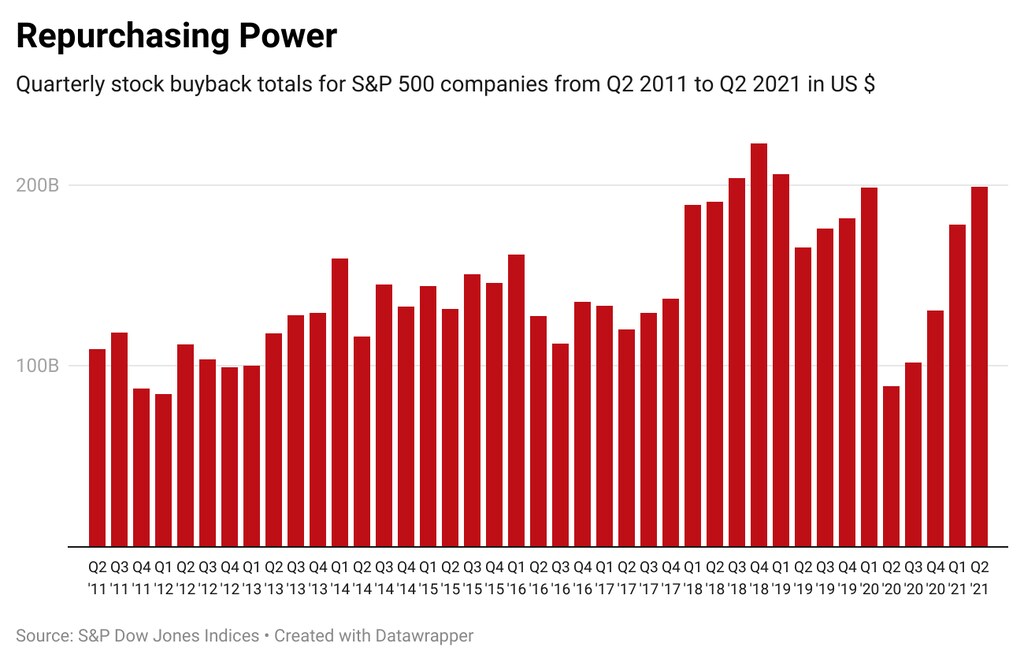
在美国,企业股票回购支出相对于盈利的比例跃升至1998年的50%(1980年为5%),正值罗纳德·里根时代的监管变革,该变革开启了股票回购的闸门。
这一做法今年以来已加速发展:标普500指数成分企业的回购额在第二季度接近1990亿美元,较上一季度增长近12%。
欧洲近期也出现了激增。在日本,该国于1994年起允许该做法,索尼宣布于2019年推出其历史上首次重大回购计划。其股价随即上涨了5%。
这种偏好回购的做法是诸多 嫌疑因素之一,目前被指为持续短缺的原因,且长期以来要求限制或征税这些做法的声音已愈发响亮。
回购早已与股息并驾齐驱,甚至超越,成为回报股东的主要方式。企业只需在公开市场上回购自家股票,减少流通量,提升剩余股份对投资者的价值。该做法拥有众多拥趸。
毕竟,股东(包括持有股票作为退休账户基础的人士)真正利益攸关。奖励他们的信心似乎合乎逻辑。
美国投资者沃伦·巴菲特长期推崇回购,且回购与股息结合使用,可被解读为乐观情绪,反映对经济前景的看法。一项研究发现,它们与更高的长期回报相关,尽管屡遭批评,批评者认为其是短期主义的表现。
即便企业确实想将原本预留用于回购的资金投入自身业务,它们可能发现此事在目前颇为困难——原因与影响其他所有企业的供应链问题相同。
此外,企业决策中普遍存在的不信任感,至少可追溯至数百年,这种不信任影响了回购背后的部分逻辑。在人们看来,与其将盈余因不当行为和糟糕战略而被挥霍,不如将其分配给股东。
风险也是一个因素——若一家企业确信其投资于一座新仓库的资金,在不确定的经济环境中可能付诸东流,它是否仍有义务这样做?
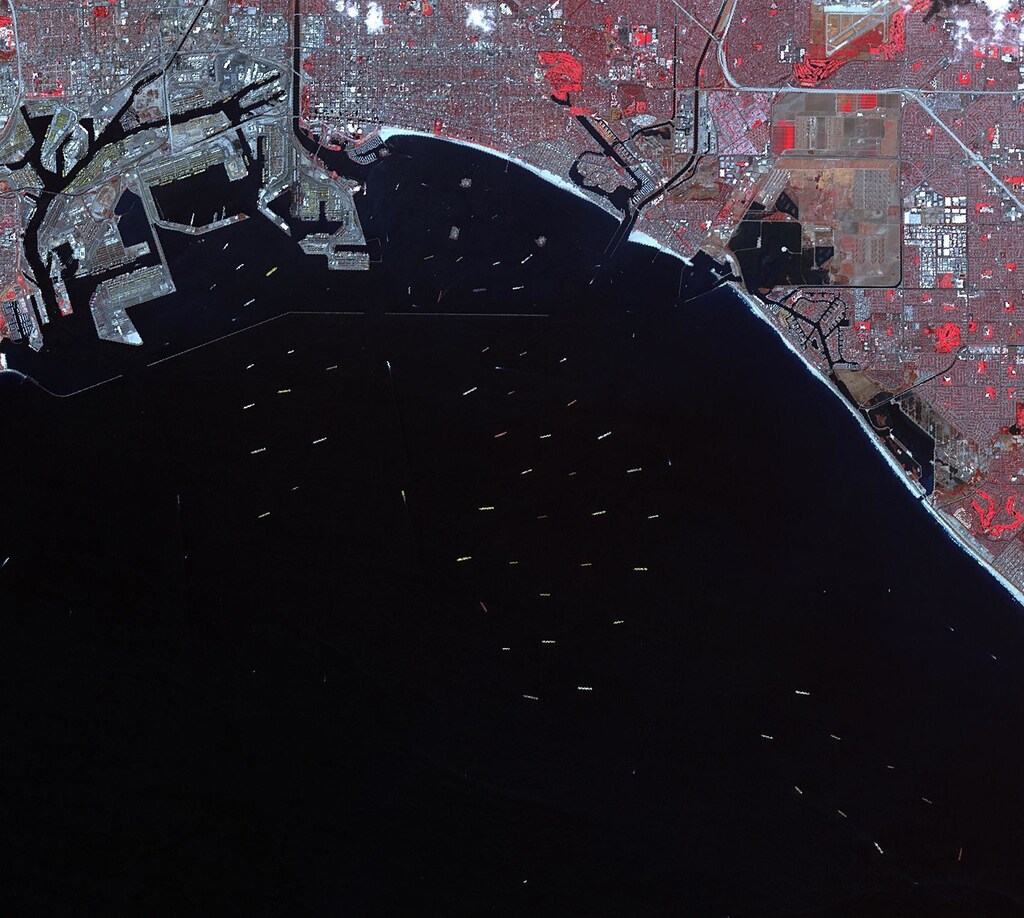
不过,只要船只无法卸货,仍不断在港口外堆积,关于负责货物运输的企业如何使用其现金的问题,很可能不可避免。
如需了解更多背景信息,以下是来自世界经济论坛战略情报平台的延伸阅读链接:
“好”的股票回购与“坏”的股票回购有何区别?根据该分析,这在很大程度上取决于各家首席执行官赢得了多少信任。(INSEAD Knowledge)
在美国半导体行业根据待议立法获得数十亿美元补贴之前,本文认为国会应要求企业承诺十年内停止股票回购。(新经济思维研究所)
这位金融学教授认为,股东价值与利益相关者价值之间并非零和博弈。(VoxEU)
制药行业的优先事项——据这篇文章称,2009年至2018年间,标普500指数中排名前18位的制药公司用于回购自家股票的支出,是其研发支出的1.14倍。 (STAT)
这篇文章认为,企业留存的利润有助于实现中产阶级的生活水平——该文主张,为解决美国的不平等问题,应当禁止股票回购。 (工商业与人权资源中心)
大象与老鼠——这篇文章探讨了如何确保董事会切实与其业务直接或间接影响的人群进行互动。 (人权与商业研究所)
2019年,一批具有影响力的美国企业首席执行官摒弃股东至上理念、转而支持利益相关者资本主义,许多人认为这一转变由来已久。 (Project Syndicate)
您可以在战略情报平台上找到与以下主题相关的专家分析动态:供应链、公司治理等数百个其他主题。您需要注册后方可查看。





