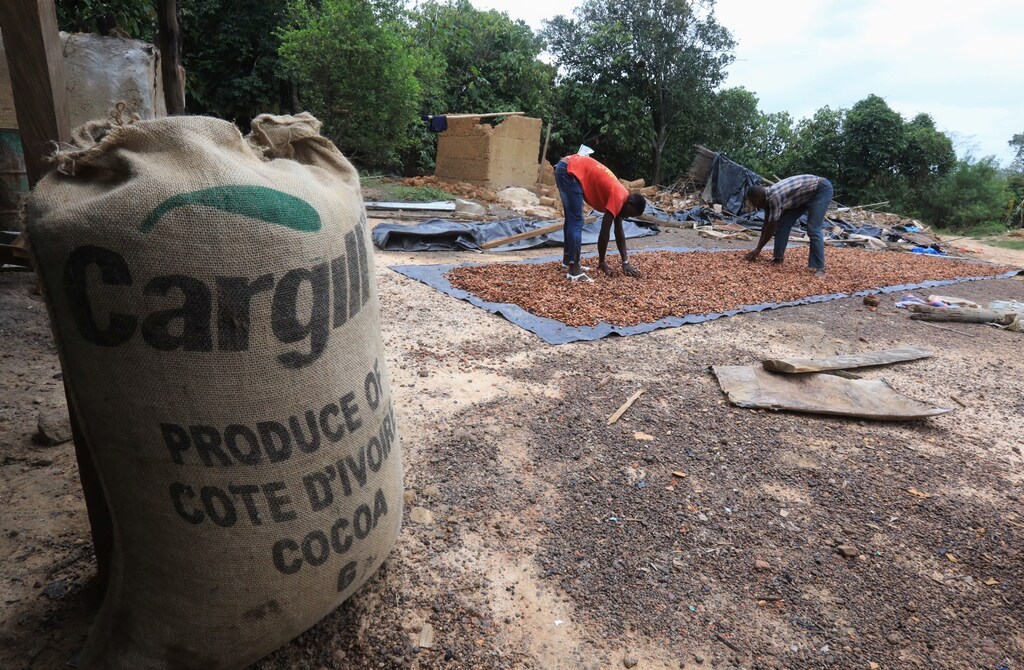
巧克力是一个价值1300亿美元的全球产业,依赖一种关键原料:可可。
从可可豆到巧克力棒,可可供应链可谓苦乐交织。
最终产品广受喜爱,但背后也隐藏着巨大的人力代价。
许多可可农民每天的收入不到1美元。
农民往往无力承担可可种植的成本,转而雇用童工。
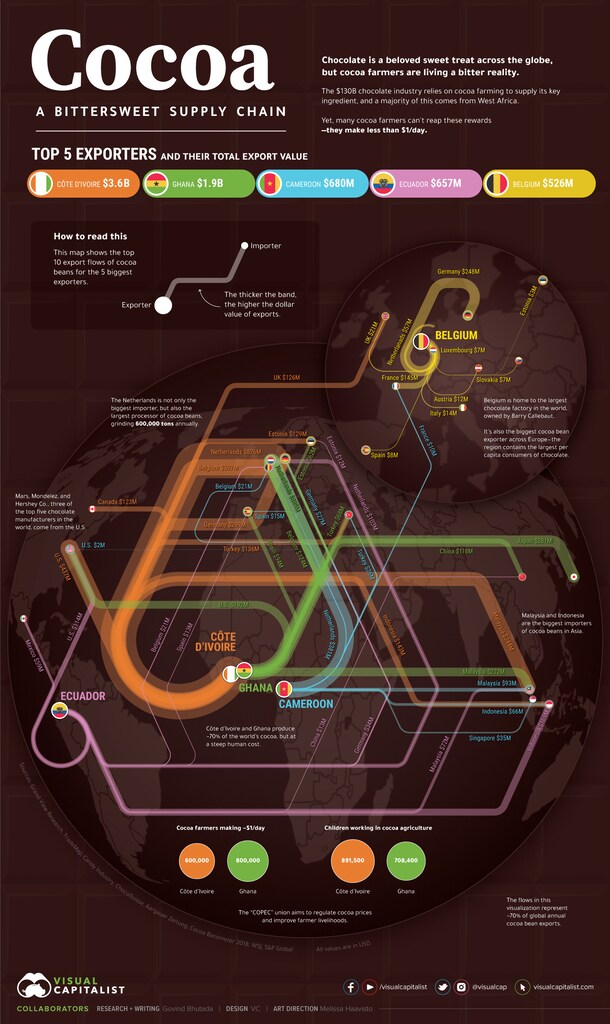
可可:苦乐交织的供应链
从可可豆到巧克力棒,可可供应链可谓苦乐交织。尽管最终产品是许多人喜爱的美味,却也伴随着人力代价。
考虑到西非可可产量所占比重,我们吃的大多数巧克力很可能都含有一些来自科特迪瓦和加纳的可可。1300亿美元巧克力产业依靠可可种植来供应巧克力的关键原料。然而,许多可可农民每天的收入不到1美元。
上图描绘了可可的主要贸易流向,帮助我们深入了解其全球供应链。
从可可豆到巧克力棒:可可供应链的各个阶段
可可豆在用于巧克力产品之前,要经过多个阶段。
1. 采收、发酵和干燥
首先,农民从可可树的果荚中采收可可豆。随后,将可可豆堆放发酵,并用香蕉叶覆盖。接着,农民将可可豆晾干并包装,以便在国内运输。
2. 国内运输、清理和出口
国内运输商将包装好的可可豆运往清理仓库或加工厂。可可豆经清理后,便可出口至世界各地的巧克力生产中心。
3. 加工和巧克力生产
加工企业将可可豆去壳、烘焙并研磨,再将其制成可可浆、可可脂或可可饼;这些原料与糖、牛奶等其他成分混合后,制成巧克力产品。
可可种植和贸易是巧克力产业的根基,稳定的可可供应对于提供价格合理的巧克力至关重要。
那么,这些可可究竟来自哪里?
可可全球供应链中的关键国家
可可种植对温度、水分和湿度有特定要求。因此,非洲、中美洲、南美洲和亚洲的赤道地区最适宜种植可可。
这些地区聚集了按出口额计算规模最大的可可出口国。
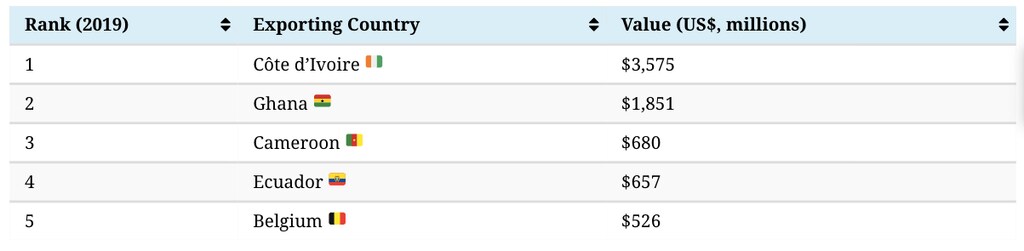
科特迪瓦和加纳贡献了全球可可产量的70%,可可出口在两国经济中发挥着重要作用。尽管大多数出口国都位于赤道地区,比利时却位居第五,格外引人注目。
另一方面,大多数主要进口国都在欧洲,其中荷兰和德国位居前两名。
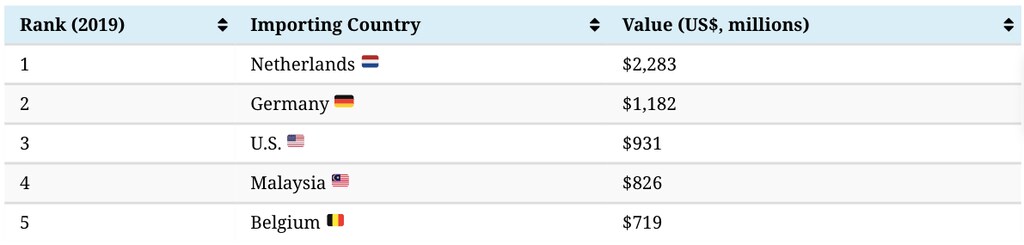
美国位列第三,主要从科特迪瓦、加纳和厄瓜多尔采购可可。Mars、Hershey、Cargill和Blommer等全球最大的巧克力制造商和加工商,总部均设在美国。
最后,可可豆最大进口国同时也是巧克力最大出口国,这并不令人意外。
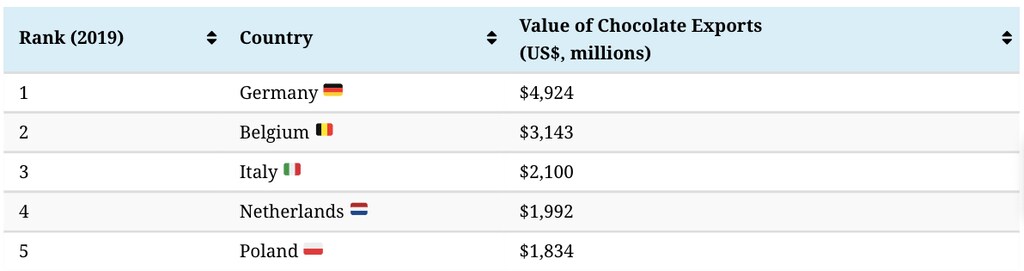
荷兰不仅是可可豆的最大进口国,也是最大的加工国,每年研磨60万吨,同时还是巧克力产品第四大出口国。
比利时也是供应链中的重要国家,从生产国进口可可豆,再出口到欧洲各地。世界上最大的巧克力工厂也坐落于此,支撑着该国每年价值31亿美元的巧克力出口。
拆解可可供应链:各方所得
没有农民,可可和巧克力产业都可能面临供应短缺,并连带推高整体成本。然而,目前农民几乎没有影响价格的能力。
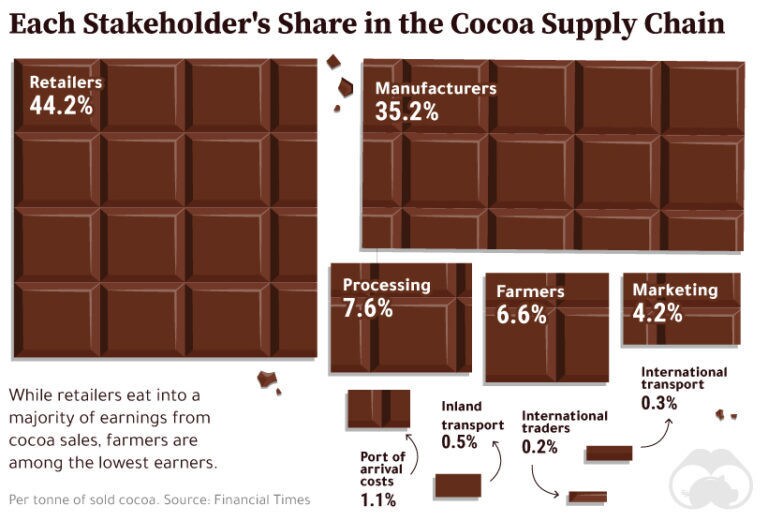
农民在每吨售出的可可中所得位居最低之列,仅占最终销售额的6.6%。
低收入还引发了可可种植相关的诸多其他问题。
可可种植的苦涩一面
世界银行将极端贫困线设定为每天1.90美元。加纳可可农民每天收入1美元,而科特迪瓦农民每天收入约0.78美元,两者都远低于极端贫困线。
收入低使农民往往无力承担可可种植的成本。因此,他们雇用儿童,导致儿童失学、面临危险的工作条件,而且所得报酬微薄或分文未得。
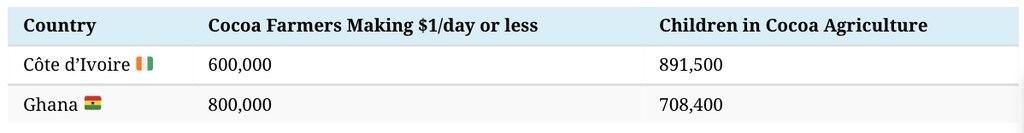
雪上加霜的是,科特迪瓦和加纳的森林砍伐和非法种植主要由可可种植所致,使环境问题也交织其中。
这些相互关联的问题亟待采取行动,那么目前正在采取哪些措施来应对?
应对可可产业面临的问题
Mars、Nestlé和Hershey等全球最大的巧克力制造商在过去二十年间作出多项承诺,要消除可可种植中的童工现象,但尚未实现目标。
此外,UTZ Certified、Rainforest Alliance和Fairtrade等组织正通过销售“认证可可”来提高供应链的可追溯性。这些可可来自禁止雇用童工的农场。
最近,科特迪瓦和加纳宣布在可可期货上设定每吨400美元的固定溢价,旨在通过为可可行业建立一个俗称“COPEC”的联盟,改善农民的生计。
这些举措已产生一些积极影响,但要成功消除可可苦乐交织的供应链中普遍存在的童工和贫困问题,仍需付出更多努力。




