股东资本主义正让位于利益相关者资本主义。
对某些公司而言,不采取这种做法可能严重威胁其经营许可。
公司需要审视其利益相关者治理是否足够稳健,并且是否适合其目的。
过去一年出现了重大进展,表明向有目的的商业和负责任的资本主义发生了系统性转变,并对长期确立的股东至上假设提出了挑战。面对这一新现实,董事会需要考虑其公司将在社会中扮演何种角色,以及必须采取哪些措施,确保公司为未来做好准备。
就公司治理而言,正如我们在去年发布的一份白皮书中所预期的那样,我们现在正进入利益相关者资本主义时代。2019年可能最终被证明是公司治理演变中的分水岭之年,而2020年则应见证董事会更加关注利益相关者治理,以及投资者群体更加关注长期可持续的管理责任。
已有一些重要举措,支持迈向利益相关者资本主义的新时代。
1)2019年8月——美国商业圆桌会议签署的《公司宗旨声明》获得181位北美CEO签署,实质上接纳了利益相关者资本主义,宣称其董事会和管理层将促进公司的长期价值,以造福所有利益相关方,而不仅仅是为了实现股东财富最大化;
2)2019年12月——英国学院发布《有目的商业原则》,提出公司法应将宗旨置于公司核心位置,并要求董事阐明公司宗旨并展现对其的承诺。
3)2019年11月——英国董事协会发布了《公司治理宣言》,其中提出了10项具体政策建议,旨在实现以下目标:增强英国公司治理体系对利益相关方和更广泛社会的问责性;提升英国董事会成员的能力和专业水平,因为董事会在商业决策中居于核心地位;并增强董事会成员推动长期、可持续商业行为的能力,包括应对气候变化挑战。
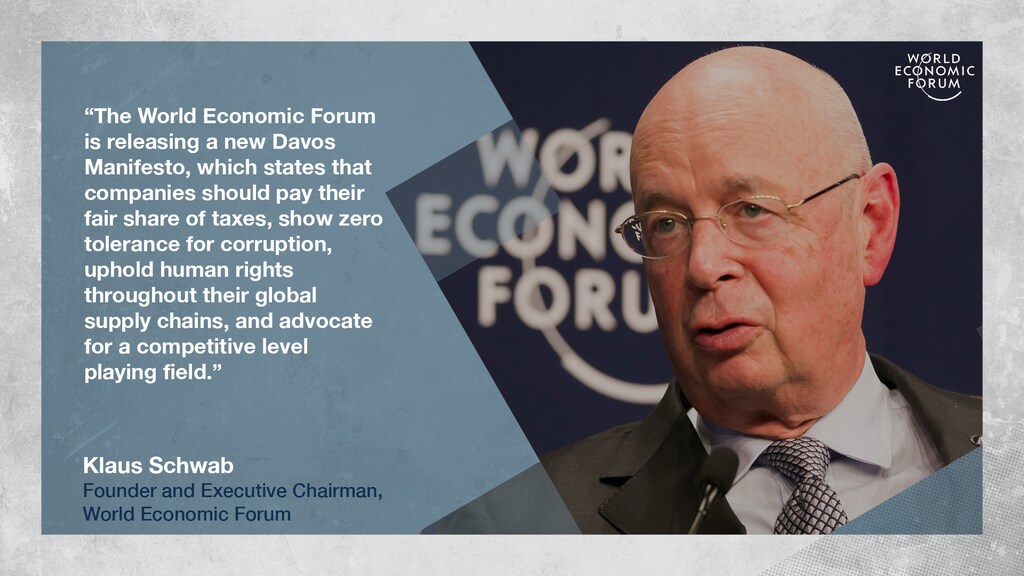
4)2019年12月——世界经济论坛推出了新的达沃斯宣言:《第四次工业革命中公司的普遍宗旨》,这是一套伦理原则,旨在指导公司在第四次工业革命时代的行为,并与论坛成立50周年相契合。
与许多董事会和评论人士的理解相反,股东至上的原则并非建立在法律之上,而是过去半个世纪里主要在美国、受米尔顿·弗里德曼影响的商学院教学内容所支撑。
事实上,利益相关者资本主义在英美法系公司法中已有一段时间的根基,尤其是在上市公众公司最为集中的两个司法管辖区,即英国和美国特拉华州。它也见于大陆法系国家的公司法中,最先进的例子是荷兰,那里已在公司法中纳入此原则多年。
在英国法律中,通过《2006年公司法》中的开明股东方法,要求董事为全体股东的利益促进公司的成功,并在此过程中充分考虑公司的利益相关方(包括员工、供应商、客户、社区和环境)、任何决策对长期可能产生的后果、公司维持高标准商业行为声誉的必要性,以及公司成员之间公平行事的必要性。英国近期的公司治理改革现要求许多英国公司报告董事会如何履行这一义务。
已故的林恩·斯托特教授在她2012年的论文中,最清晰地阐述了特拉华州法律下的立场:“股东至上已成为教条,一种很少被质疑、鲜有论证、且极为普遍的信念体系,以至于其大多数信奉者甚至无法回忆起自己最初是从何处得知这一观点的。”
她非常简明地解释道:“直言不讳地说,委托代理模型是错误的。第一个不正确的事实判断是,股东‘拥有’公司。从法律上讲,股东并不拥有公司。公司是独立的法律实体,它们拥有自身,以自己的名义持有财产,订立自己的合同,并承担自己的侵权责任。”
股东拥有什么?“股东”这一称谓已经给出了答案。股东拥有股票,而股票本质上是股东与公司之间的合同,它在有限的情形下赋予股东有限的权利。(持有福特的股份并不赋予你随意拿取福特展厅里的汽车的权利。)从法律意义上讲,股东与债券持有人、供应商和员工并无不同,所有人都与公司实体存在合同关系,没有人“拥有”公司本身。”
董事需要了解其作为董事会成员的法律责任。良好的公司治理关乎理解整个公司的角色、责任和问责制,也关乎良好的决策。
用卡德伯里勋爵1992年报告中的话来说:“治理是公司被指导和控制所依据的规则、程序和流程体系。具体而言,它是一个框架,通过该框架,各种利益相关方的利益得以平衡,并得到高效、专业的管理。”董事责任的核心,以及其应当遵循的指导原则,在于董事是公司及其企业的受托人。
如前所述,有一个领域中各国的法律或做法正开始趋同,那就是利益相关方参与。董事日益被要求(或被期望)考虑公司利益相关方的利益。
利益相关方可指任何对公司运营感兴趣或受其影响的各方,除股东外,一般分为员工、客户、供应商、社区和环境。
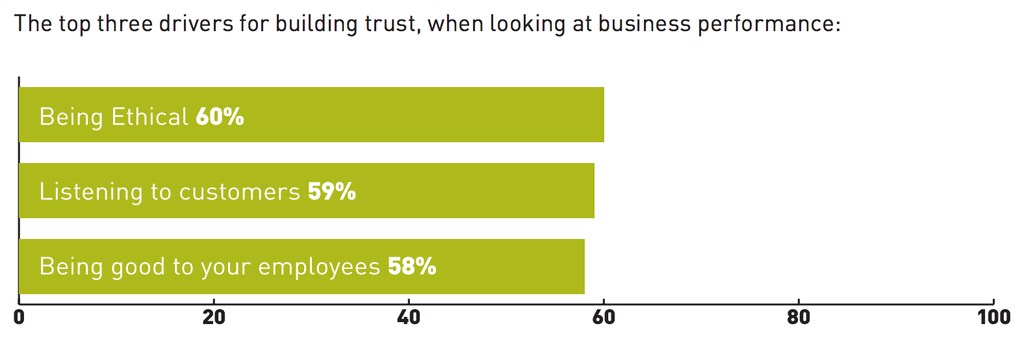
对某些公司而言,不采取这种做法可能严重威胁其经营许可。促进公司成功的行为,通常被理解为确保其长期财务成功或价值增长。这要求董事会同时考虑当前和未来的股东,因此需要平衡短期与长期利益。
很大程度上,由董事决定如何实现成功,以及如何定义成功(当然,须遵从股东的具体指示以及公司的章程文件)。在大多数公司中,为股东实现财务成功的战略将包括处理环境、社会和治理(ESG)事项,并将其融入公司的战略和商业模式。
在此背景下,首席执行官和董事会面临着宏观经济、地缘政治、社会和技术外部因素带来的诸多挑战。这些挑战包括:财富不平等引发的日益加剧的社会动荡,这对公司及其领导层的信任构成压力;以及如何最好地平衡短期与长期决策的两难问题,尤其是在市场关注短期财务表现的情况下;
数据是追逐新机遇的新货币,但同时也使公司更难影响外界对其业务的结论,因为社会对企业的看法日益直言不讳、公开透明。无论付出何种代价而追求利润和股东价值,已不再被接受为商业行为,尤其是新一代人不再认同。与此同时,对传统财务报告指标的关注,正妨碍人们在利益相关者资本主义的背景下评估和比较公司的表现。
那么,董事会还能做些什么?除了遵循普遍认可的良好治理实践之外,公司还需要审视其利益相关者治理是否足够稳健并且适合其目的;审视其如何将ESG/可持续性因素融入战略,并将其贯彻到公司及其子公司的各个层面,无论它们位于何处。
董事会应提出如下问题:
• 我们是否清楚地理解自身的受托责任是什么,以及我们应对谁负有这些责任?
• 我们是否真正了解内部和外部的关键利益相关方是谁?
• 我们是否已测试了战略对利益相关方的影响?我们是否已将利益相关方纳入整体战略之中?
• 我们与他们的互动有多有效?我们是否应直接与关键利益相关方接触,而不是仅依赖管理层来完成这项工作?
• 我们是否将利益相关方的声音带入董事会会议室?作为董事会,我们与利益相关方的沟通和倾听做得如何?
• 我们的宗旨和价值观是否足够有力,能让全公司秉持最高标准的商业诚信,从而帮助我们吸引和留住员工与客户?
• 我们是否具备适当的技能,以理解环境(尤其是气候变化)给我们的业务带来的风险与机遇?
• 我们就上述各项进展与股东/投资者的沟通做得如何?我们遵循哪些报告标准?
• 我们是否拥有合适的领导者,其个人品质和经验能够赢得这一代人的信任?
在我与同事Beatriz Araujo、Julia Hayhoe一道,与世界经济论坛继续开展“未来企业面貌”工作之际,我们诚挚邀请论坛社群各方广泛参与并为本项目贡献力量。