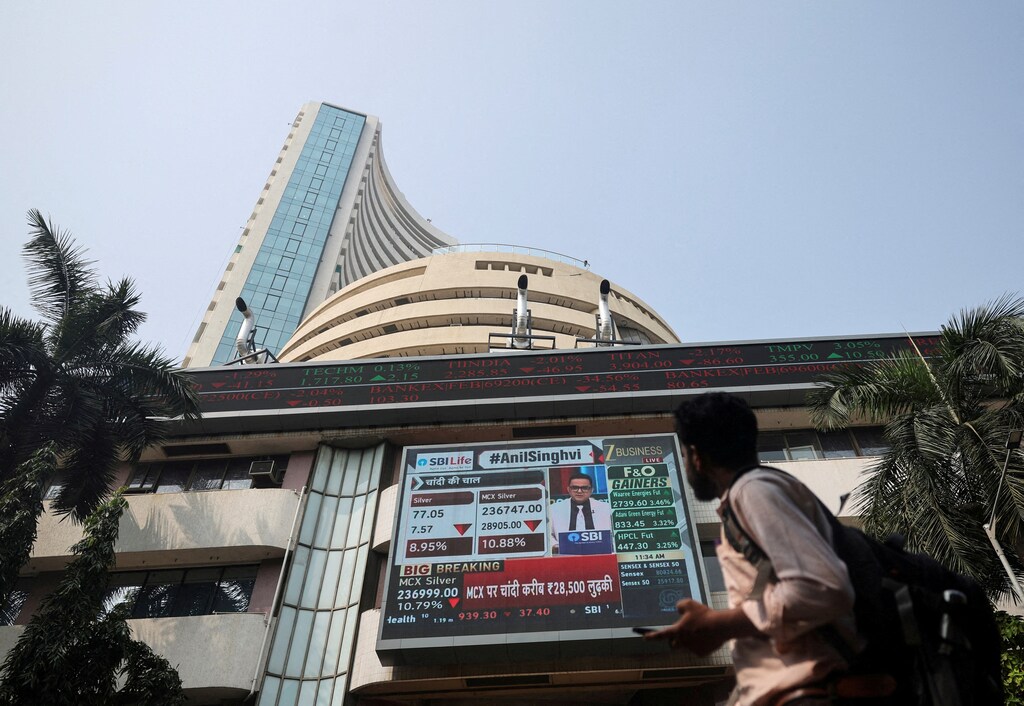
印度社会证券交易所(SSE)允许非营利组织和社会企业在受监管的交易所上市并筹集资金。
在印度证券交易委员会的监管下,该交易所使以目标为导向的机构能够在受监管的市场中筹集资本。
社会证券交易所为其他国家提供了一个范本,即如何将影响力纳入其资本市场结构。
设想一家农村发展慈善机构通过在受监管的交易所上市来为清洁水源、健康和生计提供资金,就像科技初创公司上市发行股票一样。印度社会证券交易所(SSE)正在将这一愿景变为现实,为以目标为导向的非营利组织和社会企业服务。
过去五年间,这一尝试已从一个大胆的构想,发展为在印度证券交易委员会(SEBI)监管下的结构化平台。印度证券交易委员会(SEBI)。
这一历程能为世界提供哪些借鉴?本文概述了四个关键经验。
1. 通过既有主体建立合法性
印度社会证券交易所的发展路径与众不同:它是由政府发起的举措,而其他国家的社会交易所通常始于非政府组织(NGO)或市场主导的探索。
这一由政府主导的起源为该举措早期赢得了合法性。首个明确授权来自财政部长尼尔玛拉·西塔拉曼在2019年联邦预算中的宣布,即在印度证券交易委员会的监管范围内设立社会证券交易所。

在这一授权基础上,印度证券交易委员会借鉴其监管主流金融市场的经验,在印度既有的证券市场架构内为社会证券交易所制定了广泛的框架,以塑造这一新的替代性融资渠道。
到2023年,在支架式框架已经就位的情况下,孟买证券交易所和印度国家证券交易所均在各自交易所内设立了专门的社会证券交易板块,将其纳入印度最受信赖的市场机构之中,并进一步赋予其合法性。
这为2023年12月SGBS Unnati基金会成为首个在社会证券交易所上市并为弱势青年技能培训筹集资金的实体铺平了道路。
2. 为非营利组织设立新的金融工具
印度在为社会证券交易所赋予合法性的同时,还创设了金融工具,尤其是面向非营利组织的工具。最重要的创新是推出了零息零本金(ZCZP)工具——一种新的法律工具,使非营利组织能够在受监管的市场中筹集资本。
2024年,Swades基金会运用了该工具筹集1亿印度卢比(110万美元),用于资助其山羊养殖、健康和教育等可持续生计项目。随着时间推移,印度证券交易委员会已逐步降低零息零本金工具的散户参与门槛,目前最低门槛为1,000印度卢比(11美元),以扩大社会证券交易所的参与范围。
在零息零本金工具之外,印度证券交易委员会的框架还引入了一种类似共同基金的集合投资结构,使捐赠者和投资者能够通过基金份额出资,并将所得款项分配给已注册的非营利组织。社会证券交易所还允许设立社会影响基金,营利性社会企业也可以使用此类基金向投资者集资;这与只能为特定、与项目挂钩的融资发行的零息零本金工具不同。
3. 培育新的互补性主体类别
印度社会证券交易所的生态系统并非仅依赖新的金融工具;它还设立了新的专业人员和中介机构类别,以确保可信度、核查和合规。
这些互补性主体对于推动社会证券交易所规模化运作至关重要。其中包括设立新的专业类别——社会审计师,他们须经印度证券市场研究所(NISM)认证。该认证包括影响力评估、披露规范和社会证券交易所相关法规方面的培训。
与此同时,经印度证券交易委员会认可的自律组织也在建立配套能力。例如,印度成本会计师协会(ICMAI)设立了社会审计组织(SAO),负责登记社会审计师并确保质量保证。这些机构凭借既有的公信力和经验,将传统财务报告体系中的纪律与审计文化引入了社会部门。
4. 为多元化的社会部门确立标准
印度社会证券交易所还在每个环节为多元化的社会部门引入了标准和关键绩效指标(KPI)。在方案制定阶段,交易所要求采用逻辑模型框架,使每一家上市的非营利组织或营利性社会企业都能阐明成果,并将成果层层分解为产出、活动和投入,从而为评估人员提供可供审查和比较的统一结构。
经印度证券交易委员会认可的自律组织已制定统一的影响力评估规范,并与联合国可持续发展目标的特定主题相契合,以指导社会审计/评估期间应衡量什么内容以及如何衡量,从而使各社会部门领域的衡量标准趋于统一。联合国可持续发展目标。

在影响力评估期间,经印度证券市场研究所(NISM)认证的社会审计师运用这些标准审查年度社会影响报告。该报告要求提供基线/现状分析、解决方案实施计划、成果和产出KPI、趋势表,以及社会证券交易所资助项目的偏差情况。
最后,通过在募资文件中明确资金用途及受益人指标,实现全程可追溯,其中包括年度资金使用计划及影响力报告,从而对照发行时承诺的KPI形成闭环。
印度社会证券交易所模式彰显了替代性融资路径
印度由政府发起的社会证券交易所模式展示了一条替代性融资路径,它嵌入于公共设计、市场基础设施和社会使命之中。下一步是扩大规模,特别是拓宽散户捐赠者的参与,并随着规模扩大加强数据采集与核查。
通过与既有主体确立合法性、为非营利组织创设新的金融工具、培养一支互补性专业人才队伍,以及统一KPI和监测标准,印度已奠定基础,推动慈善事业转变为受监管、以成果为导向的市场。
这不仅开始为国内服务不足的社区动员更多资本,也为其他国家将影响力纳入资本市场结构提供了范本。