钢铁是现代经济的支柱,但其排放约占全球碳排放的7%。
但该行业正在向低碳生产进行关键转型。
电弧炉是一种以废钢和电流取代铁矿石和焦炭的技术,目前在全球范围内日益普及。
专家表示,政府现在应利用其采购力推动需求增长。
最新报告来自全球能源监测组织(GEM)显示,目前规划中的炼钢产能有43%以电弧炉(EAF)技术为基础,而57%将采用以煤炭为基础的高炉-碱性氧气转炉(BF-BOF)工艺。
根据GEM的数据,这标志着较一年前的重要变化。当时,规划产能中仅有33%将采用电弧炉,67%采用BF-BOF工艺。报告称,这标志着该行业迈出了“关键性”的一步:
“过去一年对重工业脱碳而言是关键的一年。钢铁行业已从停滞走向进步。”
尽管出现了这一转变,GEM指出,该行业仍未达到将气温升幅控制在1.5C以下所需的水平,并参照了国际能源署(IEA)2050年净零排放情景。该情景要求到2050年,超过一半(53%)的炼钢产能采用电弧炉。
此外,国际能源署情景要求大幅削减以煤炭为基础的产能,计划退役或取消3.47亿吨(Mt)。相比之下,GEM表示,截至2023年3月的一年中,正在开发的煤基炼钢项目产能增长了8%。
报告强调,为避免长期碳锁定并降低搁浅资产风险,到2025年不应再对高炉炼钢进行新的投资。
钢铁脱碳进展滞后
GEM表示,过去一年中,以煤炭为基础的规划炼钢产能与低碳形式产能的比例发生了显著变化。
2022年3月,规划中的新增炼钢产能与全球现有产能结构相似:规划中BF-BOF占67%,运营中BF-BOF占68%;而规划中电弧炉占33%,运营中电弧炉占32%。
然而,截至2023年3月,约57%的规划产能为BF-BOF,43%主要为以天然气和电力为基础的电弧炉。报告认为,这是一次“重大”转变,GEM表示,这表明该行业开始面临“脱碳的现实”。
过去一年宣布的电弧炉项目数量增长了68%,正在开发的产能为每年2.86亿吨(Mtpa),而一年前仅为170Mtpa。
在2021年之前宣布的新增开发产能中,78%采用BF-BOF技术,22%采用电弧炉。自2021年以来,48%采用BF-BOF,52%采用电弧炉。
GEM表示,运营产能方面也出现了转变。在其早前报告中,涵盖至2021年3月的时期,约68%的运营产能采用BF-BOF,31%采用电弧炉,不到1%采用平炉。此后,已投产的项目中,57%为BF-BOF,43%为电弧炉。
但尽管新增开发和运营产能都出现了这一转变,GEM表示,该行业距离实现国际能源署所设定的、到2050年电弧炉占比53%的目标所需时间表仍相距甚远。
考虑到到2050年全球钢铁需求预计增长12%,为达到国际能源署53%的目标,约347Mtpa的BF-BOF产能需要退役或取消,同时约610Mtpa的电弧炉产能需要新增。
为使进程符合这一时间表,应淘汰现有BF-BOF产能,取消正在开发的产能,并以替代技术取代BF-BOF规划,主要采用直接还原铁电弧炉,据该报告称。
虽然电弧炉的增长普遍被视为积极的信号,但生产的碳强度还取决于驱动该工艺所用电力的来源以及铁原料的类型。
钢铁行业年度排放“须于2030年前减半”
总体而言,钢铁行业占11%的全球碳排放以及7%–9%的全球温室气体排放。
据GEM计算,自2019年以来,钢铁行业排放平均每年约为37亿吨二氧化碳(GtCO2)。这一数字超过了地球上所有乘用车的排放量。
根据GEM的全球钢铁工厂追踪库(GSPT)——其覆盖全球92%的炼钢产能——显示,目前全球粗钢产能中约62%(1,397Mtpa)采用碱性氧气转炉(BOF),29%(665Mtpa)采用电弧炉,不到1%(不足6Mtpa)采用“平炉”。
约86%的钢铁排放来自BF-BOF生产,15%来自电弧炉生产,数据来自一份基准报告(2022年发布)。
(核算来自冶金煤开采行业的甲烷排放后,报告的钢铁行业碳足迹可能最多再增加27%。)
为与国际能源署的2050年净零排放情景(1.5C)保持一致,钢铁行业的直接排放需在2030年前降至1.8GtCO2,并在2050年前降至0.2GtCO2。
2020年新冠疫情暴发之际,钢铁需求下降了0.2%,据世界钢铁协会的数据,之后于2021年反弹2.8%。乌克兰战争及通胀挑战导致2022年需求再度收缩,约2.3%。
据预计,钢铁需求将于2023年增长2.3%,达到1,822.3Mt,2024年再增长1.7%,达到1,854Mt,数据依据世界钢铁协会的预测。为在满足全球需求增长的同时减少排放,该行业必须转向低碳生产形式。
GEM报告指出,尽管碳捕集、利用与封存(CCUS)在这一转型中“至关重要”,但需要“审慎对待”,以防止钢铁企业在碳密集型生产中投入更多资金,因为CCUS本身不能作为该行业的“全面脱碳解决方案”。
但如果高炉炼钢产能的再投资在2025年后继续进行,该行业要实现与国际能源署路径一致的净零排放,唯一可能的途径是CCUS取得“重大突破”。GEM重工业项目负责人兼报告主要作者Caitlin Swalec告诉Carbon Brief,她表示:
“这意味着CCS/CCUS须在商业规模上变得可行并广泛应用。国际能源署的路径仅允许到2050年,不超过5%的BF-BOF在未采取减排措施的情况下运行。截至目前,尚无任何CCS/CCUS技术在钢铁厂商业规模上成功运行。”
可以利用的产能过剩
据统计,产能过剩仍是钢铁行业的重大问题,2022年全球产能超出需求26%(632Mt)。数据来自经合组织(OECD)。
这种产能过剩在很大程度上由“扭曲市场的政府补贴和支持措施”造成,经合组织(OECD)所指出的,这些措施使效率低下的钢铁企业得以维持运营。
Swalec告诉Carbon Brief,取消补贴既能促成更健康的钢铁市场、使整个行业受益,也有助于缩小BF-BOF与低排放工艺之间的生产成本差距。
由于中国主导市场,其市场策略产生的影响尤为显著。Chris Bataille是哥伦比亚大学全球能源政策中心的兼职研究员,同时也是全球Net Zero Steel项目的主要作者。他告诉Carbon Brief:
“世界上一半以上的钢铁现在产自中国。中国既有一些较老、效率较低的工厂,也有大量非常高效的工厂。但由于其产业结构的安排,它们的产能总是略高于产量,产量又略高于需求,这意味着约3%、4%、5%的钢铁被投放到全球市场,从而压低价格,进而形成了当前全球产能过剩的局面。”
2021年供需缺口收窄至544Mt,较2020年的620Mt有所下降,但自2018年以来,过剩产能一直维持在25%左右。
根据2023年GSPT,新增粗钢产能的当前开发计划和投资为736Mtpa,这表明除非项目被取消或缩减,产能过剩趋势将持续。
GEM数据显示,2022年前十大钢铁生产商的平均产能利用率为72%,较上一年略有下降,如下图中黄色虚线所示。
前十大钢铁生产商的产能过剩情况保持稳定
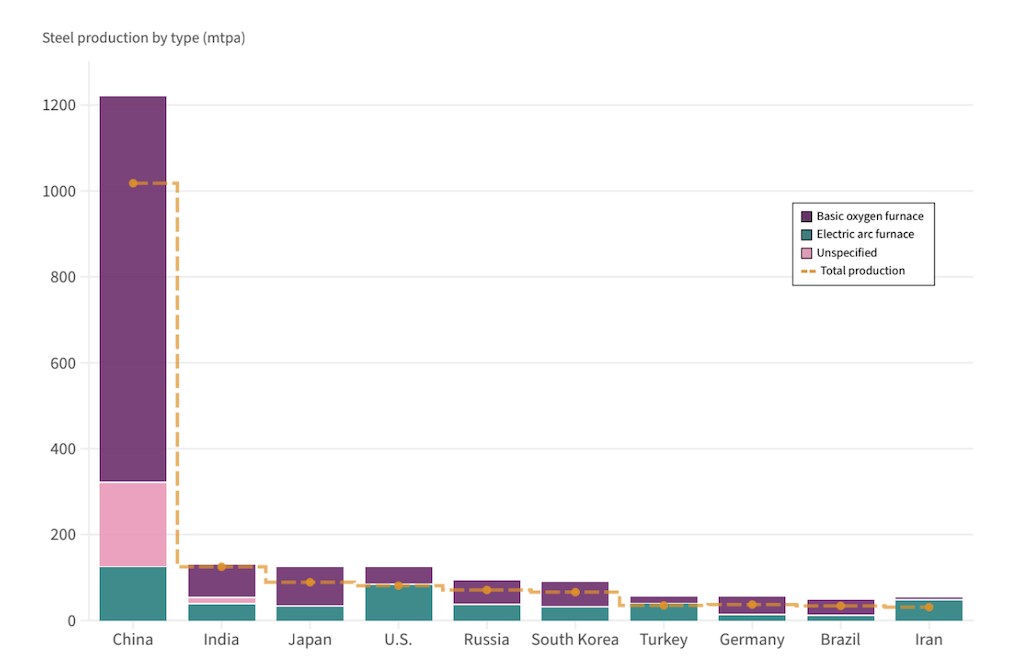
尽管据报道印度产能利用率非常高(97%),该国拥有较高水平的“感应炉”产能,且“对这些装置缺乏透明度”,报告称。若考虑这些装置更可能的利用率,印度炼钢产能可增加约30Mtpa,使其年均产能利用率达到“更为现实的79%”。
持续发展
GEM表示,钢铁产能开发的大部分正在亚洲进行,四分之三的在建项目位于该大陆。其中,中国和印度合计占55%。
亚洲的新增产能增长尤为显著,99%的规划中新增BF-BOF项目位于该大陆。中国和印度占这些项目的绝大部分(79%)。
目前中国占全球运营中BF-BOF产能的49%,印度仅占5%。但印度的项目开发速度要快得多。该国在新增开发中的占比目前已接近中国(27%对28%),并且它是全球最大的以煤炭为基础(BF-BOF)的新增产能开发国。
钢铁生产是中国最大的排放来源之一,但据GEM称,该国正明显转向电弧炉。然而,报告对中国能否足够快地推进该行业脱碳提出了质疑:
“虽然中国已宣布了减排政策,但这些政策远未达到在2020年代转变该行业所需的水平。中国工业排放的缓慢下降,加上持续投资于以煤炭为基础的钢铁生产,也凸显了其行动与其所宣布的2060年碳中和目标之间的巨大差距。”
2022年,中国约占钢铁行业二氧化碳排放的60%,而印度则为“遥遥第二”,数据依据Climate TRACE。
尽管印度的钢铁排放仅为中国的一小部分,但据GEM报告,其行业扩张的速度和规模已“引发警觉”。
该国计划到2030年新增153Mtpa的BF-BOF产能,这是所有单一国家在开发中的BF-BOF产能中占比最大的。这将使印度运营中的BF-BOF产能在未来七年内增长11%。
利用BF-BOF扩建钢铁产能可能使印度2021年至2050年间的钢铁排放翻两番,从而使其2070年碳中和目标面临风险。Bataille补充道:
“让我夜不能寐的两件事之一是印度的钢铁和水泥行业。因为它们正面临着如同中国在上世纪90年代末和本世纪初那样的爆发式增长。印度正进入那样的发展阶段,钢铁需求和水泥需求将迅速增长,你可以很容易地看到二者在几十年内增长三倍。如果[水泥和钢铁生产能力]不清洁,要实现我们的《巴黎协定》目标将非常困难。”
据报告称,高炉炼钢是碳强度最高的钢铁生产来源,其脱碳选择“有限、困难且成本高昂”。
因此,关于现有高炉产能的翻新、改造和退役以及新产能开发的决策,将决定该行业能否达到国际能源署1.5C路径所设定的基准。
GEM指出,2021年至2022年间,在承诺净零排放的国家中,正在开发的钢铁生产项目增加了36Mtpa(约7%)。报告称,如果所有拟建及在建的以煤炭为基础的BF-BOF产能在未采取减排措施的情况下全部开发并运营,历史上的产能过剩趋势将持续。
这可能造成高达5540亿美元的搁浅资产风险,因为致力于碳中和的国家需要提前关停高排放的钢铁产能。下表按国家列出了该总额。
在承诺净零碳排放的国家中,正在开发的以煤炭为基础的BF-BOF产能
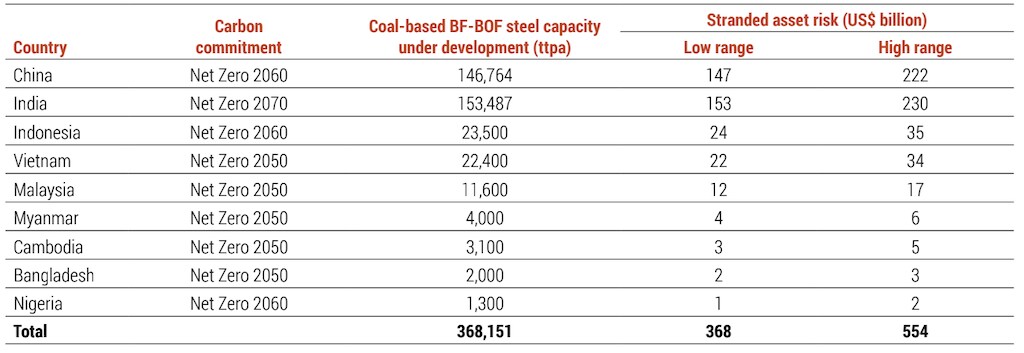
GEM表示,到2050年,有可能成为搁浅资产的产能总量约为882Mtpa,占全球当前总量的36%。
GEM称,在持有全球钢铁产能最大份额的20家公司中,不到一半制定了具体的2050年净零排放计划。
报告称,钢铁行业脱碳已开始取得进展,但仍需加大力度,以激励向低碳技术转型并缩减产能过剩,从而避免搁浅资产,并争取实现净零目标。
Swalec告诉Carbon Brief:
“我们知道需要实施哪些技术。最大的障碍是这些技术的成本,而这可以通过政策以及创造绿色钢材的市场需求来解决(通过碳核算、产品认证、标准/定义制定等工具,使绿色钢材产品有别于采用高排放方法生产的钢材)。”
Bataille告诉Carbon Brief,为推动钢铁行业脱碳发展,政府应利用其采购力推动需求,从而帮助“稳定市场”。他表示:
“政府在基础设施用结构钢方面的采购……将传递一个强烈信号,即它们愿意为强度低得多(例如低80%或90%)的钢材支付更高价格。这并不会大幅增加[建筑和基础设施的成本],甚至其自身车辆……这将真正有助于稳定市场。”
他指出,汽车等主要行业承诺使用绿色钢材,可进一步推动向绿色钢材的转型。
Iberdrola、西门子歌美飒、Vattenfall和沃尔沃等公司已加入国际倡议SteelZero,例如承诺购买100%净零排放钢材。
过去一年,相关承诺已在国家、国际层面 和 企业层面的水平,帮助进一步加快向低碳钢铁转型的进程。
但仍有更多工作可以做,正如Swalec所言:
“企业需要提高其净零计划的雄心。太多企业在利用关于炼钢需要煤炭的错误说法,以及低排放炼钢技术现状的失实叙述。”