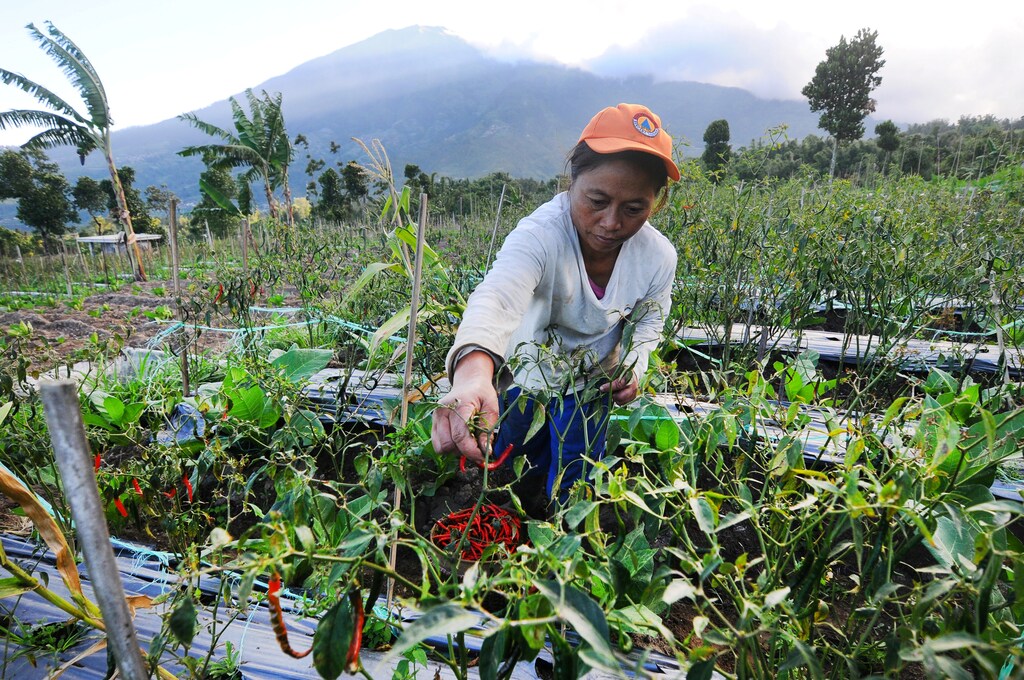
四年前,印度尼西亚家禽养殖户Yohanes Sugihtononugroho因价格暴跌而陷入困境,被迫宰杀了他全部10万只鸡,并关闭了自己的生意。
他将责任归咎于大型家禽养殖户,称这些养殖户在禽类患病后进行了大规模扑杀,导致市场饱和,价格随之崩跌。
“我们每天都在拼尽全力与人竞争,我们是一个小型参与者,”他对汤森路透基金会表示。“一切轰然崩塌时,我非常沮丧,不知道自己之后想怎样过日子。”
这位26岁的年轻人没有放弃务农,而是决定帮助其他陷入经济困境的人,为此创办了CROWDE,这是一个移动众筹平台,用户最低只需投资1美元,即可投入印度尼西亚各地数千个农场。
亚太地区的4.22亿个农场中,大多数由经营面积不足2公顷(5英亩)的小农经营。
该地区的大多数农民面临获取信贷的重重困难,因此无法实现现代化、提高产量、开展新作物种植多元化,也无法在极端天气(由气候变化引发)袭来时维持经营。
CROWDE的应用程序旨在改变这一现状,让人们更容易投资于印度尼西亚农民——无论他们生产的是牛肉、家禽、鱼类、大米还是辣椒——并分享收益。
CROWDE的代理人深入这个幅员辽阔的群岛各个村庄,说服农民加入。Sugihtononugroho表示,迄今为止,该计划已吸引约1.4万名农民和2.2万名投资者,他们承诺投资400万至500万美元。
CROWDE的农民不获得现金,而是获得工具、种子、化肥和农药等设备,这些设备由CROWDE以较低价格从农业供应商处采购。
农作物收获或牲畜宰杀后,CROWDE会将农民与买家及供应商对接,以帮助他们获得最佳交易,并且已与多家大型超市达成合作协议。
“我了解我所帮助的农民,”Sugihtononugroho表示,他的初创公司从所有投资资金中抽取3%作为运营该应用程序的费用。“我会走访每一个村庄——从爪哇岛西部到东部——与农民交谈。”
非正规贷款
据联合国粮食及农业组织(FAO)统计,亚太地区有43亿人口,其中一半以上依靠农业谋生。
由于农业具有季节性,农民往往要等到收获季节才能获得收入。
许多农民是自给自足型农户,其收入不足以应对突发状况,例如学费、家人患病或灾害造成的损失。
该地区农场的投资大部分来自小型、私营及本国的放贷者,包括家庭储蓄、朋友、买家、商贩和高利贷者。
但这种非正规体系使贫困农民在作物歉收后容易陷入债务困境。
“在印度,有些农民最终走上自杀绝路,这些令人痛心的故事屡见不鲜,”马尼拉亚洲开发银行(ADB)农村发展与粮食安全负责人Akmal Siddiq表示。
非正规借贷不仅使农民难以发展,还会阻碍价值链的增长,因为提供贷款的商贩和买家无法将这笔资金投入自身业务。
专家表示,亚太地区农业投资中,不足10%来自银行等正规金融服务机构。
银行在农村地区的网点往往较少,而向没有抵押品的农民放贷被视为风险过高,因此农村贷款利率高于城市贷款。
缺乏金融服务,亚洲农民难以支付作物保险费、加入可开拓新市场的认证计划、使用最新技术或购买更耐寒的种子,因此产量受到抑制。
曼谷粮农组织农业官员Eva Galvez Nogales表示,农民无力升级生产方式,以满足出口及大型零售商对更高价格市场的需求。
她表示:“他们无法提升产品质量,也无法为此进行必要投资。”
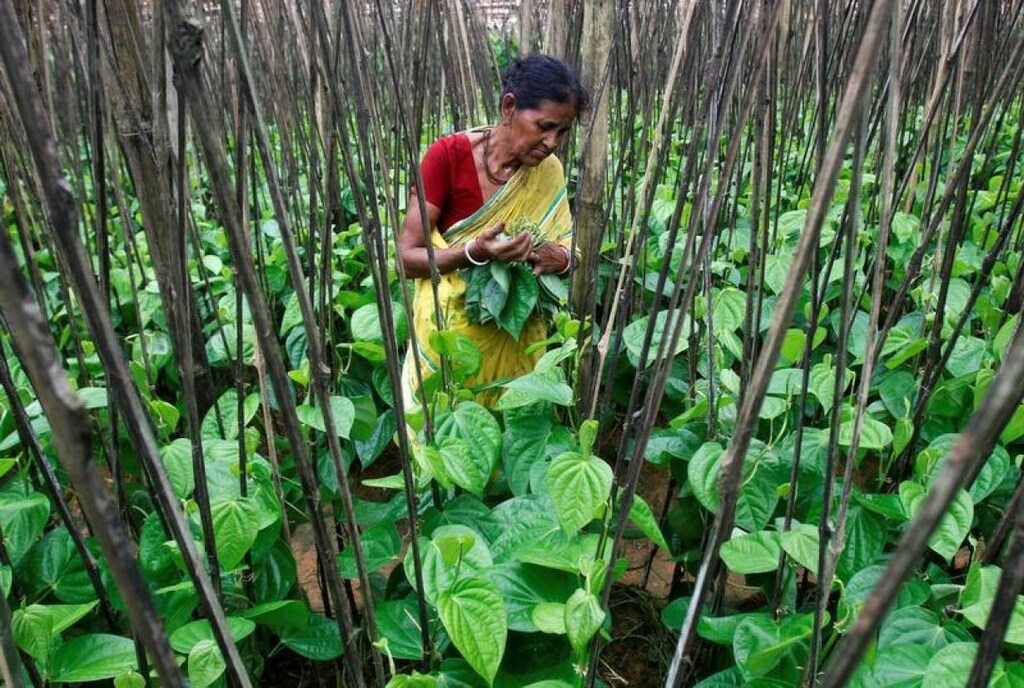
政府帮扶
亚洲开发银行的Siddiq表示,在发展中国家,政府对农产品供需的管理往往不善,从而导致价格波动。
他表示,此外,由于包装不当、运输时间过长或冷藏条件不足导致的变质,收获后损失率介于25%至45%之间。
他补充说,亚洲农民进入市场后,通常仅能获得食品售价的约30%。
食品专家表示,鉴于风险如此之高,政策制定者必须主动引领,推出由国家支持的农作物保险计划并完善相关监管,以推动正规贷款和银行服务的发展。
他们补充说,支持性措施可包括:为农业部门设定贷款配额、为农民设定利率上限,以及规定银行必须向农村地区拓展业务。
他们还敦促银行在提供信贷的同时,通过建立覆盖整个价值链的合作伙伴关系,为农民提供保险、财务管理、储蓄账户及技术援助。
专家表示,孟加拉国在推动私营部门小额信贷机构方面取得了一定成功,这些机构提供小额贷款,且在许多情况下无需抵押。
印度拥有亚太地区三分之一的农场,该国在联邦层面推行的基于天气的农作物保险计划取得了进展,而中国则利用应用程序为农民提供金融服务。
与此同时,中国最大的电子商务公司阿里巴巴集团设计了一套系统,利用大数据和人工智能算法为中国农民提供贷款。
粮农组织的Galvez Nogales表示,正规放贷机构还必须推出面向女性农民的产品,因为女性承担了最多的劳动,却往往难以获得农业收入和资产。
印度尼西亚初创公司CROWDE的初步目标是促使10万名农民加入该计划,并随后推动其发展壮大。
“我们希望帮助并赋能每一位农民,”Sugihtononugroho表示。




