非洲铁矿石产量有望提高,预计到2030年代初将每年超过2亿吨。
钢铁可用于生产,支撑交通系统、能源基础设施、住房和制造业。
在加大铁矿石行业投资的同时,非洲应提升本土炼钢能力,以建立更具竞争力和韧性的工业基础。
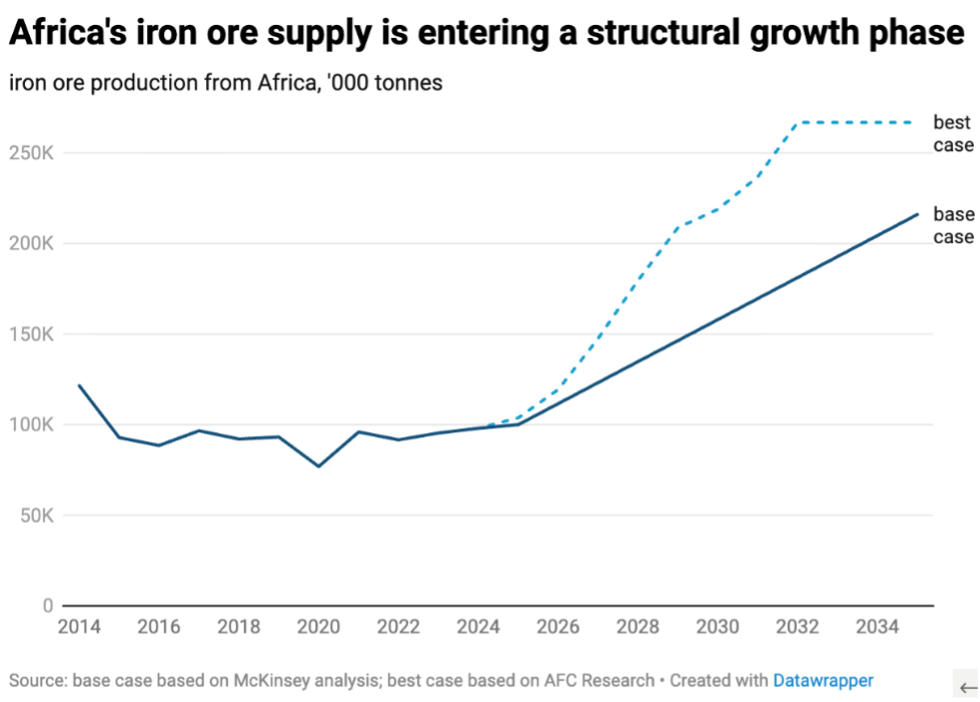
经历西非埃博拉危机引发的十年供应中断后,非洲大陆的铁矿石产量已恢复至每年约1亿吨。该产业目前正进入一个新的增长阶段,这一增长将是结构性的而非周期性的,因为它依赖于非洲各地长期且已获批的矿山开发项目和投资计划。
到2030年代初,非洲产量可能超过每年2亿吨。这一增长很大程度上将由几内亚西芒杜项目产能爬坡至约每年1.2亿吨所驱动,同时还有塞拉利昂、利比里亚、毛里塔尼亚、阿尔及利亚及其他几内亚项目的产量增长。
规模相当可观。但真正的关键不在于铁矿石,而在于钢铁。
没有钢铁战略的铁矿石热潮
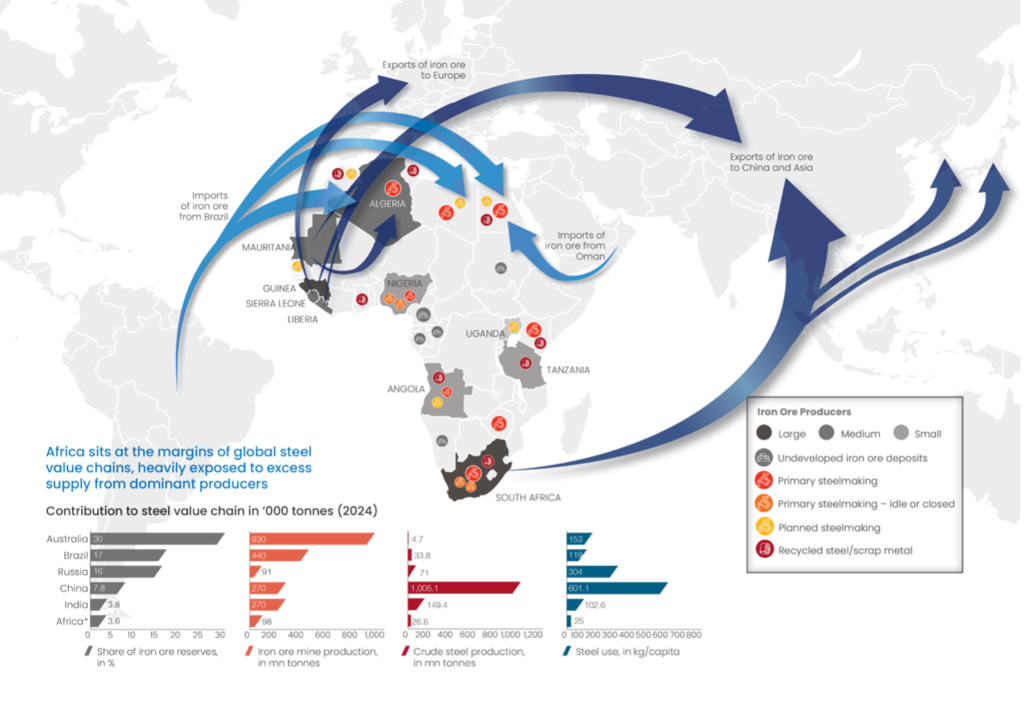
非洲铁矿石供应加速增长的同时,其钢铁产量(即通过加热铁矿石并加入碳制成的钢铁)仅温和增长,从2014年的约1500万吨增至2024年略超2600万吨。
据CRU集团称,该产量大部分基于使用废钢的电弧炉(EAF)技术。而非洲的原生及一体化铁矿石炼钢仍然有限,且地理分布零散。
这种市场结构并非偶然形成。电弧炉生产所需前期资本较低,可在较小规模运营,碳足迹要低得多,并且更易适应分散且波动的需求。
在工业和基础设施需求仍较分散的市场中,电弧炉可能切实可行且高效。它使生产商无需承担一体化制造综合体的高额固定成本即可供应钢材产品。但这种模式实际上只能应对眼前的需求缺口,而无法建立持久的、区域一体化的产业基础。
随着主要出口经济体保留更多废钢以满足自身的脱碳和工业目标,废钢供应日趋紧张。随着供应约束加剧,扩大板材(对汽车、机械和家电制造至关重要)的产量将需要更多地获取基于矿石的金属原料。
全球范围内,板材产品已经比仅依赖废钢更依赖高品位铁矿石,因为在废钢含量较高时,无法始终满足更严格的质量标准。在非洲,这一挑战因废钢中橡胶、涂层和有色金属杂质去除能力有限而加剧,这影响了质量控制,并增加了对进口高品位金属的依赖。
凭借优质矿石、天然气以及价格可负担且日益可再生的电力,非洲具备良好条件,能够生产低碳铁矿石,以支持高品质炼钢。
非洲的关键材料
鉴于非洲的发展需求,钢铁不能仅仅被视为另一种工业产品。它支撑着交通系统、能源基础设施、住房和制造业。但非洲的人均钢铁消费量仍比全球平均水平低约八倍。与此同时,该地区的城市化正以全球最快的速度推进,基础设施缺口巨大,工业雄心也在不断扩大。
非洲大陆继续大量进口成品钢材及钢铁密集型制成品。而且,非洲在进口钢材时,实际上也是在进口其自身的铁,以及用于生产该钢材的其他材料,而这些材料同样产自非洲:加蓬和南非的锰、津巴布韦和南非的铬、马达加斯加的镍,以及南部非洲各地的钒和锌。
随着本土原生炼钢能力减弱,对这些伴生矿产的国内需求一直与外部钢铁周期挂钩,而非与非洲自身的基础设施发展轨迹相关。
若在铁矿石扩张的同时缺乏配套的钢铁战略,将有可能固化这一模式。
钢铁生产关乎系统设计
因此,如何提升非洲钢铁产业,是一个系统设计问题。非洲拥有具备竞争力炼钢所需的核心投入:优质铁矿石、丰富的锰、镍和铬储量、天然气,以及不断扩大的可再生能源和水电潜力。
整个非洲大陆也存在钢铁需求,涵盖铁路网络、采矿走廊、能源基础设施、住房和制造业。但这一需求因边界、政策改革、采购体系和融资结构而分散。没有任何单一国家市场大到足以单独支撑全面一体化生产。因此,区域协调至关重要。

聚合需求与共享基础设施
在非洲大陆自由贸易区(AfCFTA)框架下,区域合作有助于聚合需求、提高采购可见度,并增强原生炼钢的经济性,同时加强标准以遏制劣质产品走私
南非表明,若缺乏充分一体化的区域市场,难以维持本土钢铁产能,目前其大部分原生炼钢产能处于闲置状态,需求疲软且分散,投入成本高昂。与此同时,南部和东部非洲的基础设施项目恰恰需要这些产品。问题不在于缺乏需求,而在于缺乏协调。
区域性整合基础设施项目管线,还可通过共享跨运输走廊、电力库和工业园区的铁路、港口与电力资源,降低成本并增强竞争力。
对于大宗商品而言,基础设施和系统设计是首要的突破口。西芒杜项目印证了这一基本经验:根据在Mining Indaba(2026年2月于南非开普敦举办的一场会议)上的讨论,该项目只有在资本支出和基础设施被构建为跨多个区块和利益相关方的共享系统后才得以推进。
几内亚高地和几内亚湾地区也存在类似机遇。在那里,跨越几内亚、塞拉利昂、利比里亚、喀麦隆、加蓬和刚果的一体化铁路和港口走廊,可将孤立的矿床转变为区域性工业平台。
从采掘到工业主权
全球经济正进入供应链重组时期。产业政策重新回归。各国政府正在重新评估战略依赖。脱碳正在重塑重工业。
在此环境下,非洲面临一项抉择。它可以扩大铁矿石出口,继续作为遥远价值链中的原材料供应方。或者,它可以利用这一供应繁荣,在本土重新锚定钢铁生态系统的一部分,将矿石、电力、天然气、铁合金和区域需求连接成一体化走廊。
后一条路径并不意味着孤立。非洲仍将融入全球市场。但这确实意味着获取价值链中更大的份额、稳定伴生矿产的需求、深化制造业、出台鼓励区域采购的政策,并降低对外部需求冲击的脆弱性。
钢铁不仅仅是一项工业雄心。它是基础设施的支柱、多条矿产价值链的核心,也是实现工业规模的前提条件。
因此,非洲铁矿石增长的下一阶段必须与审慎的区域规划相匹配,在统一的钢铁战略下协调矿石、电力、运输和采购。若缺乏这种一体化,供应繁荣将主要仍属于采掘性质。有了它,非洲便能建立更具竞争力和韧性的工业基础。
本文基于2026年Mining Indaba矿业会议期间圆桌会议的讨论,以及麦肯锡公司和CRU集团的分析。