全球性挑战正在引发全球供应链的重塑,促使制造企业重新思考其运营方式。
一份新的世界经济论坛报告探讨各国如何在价值链不断演变的过程中吸引外国投资。
以下是该报告中六个国家的案例:孟加拉国、巴西、印度、墨西哥、新加坡和美国。
从气候危机、地缘政治逆风到新一代技术,一系列复杂挑战正在改写全球价值链的规则。
在此背景下,制造商和供应链企业正在采取哪些举措,以确保其运营适应未来的成功?世界经济论坛的一份新白皮书发现,最成功的企业正从仅以成本为依据的选址决策,转向一个更为复杂的过程,该过程综合考虑绩效、韧性和可持续性等因素。
希望保持竞争力并将自身定位为制造业枢纽的国家,必须顺应这一转变,这一观点来自《超越成本:国家为制造业与供应链的未来做好准备》,这是论坛与全球管理咨询公司科尔尼合作完成的一份白皮书。报告认为,通过在关键的国家层面准备度驱动因素上采取创新政策,各国可以提升对外国投资的吸引力,这可能会增加其GDP以及在全球价值链中的份额。
新一代制造业枢纽
该报告以定性和定量研究为依据,涵盖自21世纪初金融危机至今的宏观动态变化,并结合了世界银行、国际货币基金组织和经济合作与发展组织等机构发布的、旨在扩大制造业的国家战略。报告揭示了由两个维度界定的四种截然不同的国家类型:制造业对国内生产总值(GDP)的贡献,以及人均GDP水平。
适应者:制造业对GDP的贡献有限,且人均GDP水平低于全球平均水平。
趋同者:制造业对GDP的贡献有限,但人均GDP水平高于全球平均水平。
连接者:制造业对GDP的贡献较大,但人均GDP水平低于全球平均水平。
规模扩张者:制造业对GDP的贡献较大,且人均GDP水平高于全球平均水平。
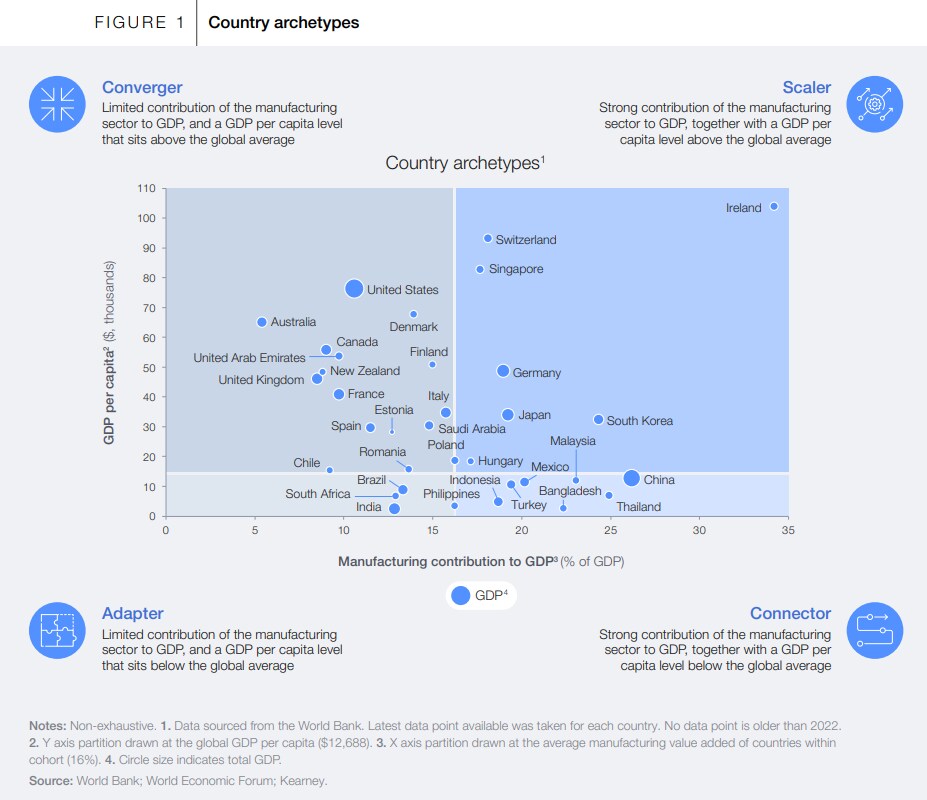
以下是这些类型的一些示例,以及它们如何推动制造业增长。
巴西
适应者
尽管巴西的人均GDP以及制造业在GDP中的占比均低于平均水平,但该国正努力提升制造业的经济作用。服务业目前在GDP中的占比已超过制造业。
巴西是全球最大的咖啡供应国,也是糖、大豆和牛肉的主要生产国。它还大量出口钢铁、汽车和电子产品。几十年来,巴西一直积极推动制造业发展,以实现生产多元化并减少对农产品出口的依赖。
2024年初,该国推出了一项新的政策计划以推动这一努力,名为Nova Indústria Brasil。该政策确定了投资的战略领域,以促进技术发展并提升巴西工业的竞争力。
该计划下的主要举措包括推动工业企业数字化转型,并振兴该国的半导体产业。
印度
适应者
与巴西一样,印度属于国家类型中的适应者象限。该国还拥有规模可观的服务业,服务业是其整体GDP的主要贡献者。
与此同时,印度在制造业方面也取得了显著进展,部分邦正将自身定位为汽车等行业的重要枢纽。该国有望成为全球轻型汽车生产的重要参与者,以及纺织品和电子产品领域的重要参与者。
该国正通过生产挂钩激励计划(Production Linked Incentive Scheme)等措施,努力营造更加稳定、更有利于投资的贸易与制造业环境。该公私合营计划于2020年启动,为国内制造产品的销售提供行业激励。这提高了该国对国内采购零部件的依赖,减少了进口,并有利于提升该国的制造能力。该计划促使包括苹果及其供应商在内的企业与印度政府密切合作,以增加在印度的业务。

孟加拉国
连接者
得益于快速工业化,制造业已成为孟加拉国经济的重要组成部分。
该国曾依赖黄麻和自给农业,如今已使贫困率减半,并大幅提升GDP,这得益于其成为全球纺织品和服装供应链中的强国。
政府吸引外国投资的举措是这一努力的核心。通过允许在出口加工区免关税进口机械,以及与美国和欧洲签署贸易协定等政策,孟加拉国已建立起一个服装产业,雇用了400万人,分布于3500多家工厂,并向167个国家出口价值430亿美元的商品。
该国还实施了重大基础设施举措,以发展其水道和港口网络,从而强化其作为国际供应链中关键环节的角色。
论坛正如何帮助应对全球价值链中断的挑战?
墨西哥
连接者
墨西哥在电子和汽车等行业已形成强大的制造业基础。这在一定程度上得益于《北美自由贸易协定》等贸易协定,该协定现已更名为《美墨加协定》。
该国毗邻美国,使其成为极具吸引力的制造业目的地,尤其是随着越来越多供应链领导者寻求通过近岸外包战略来降低风险,即将生产转移至更靠近客户的地方。2023年,墨西哥超越中国,成为对美国出口的第一大国。然而,美国新任唐纳德·特朗普政府可能对在美国境外生产的商品征收关税,这可能会影响供应链策略,并冲击墨西哥的制造业竞争力。
简化的监管框架和税收优惠也在推动制造业发展——例如,促成汽车制造商奥迪投资在San José Chiapa建设一座配备最新技术的“智能工厂”。该合作创造了数千个就业岗位,去年生产了近20万辆汽车。
美国
趋同者
作为高科技和创新驱动型制造业的全球领导者,美国是趋同者的典型代表。
美国制造业企业和工厂的数量自1997年以来已减少约25%。但近年来,该国优先重视先进制造业的再投资。《通胀削减法案》以法律形式确立了对清洁技术的投资,也应对了美国产业向海外转移的问题,并承诺大规模地将制造业回流美国。
该法案推动了制造业的回升,电池零部件、风能和太阳能设备以及电动汽车制造商纷纷宣布投入数十亿美元的新投资。然而,要充分实现这些投资的效益并巩固其竞争优势,美国还必须扩大产业劳动力规模,以满足日益增长的需求。
美国还通过《生产先进半导体的有益激励措施》(CHIPS)法案等举措,巩固其在先进技术领域的领导地位,并通过《促进供应链韧性法案》(Promoting Resilient Supply Chains Act)增强供应链韧性。
论坛报告指出,此类政府支持是促使各国成为具有吸引力的制造业目的地的关键因素。
新加坡
规模扩张者
新加坡是规模扩张者的典型代表。它拥有战略性区位优势、亲商的政府和先进的基础设施。该国已发展出高度成熟的制造业,尤其在化工和电子领域——新加坡是全球第五大高科技产品出口国。
根据其“制造业2030”计划,新加坡旨在成为领先的工业枢纽,并将制造业产出提高50%,目标是在本十年末前实现。重点在于实体与数字化转型,加快先进电子领域的创新,并采用人工智能和机器人等工业4.0技术。新加坡还通过研究、开发以及人才合作,投资于更智能、更可持续的制造业。
例如,新加坡的“技能未来”计划与私营部门共同设计,为培训课程提供资金激励和补贴,以提升劳动力能力。
该国还积极开展公私合作,包括与西门子合作,通过整合可再生能源推动可持续制造。
随着制造企业重新思考其地理布局和网络战略,在多种准备度因素上进行全面投资并采取相应政策,《超越成本:国家为制造业与供应链的未来做好准备》中所述,将有助于各国提升其对新一代制造业的吸引力,并在全球价值链重塑的背景下获得竞争优势。
虽然这些系统性变革需要时间,但其长期成功取决于公私部门之间的合作,以确保产业战略能够加强对制造业与供应链未来至关重要的核心领域的投资。




