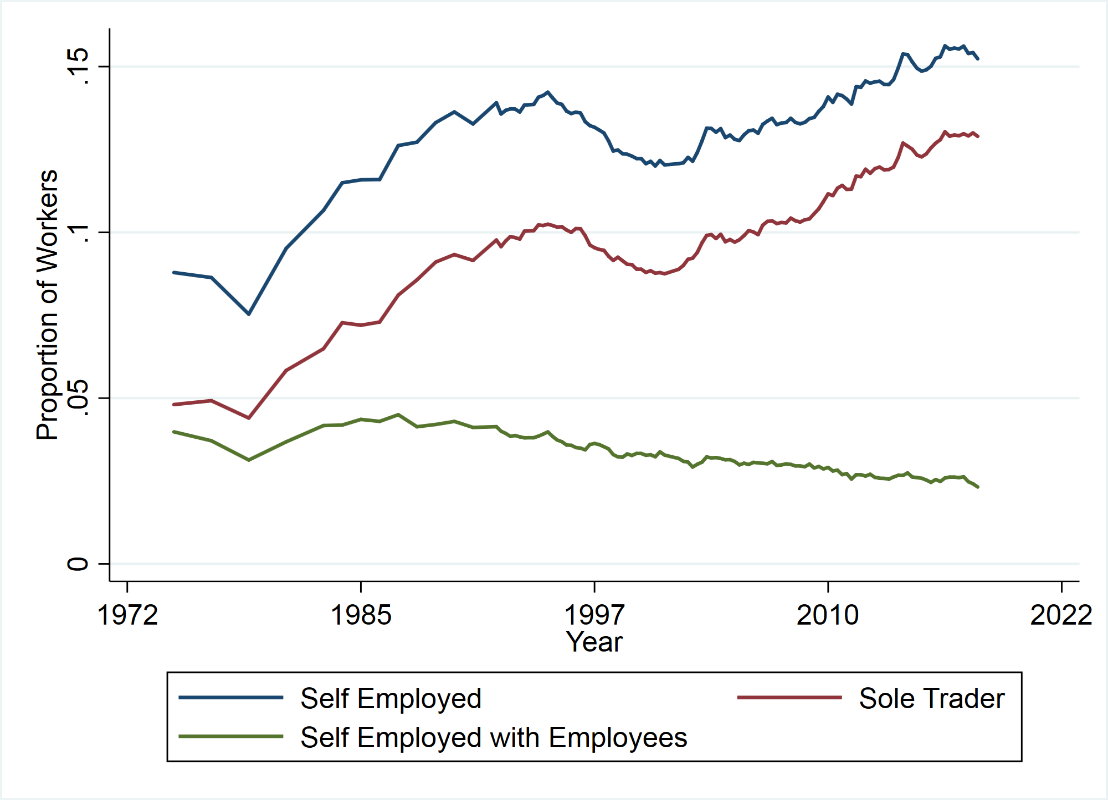
过去二十年间,从事“非典型”工作安排的劳动者人数大幅增加。这类工作包括零时工合同(ZHC)等雇佣形式、优步司机或跑腿等零工工作,以及自由职业等各类其他自雇形式。在英国,单独经营的个体自雇者(例如自由职业者、承包商、零工和众包工作者)的比例自千禧年之交以来上升了25%,并且自20世纪80年代初以来翻了一番(见图1)。自2000年以来,签订零时工合同的劳动者人数也类似地从20万增加到近100万。在美国,已有类似趋势的估算显示,2005年至2015年间,从事非典型工作安排的劳动者比例上升了20%。
图1. 英国的自雇情况
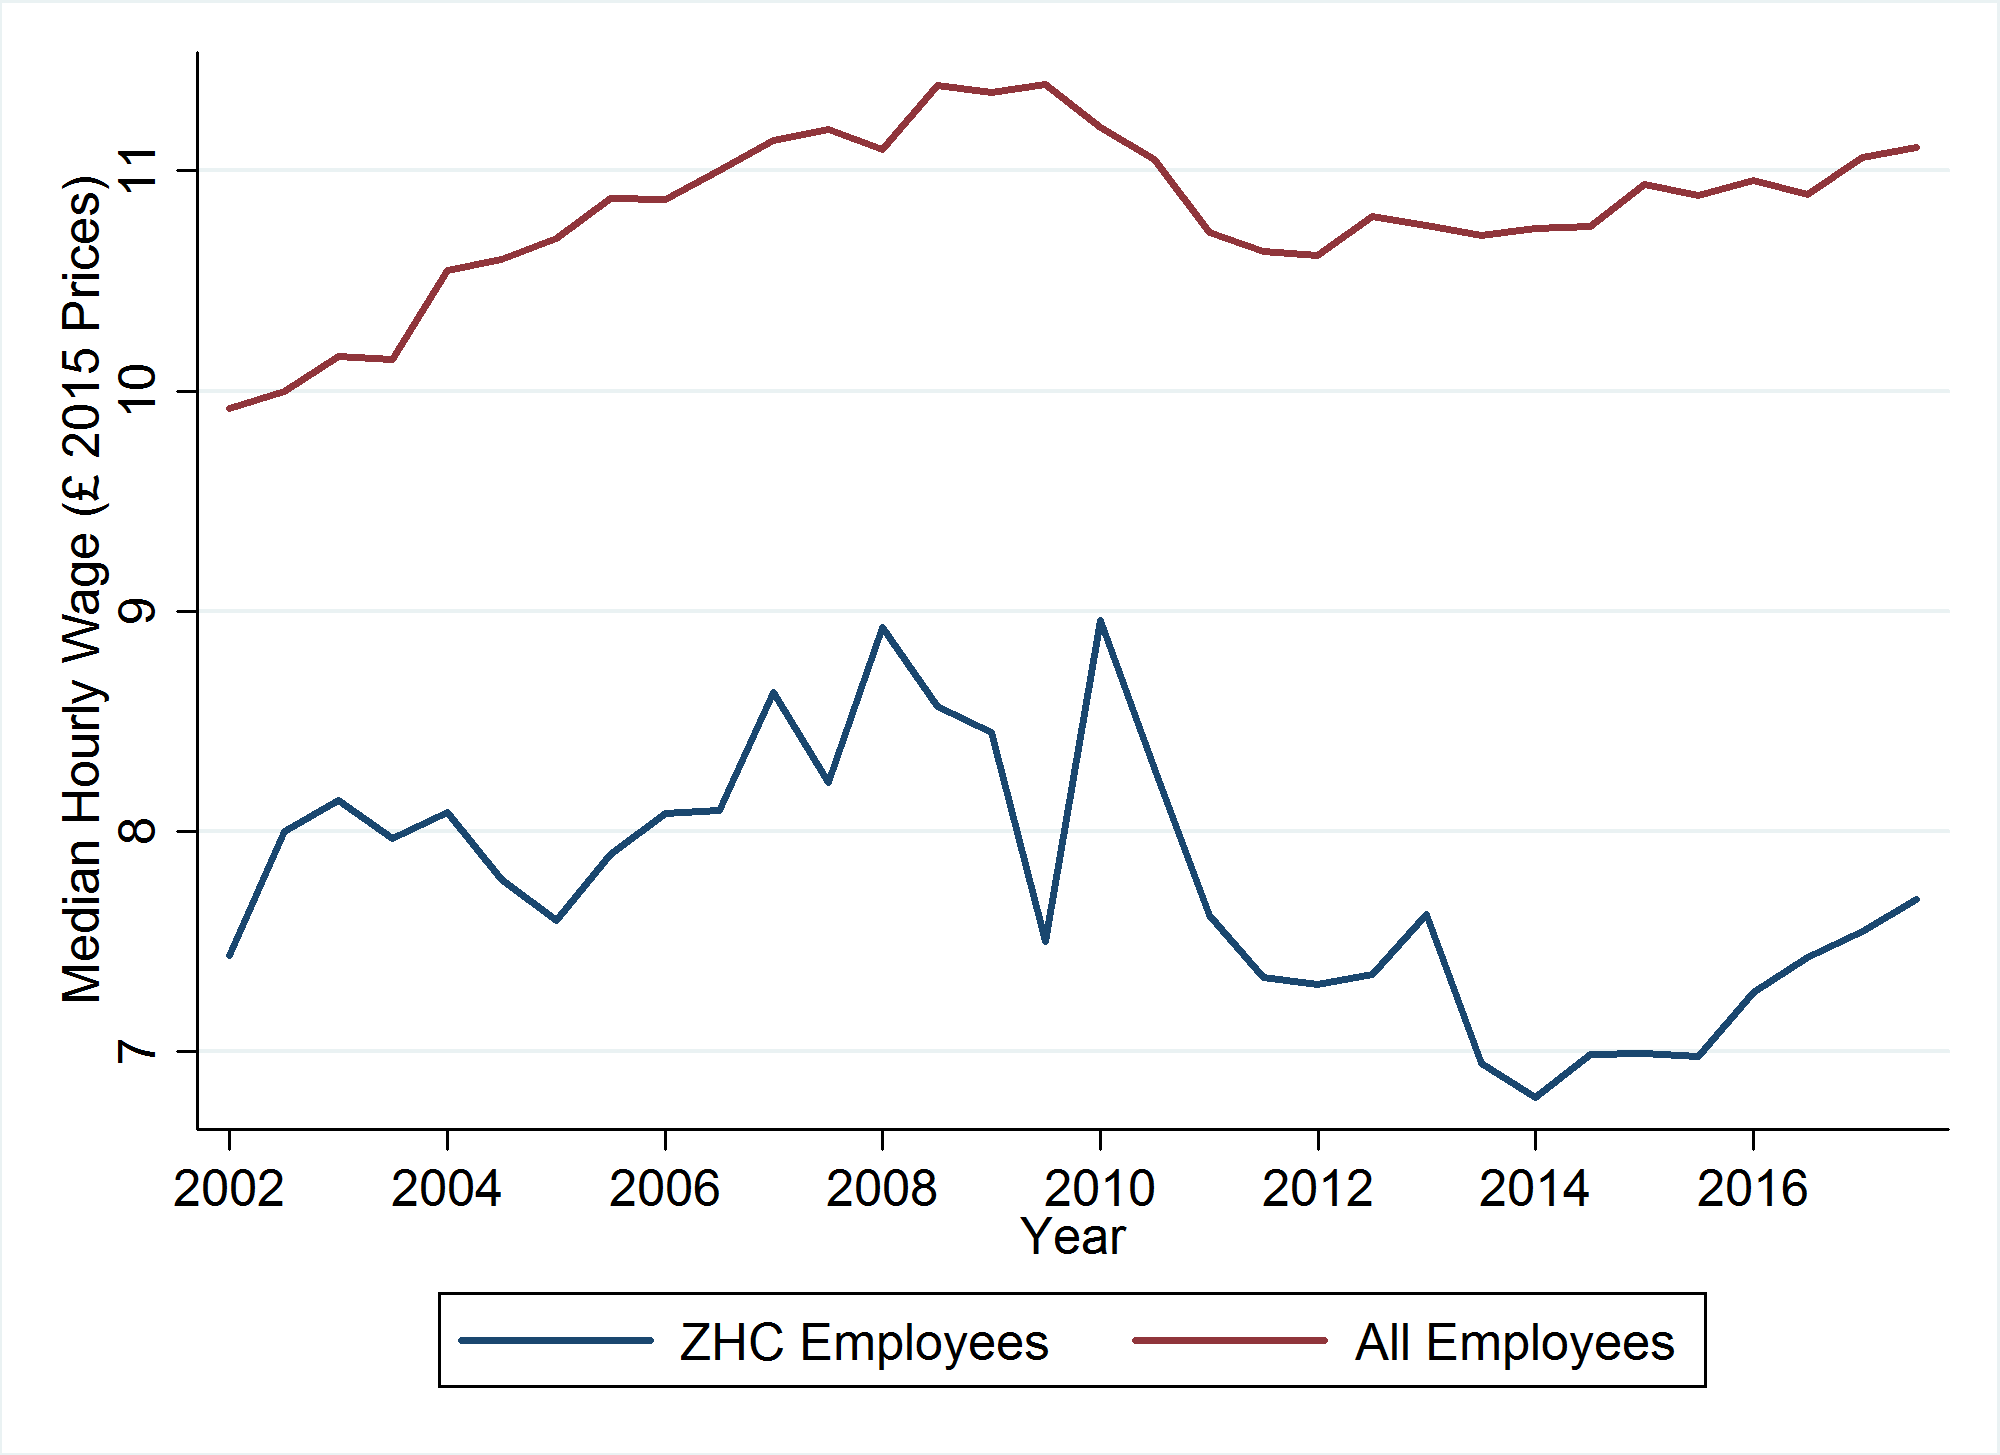
在其他条件相同的情况下,这些工作模式的变化可能会对劳动者的福利产生影响。非典型工作者的收入和工资平均低于传统雇员(见图2和图3),大衰退期间的证据表明,签订零时工合同的劳动者工资下降幅度更大,复苏也更为乏力(见图3)。非典型工作安排也不提供某些非金钱类福利,例如工作保障以及带薪假期和病假工资。相反,它们可能提供灵活性、自主性和有利的税收结构等其他福利。这表明存在两种可能的机制,对劳动者福利的影响各不相同。一种是企业减少传统雇员的需求,从而迫使劳动者进入更不稳定的工作条件,获得更低的工资;另一种是劳动者选择牺牲薪酬和保障,以换取更灵活、更自主的工作安排。
图2. 英国雇员与自雇者的收入对比

图3. 2002年至2018年英国全体雇员与零时工合同工作者的时薪
我的研究表明,劳动者的偏好与非典型工作安排的增长关系不大,英国和美国的劳动者都更倾向于与传统雇主—雇员关系相关的工作特征。其中,长期合同是最受重视的工作属性,且优势明显。即使仅考察非典型劳动者这一子群体,这些偏好依然成立,表明约50%从事非典型工作的劳动者更希望采用传统的雇佣关系。劳动者并非因为想从事非典型工作而身处其中,而是因为他们没有其他可行的收入来源。
我采用实验研究设计,在一项具有代表性的调查中向受访者提供虚构的工作选择,每项工作由不同属性描述,由此我得以测算个体对某一工作特征的价值评估。我考察的工作特征包括雇佣合同期限、带薪假期和病假工资的享有权、工作时间和工作地点的灵活性、工作场所自主性以及税务影响。虽然工作属性清单并不详尽,但可以说它包含了区分典型与非典型工作安排的最重要因素。值得注意的是,若要更全面地反映美国的情况,工作属性还应包括医疗保险,但由于该项对英国而言不那么重要,因此未予纳入。
我发现,平均而言,劳动者愿意为永久合同放弃约50%的时薪,以换取相较于一个月期合同的优势。英国与美国在永久合同方面存在重要的制度差异。在英国,永久合同还提供诸多额外福利,例如不公平解雇保护、法定裁员补偿金和通知期,而美国并无类似法规。尽管如此,两国对永久合同的估值非常接近(英国为时薪的55.4%,美国为44.1%)。
劳动者对带薪假期和病假工资同样愿意支付高额代价(每年28天带薪年假和16周职业病假),英国劳动者愿意为带薪假期和病假工资放弃约35%的时薪。在美国,这一比例略低,但仍然很高,为27%。美国雇员目前在这两项福利上均不受联邦立法约束,23%的美国雇员未获得任何自愿带薪休假,且美国雇员平均每年仅享有14天带薪假期。这些结果表明,多数美国劳动者强烈偏好部分英国式的劳动力市场政策,并可能从此类政策中大幅受益。然而,要对此类政策的推行作出全面评估,有必要了解企业将如何应对政策变化。
劳动者确实重视与非典型工作安排相关的特征,但平均而言远不及对工作保障的重视。最受重视的非典型工作属性是居家办公的能力,英国和美国的受访者都愿意为此类福利放弃约24%的时薪。
令人意外的是,美国和英国的受访者都不愿为了能够以自雇身份申报税务并享受抵扣部分费用的权利而放弃任何工资(事实上,人们希望因获得这一属性而获得报酬)。即使仅考察自雇者这一群体,他们对此类福利的价值应有深入了解,结果依然如此。这一结果表明,以自雇身份申报税务的成本较高,可能体现在时间成本上,或需要专业会计师的协助。
在英国,这些结果为政府委托撰写的泰勒评审报告中提出的某些政策建议提供了依据。旨在使处于不稳定雇佣关系中的劳动者获得更接近雇员的权利的政策,可能会提升这些劳动者的福利,但这取决于企业对这些政策的反应。其他旨在为劳动者提供更多保障的政策,例如“要求保障工时”的“请求权”,也可能产生积极的福利影响。此类政策还应考虑到偏好的异质性。相反,泰勒评审报告所建议的其他政策,尤其是关于雇员与自雇者之间税收衔接的政策,应更加审慎地考虑。人们似乎更倾向于通过PAYE制度纳税,这将迫使自雇者承担比目前相对更高的税率,同时还须填写纳税申报表,这可能使税制偏离更加公平的方向。




