随着技术创新正在改变我们的经济。世界各地的劳动者正竭尽全力——无论是跨境工作、转换工作还是创业——只为争取一个实现发展的机会。然而,社会安全网的调整速度要慢得多,这意味着处于转型期的劳动者往往极其脆弱。在未来劳动力市场中,要保障劳动者的权益,需要做些什么?
贸易紧张局势是世界根本性经济和金融困境的表征,而非根源。此外,过度关注贸易可能会分散政策制定者的注意力,使其无法采取其他必要措施,以在真正稳定的金融环境中实现更快速、更具包容性的增长。
员工与技术如何和谐共处
在不太遥远的过去,大多数劳动者在其职业生涯的大部分时间里都受雇于同一行业——通常是同一家公司。但如今,欧盟近40%的就业人员从事非典型就业(即并非签订全职、无固定期限合同)或属于自营职业者。如今,适龄工作的美国人一生平均将担任11份工作,且许多人同时兼任多份工作。
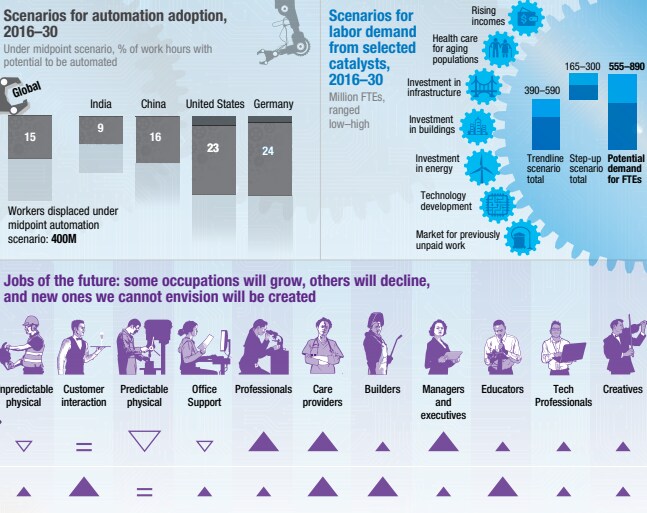
在全球范围内,麦肯锡全球研究院估计到2030年,多达3.75亿名劳动者(占劳动力的14%)将需要转换职业类别,以满足不断变化的劳动力市场需求。此外,随着日益强大的机器与工作内容同步演变,所有劳动者都需要适应——获取新知识和新技能。如果说自动化将塑造未来的工作形态,那么终身学习将决定劳动者的未来,尤其是在劳动者的人生日益延长的背景下。
要在不牺牲尊严、自主性或抱负的前提下应对这些变化,需要经济流动性与财务保障的结合,而这种结合可以通过一种新型社会安全网来实现——这种安全网将福利直接交到个人手中。劳动者不应在转换职业时面临严重的脆弱期,或在工作被淘汰之前死守同一岗位,仅仅为了不失去福利。技术正在颠覆他们的工作生活,同时也可以确保他们得到保护:通过实现福利交付,使其随个人的工作年限累积,无论其从事何种工作、身处世界何地。
一些政府已经在回应这一迫切需求。2015年,法国设立了面向所有私营部门劳动者的个人培训账户,劳动者从首次进入劳动力市场直至退休均可使用。每名员工每从事一年全职工作可获得24小时培训,直至累计达到120小时门槛,此后每年可获得12小时培训。
更近期的是,新加坡创建了“个人学习账户”,面向24岁以上的每位公民。账户余额可用于在经认可的服务提供方处购买技能培训。加拿大、中国和埃及也提出了类似模式。在美国,少数几个州和城市的立法者正在起草法案,以试点并资助可携带福利。
但是,建立普遍可携带福利的责任不能仅由政府承担。私营部门也必须协助确保所有劳动者——从移民工人到矿工,再到市场营销专业人士——都能获得所需的工具和服务,以实现当下的财务保障,并在其整个职业生涯中保持灵活与高效。
值得庆幸的是,这方面也取得了进展,部分初创企业正在提供以人为本的技术,这些技术将支撑未来的社会安全网。例如,Trezeo开发了一种银行账户,借助人工智能提供无息贷款,并确保独立劳动者即使在淡季也能获得稳定收入。法国的Bob Emploi利用人工智能和政府数据,为求职者提供个性化的就业前景评估。
为推动持续进步,万事达卡已与皇家艺术、制造与商业促进学会未来工作中心合作,共同创建了经济安全影响加速器。该合作旨在推动创新举措的开发与实施,这些举措将直接促进体面工作和公民包容,同时确保家庭收入安全可靠。此次合作表明,私营部门各方可以齐心协力,通过运用各自的技术和专业知识,探索新的工作方式。
我们亲眼见证了此类联合项目的成效。Jaza Duka是万事达卡、联合利华和肯尼亚商业银行之间的合作项目,是一个数字平台,自2017年推出以来,一直致力于确保小型商户能够获得参与竞争和实现发展所需的营运资金。
不过,在一个市场中开发此类项目只是第一步。还必须建立一个通用框架,以便此类项目能够扩大规模,并在不同情境中实施。例如,以“积分”而非特定货币计价的资金形式发放福利,将使此类计划得以跨境运作,而如今劳动者越来越需要跨境工作。此外,标准化的教育资历在随获得者流动时,也能保持其价值。
随着工作性质的变化,福利体系的性质也必须随之改变。在技术大规模颠覆的时代,要让每个人、每个地方都享有机遇与保障,政府与私营部门必须携手合作,推进创新解决方案,以满足劳动者迫切且不断变化的需求。最好的途径,就是充分利用正在引发这场变革的技术本身。




