企业缺乏足够的指标来衡量人力资本价值及员工投资回报;
对劳动力的投资常被误认为有损预算,却未认可其所创造的价值;
一种考虑后新冠疫情时代工作形态的人力资本估值新框架有助于改变这一状况。
企业在应对新冠疫情大流行、重新调整人才战略时,必须应对缺乏足够指标来评估人才价值及人力资本投资回报的问题。此类指标对于深化利益相关方参与,以及帮助推动和跟踪承压企业的决策具有重要意义,这些企业需要提高运营效率并增强韧性。
在现行会计制度下,劳动力投资被直接计入利润的减少,却未承认其所创造的价值;而裁员则获得有利处理,并被排除在核心收益之外。这造成了一套扭曲的激励机制,促使管理层减少对劳动力的投资,并将人才视为可随意处置的对象。
威利韦奥国际与世界经济论坛已发布《人力资本作为资产:重塑新工作时代人才价值的会计框架》,旨在为组织提供一个模型,以重塑人力资本会计,作为“大重构”的一部分。大重构。
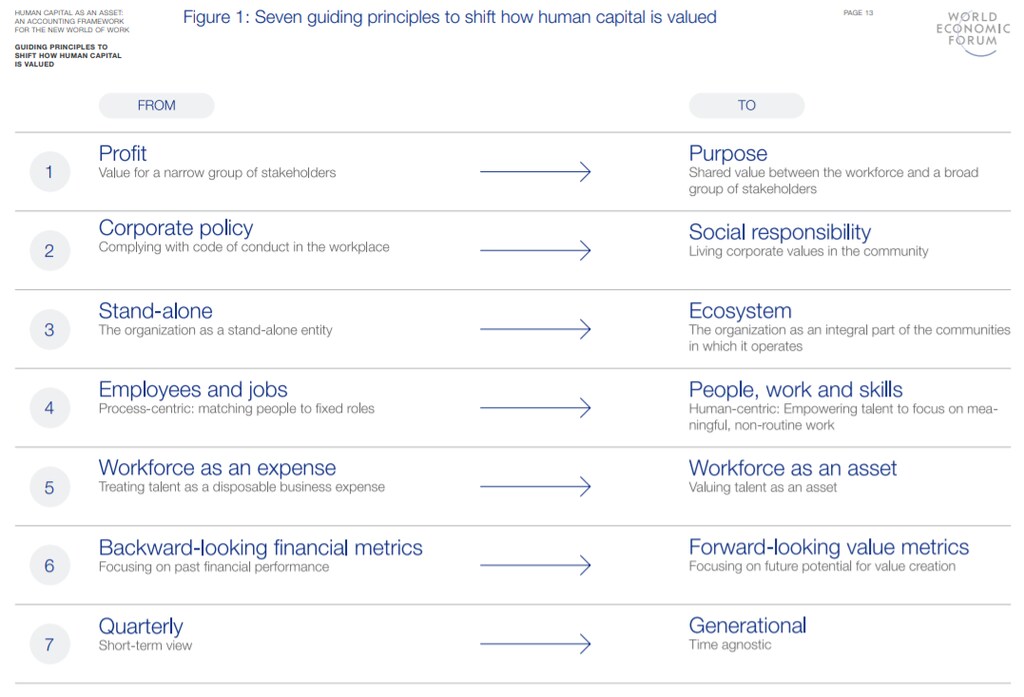
以下是这份新出版物中的七项指导原则,可帮助组织转变对人力资本价值的认知:
从利润走向目标。绩效衡量不应只关注股东回报,还应关注组织如何实现其为所有利益相关方创造共享价值的更广泛目标。利益相关方资本主义的一个关键要素,是企业对其人才所负的责任,包括灵活用工人员以及受薪员工。
从企业政策走向社会责任。随着企业社会责任日益受到关注,员工将被期望在工作场所和社区中都秉持企业价值观。
从独立运营走向生态系统。未来,成功的企业将作为包括合作伙伴、供应商和更广泛社区在内的系统的参与者而蓬勃发展。疫情凸显了互不相关的企业之间加强伙伴关系与联盟的必要性。例如,可以看看休假的行李搬运工如何被成功调配到连锁超市工作。
从员工与岗位走向人、工作与技能。传统上由岗位员工主要完成工作的观念,正让位于对工作与技能的更广泛关注,以及完成工作方式的日益多元化。因此,组织需要能够在同一基准上衡量多种工作选择的指标。
从将劳动力视为费用,走向将劳动力视为资产。与其在劳动力发展成本产生时将其计为费用、且不承认其价值,不如将这些投资资本化,并作为资产确认在资产负债表上。
从回顾性的财务指标,走向前瞻性、更广泛的价值衡量。除依赖衡量过往业绩的传统指标外,考虑那些有可能在未来创造价值的指标也很重要。为更加聚焦劳动力,此类指标应持续披露。
从按季度考量,走向按代际考量。由于企业劳动力投资的成效往往要在中长期才能显现,因此需要基于更长期视角的指标。这将有助于为人力资本决策提供依据,包括自建还是外购人才、投资员工技能提升与再培训,以及重新设计岗位,以充分利用技术和其他工作方式。
人力资本估值框架
纳入这些指导原则的人力资本会计框架,需要超越现有指标。我们提出一个三部分框架,可帮助企业更好地理解工作与人才如何在后新冠疫情时代的工作场所中创造价值。具体如下
1. 评估员工体验
员工体验在激励所有人才方面发挥着至关重要的作用,无论是全职员工还是灵活用工人员,从而为组织及其利益相关方创造价值。威利韦奥国际基于对员工的组织调查,建立了一个以证据为基础的员工体验模型,该模型识别出最重要的体验因素,包括与企业目标和同事的联系,以及对工作的贡献与回报。
利用该模型,可以衡量员工对工作中具体体验质量的情绪,并将其与高绩效企业进行比较。威利韦奥国际研究表明,拥有高绩效员工体验的企业,在营收增长与盈利能力方面均优于同行。
2. 确定所有工作来源所产生的价值
鉴于工作性质的变化,企业需要一种整体性的衡量标准,以涵盖当今完成工作的诸多方式。这需要确定“工作总成本”,即在同等基础上统计所有类型人才(例如员工、零工、外包人员)及自动化的成本与生产力,并利用由此产生的产出衡量所获得的价值,即“工作回报”。
3. 评估劳动力的价值
如果要将劳动力视为资产,而非费用或负债,就必须有一项能够反映劳动力总价值、并考虑可能导致该价值变化的因素的指标。“劳动力总价值”指标将帮助组织实现这一目标:首先确定所有人才(员工与非员工)的市场价格,然后评估可增加价值的因素(如培训与发展),以及可减少价值的因素(如技能冗余)。
这三项指标应与高级管理层一道进行跟踪和披露,并要求高管与董事会为其在人才方面的投资承担责任。
将框架纳入主流实践
政策制定者、首席人力资源官(CHRO)和董事会均在将这些指标纳入其商业决策方面发挥作用。
政策制定者必须致力于变革会计原则,使劳动力投资被确认为价值创造的来源。
CHRO必须鼓励人力资源部门及更广泛组织中的领导者使用所提出的指标,以促进人才与技术的最佳结合。
董事会必须确保其披露的指标中包括人力资本衡量标准,以准确地向股东传达人力资本投资的回报,并追究高管的责任。
若能妥善融入组织的决策流程,该框架及其基本原则将帮助企业以与衡量金融资本回报大致相同的方式管理其人力资本投资回报,同时建立韧性,并与所有利益相关方建立更加公平的关系。




